自 2024 年 1 月 1 日起,香港保险监管局发布的新版 GN16 规定已然正式施行。在此规定影响下,所有在香港注册的保险公司都必须在 6 月 30 日之前公布 2023 年的红利分配率。香港虽然地域狭小,然而却拥有 160 家保险公司,其中 53 家从事人寿保险业务。
为对这些公司的表现进行评估,我们选取了六家具有代表性的保险公司,即友邦、保诚、安盛、宏利、富通和万通,对它们在 2023 年的分红情况展开分析。
首先,明确结论:第一梯队涵盖友邦和宏利;第二梯队由安盛、富通、万通以及保诚构成。
01
友邦
在香港,友邦保险无疑是当之无愧的领军者。友邦保险于 1919 年在上海创立,而后逐步发展成为泛亚地区规模最大的人寿保险集团。2010 年上市之后,友邦保险的总资产高达 3030 亿美元,成为香港恒生指数的第四大成分股,同时在香港跨国人寿保险公司中,其市值位居榜首。

1947 年,友邦保险把总部迁至香港。在香港和澳门地区,其积累了超过 350 万客户,成为全港拥有最多保单的保险公司。在今年一季度,根据香港保监局的数据,友邦在八项市占率指标中名列第一。

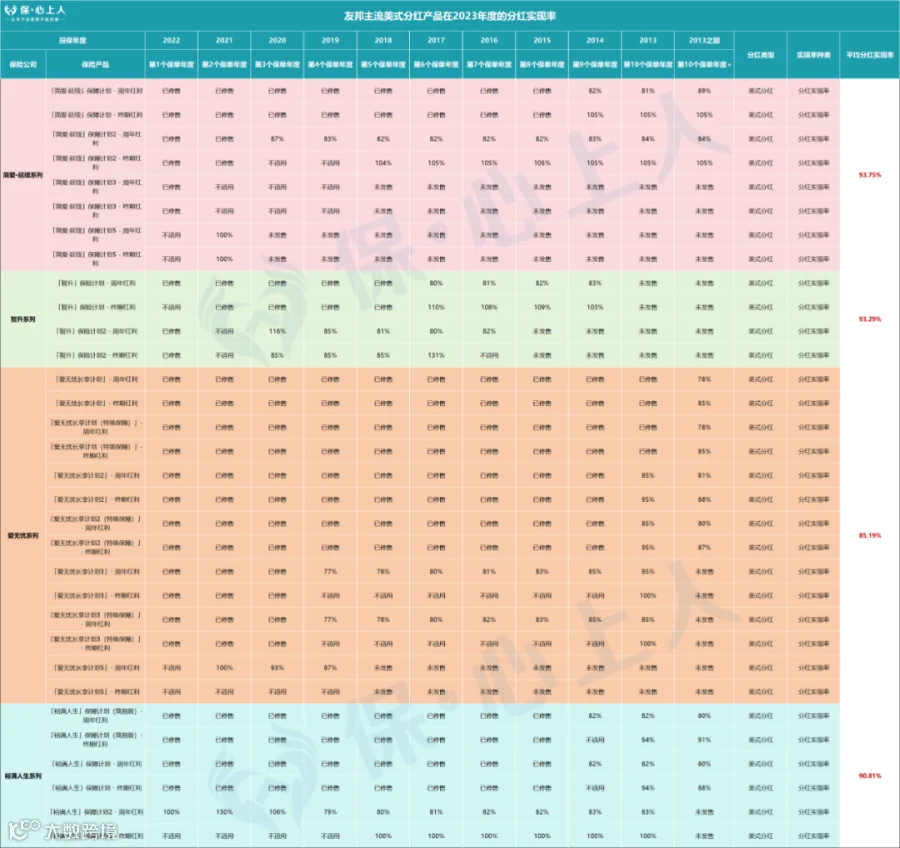
在友邦的美式分红产品当中,实现率最高的当属「智升」保险计划 2 的终期红利,实现率高达 131%。而实现率最低的是「爱无忧长享计划 3」的周年红利,仅有 77%。平均下来,分红实现率为 90%。具体而言,周年红利的平均实现率为 85%,终期红利的平均实现率为 99%。对于那些持有时间在十年以上的保单来说,其平均分红实现率为 87%。
尽管可能会有人对周年红利的平均实现率未能达到 100% 而心存不满,但是从金额方面来看,周年红利远远低于终期红利,大概只占终期红利的 5% 上下。这也就表明终期红利对保单的整体价值所产生的影响更大。从友邦的总现金价值实现率方面来看,这一点也得到了进一步的印证。

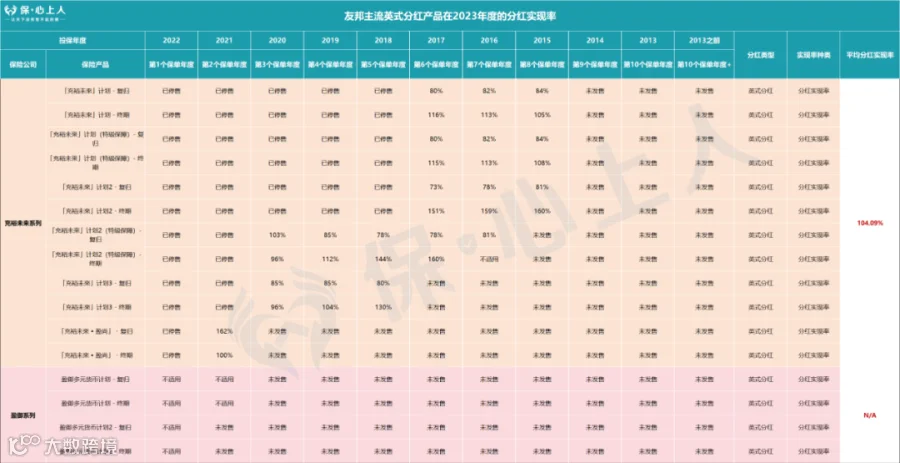
近些年来,在香港市场上,最受大众欢迎的储蓄保险产品多数为英式分红保单。和美式分红相比,英式分红的长期复合收益率预期要更高一些,处于 5% 至 7% 之间。在 2015 年,友邦推出了首款英式分红产品 “充裕未来”。
从 2021 年起,友邦的储蓄保险主要推广产品变成了 “盈御多元货币计划”。

保诚集团于 1848 年成立,其股票在伦敦、香港、纽约以及新加坡上市,同时也是恒生综合指数的成份股之一。这家公司还被纳入到沪港通和深港通机制当中。1964 年,保诚进入香港市场,迄今为止,已经为超过 130 万名客户提供人寿、健康保障以及资产管理等服务。
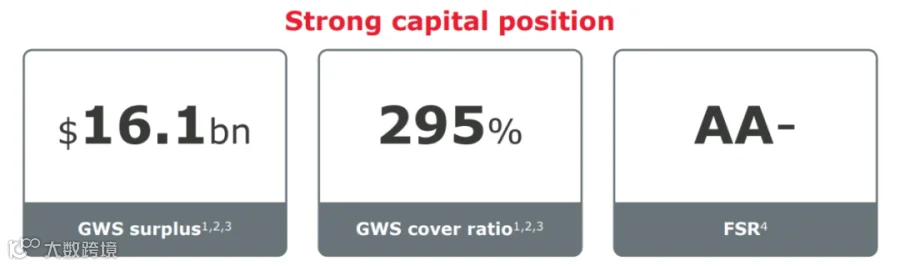
在香港,保诚连续七年拥有规模最大的理财顾问团队,并且在亚洲银行保险排名里位居首位。标普和惠誉给予保诚的财务实力评级都是 AA-,评级展望为稳定,这充分反映出市场对这家拥有百年历史的企业的信心和信赖。
摘自Prudential plc 2023 Full YearResults Presentation
在 2023 年,保诚的新业务利润取得了 45% 的增长,与此同时,其自由盈余以及现金流状况均呈现出非常稳健的态势。
英式分红
保诚作为英式分红保单的首创者,以英式分红保险作为主导产品。自 1995 年推出 “更美好” 开始,这款产品已有 29 年的发展历史。其后,公司又推出了美好人生和理想人生系列产品。
当前,保诚主要推广的是隽富多元货币计划。和友邦不一样的是,保诚在展示方式方面存在差异,它仅仅选择展示分红实现率或者现金价值实现率中的一种。

在所有的计划当中,特级「隽升」储蓄保障计划 II - 港元整付的终期红利达成了最高的现金价值实现率,数值为 139%。与之相对,现金价值实现率最低的情况出现在「理想人生」保障系列 II - 港元分期的归原红利中,仅仅只有 13%。
从整体上看,平均现金价值实现率为 81%。进一步进行分析的话,如果单独考量归原红利与终期红利各自的平均现金价值实现率,两者大致相当,分别是 81% 和 82%。至于隽富多元货币计划,因为其发售时间较新,所以目前还没有产生任何分红。
从 2023 年的表现来观察,保诚的分红实现率并不尽如人意,波动幅度较大,高低差异明显。这与保诚的投资策略存在关联,即把更大的比重放置在非固定收益类产品上,并且较少运用平滑机制。虽然这样做的好处在于有可能为投保人获取更多的超额分红,但从另一方面来说,也会更大程度地受到市场波动的影响。
然而,全盘否定保诚的分红产品也是不合适的,因为分红险属于中长期产品。持有十年甚至十五年以上的保单实际回报率其实更具参考价值。值得一提的是,保诚是当前香港各大保险公司当中唯一一家公布 20 年以上保单平均内部回报率的公司。

安盛集团(AXA)成立于 1817 年,是全球一流的保险及资产管理公司之一,也是全球规模最大的人寿保险公司之一。这个集团的总部位于法国巴黎,其业务覆盖 51 个市场,为全球 9400 万客户提供全面、优质且可靠的保障服务与解决方案。
自 1999 年进军香港市场后,安盛已成为最大的一般保险服务提供商以及主要的健康和雇员福利保障供应商。截至当下,安盛为港澳地区超过 155 万客户提供了包括人寿、健康、财产等领域的保障,还有财富管理和退休方案服务。安盛的财务实力极为雄厚,惠誉国际给予其信贷评级为 AA。
一、英式分红
安盛的首个英式分红保险产品名为“安进”,随后升级为“安进II”。目前,公司主要推广的分红产品是“挚汇储蓄计划”。
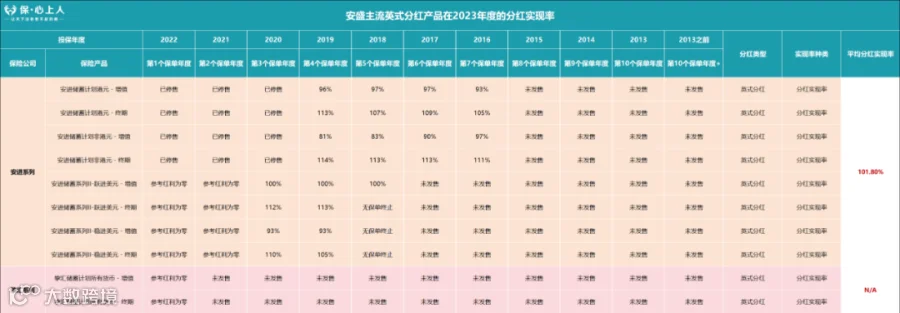
在 2023 年的分红实现率表现中,安进储蓄计划非港元的终期红利以 114% 的比率处于领先地位,是最高的实现率。与之相比,最低的是安进储蓄计划非港元的增值红利(也就是归原红利),其实现率为 81%。
总体来看,平均分红实现率为 102%。进一步进行细分的话,增值红利的平均分红实现率是 94%,终期红利的平均分红实现率为 110%。在总现金价值实现率方面,平均总价值比率也同样达到了 102%。

二、美式分红
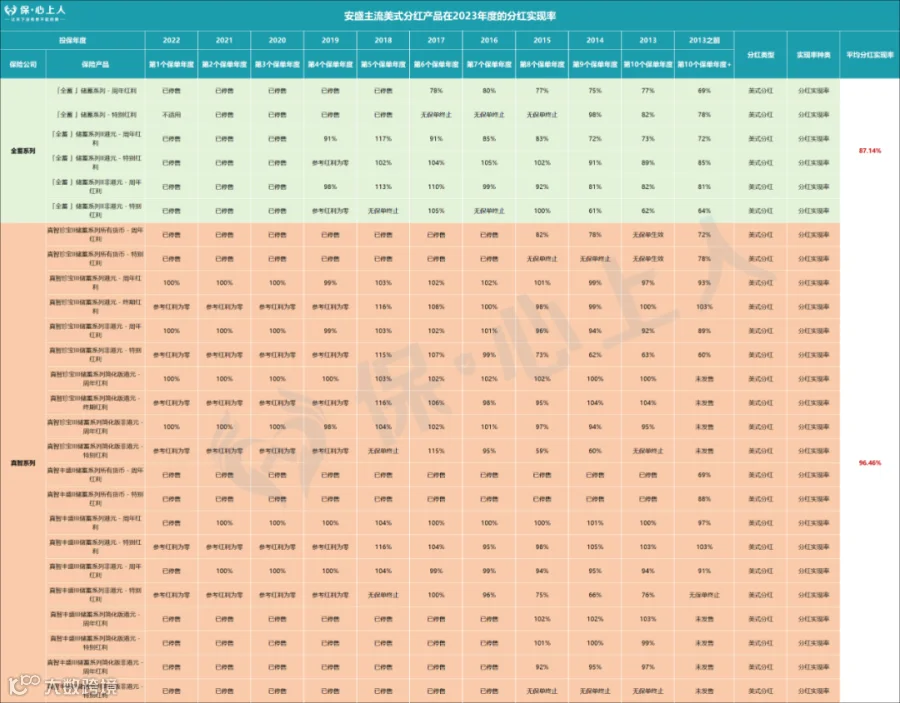
在 2023 年,安盛的美式分红产品当中,实现率最高的是全蓄储蓄系列 II 港元的周年红利,实现率高达 117%。实现率最低的是真智珍宝 III 储蓄系列简化版非港元的特别红利,仅有 59%。平均的分红实现率为 94%。
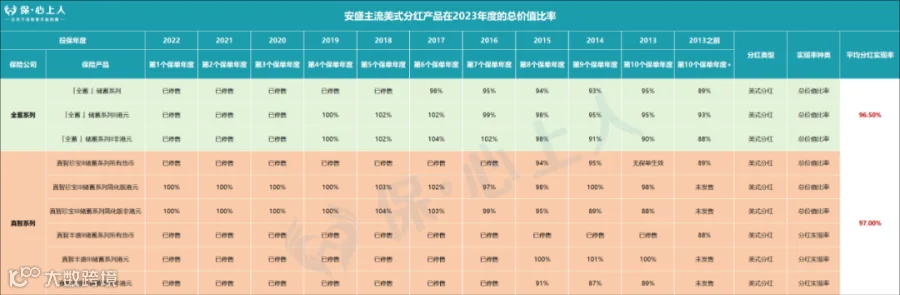
具体而言,周年红利的平均分红实现率为 95%,终期红利的平均分红实现率为 93%。对于那些持有时间超过十年的保单来说,其平均分红实现率为 82%。从总价值比率方面来看,平均值达到了 97%。对于持有时间超过十年的保单,其平均总现价比率为 89%。
宏利集团于 1887 年在加拿大创立,迄今已有 137 年的发展历史,其资产总值达 1.1 万亿美元。该集团的业务范围覆盖全球 19 个国家和地区,拥有 4 万名员工以及 11 万名代理人,累计服务的客户超过 3400 万。
值得一提的是,早在 1897 年,宏利便在香港开展业务,且在当地深入耕耘已超过 125 年。当前,宏利已然成为香港地区首屈一指的强积金供应商,为港澳地区超过 240 万客户提供丰富多样的产品、服务以及理财方案。
美式分红
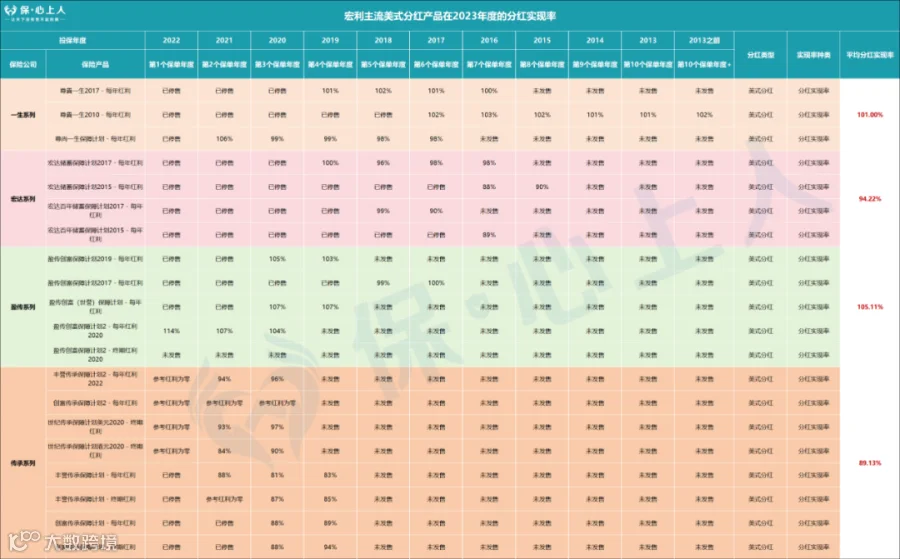
在 2023 年宏利的美式分红产品里,盈传创富保障计划 2 的年度红利实现率是最高的,达到了 114%;而丰誉传承保障计划的年度红利实现率则是最低的,仅为 81%。总体平均下来,这些产品的分红实现率为 97%,其中位数更是高达 99%,在众多保险公司的美式分红产品中,这样的达标率是最高的。
美式分红意味着保险公司会向客户发放现金,客户能够随时进行提取,所以这对保险公司的现金流管理有着很高的要求。
就宏利那些超过十年的保单 —— 尊贵一生来说,其平均分红实现率更是高达 102%。

富通保险创立于 1985 年,属于香港本土的保险公司。从 2016 年开始,富通以 “立足香港、融入中国、面向亚洲” 作为战略指引,其核心业务指标有了明显增长,市场排名也逐步上升。2019 年 11 月,新世界发展及新创建完成了对富通保险的收购行动。
自此以后,富通保险成为新创建的间接全资子公司以及新世界发展的间接非全资子公司。在评级方面,惠誉国际将富通保险评为 A-,穆迪投资服务给出了 A3 的评级,这充分彰显了对富通财务实力的高度认同。
一、美式分红
富通公司的主要美式分红产品包括爱丰盛、盛世·传家宝和挚爱系列。

在 2023 年富通的美式分红保险产品里,实现率最高的当属盛世寿险计划的周年红利,达到 135%。实现率最低的是挚尊长者寿险计划的终期红利,仅有 32%。
平均分红实现率为 94%。接近 80% 的富通美式储蓄险产品的分红实现率达到了或者超过了 100%。
在2019年,富通推出了两款英式分红产品:创世·传家宝和享富·传家宝。目前,公司正重点推广匠心·传承储蓄寿险计划。

创世系列和享富系列产品的分红实现率都达到了 100% 或者超过了 100%。匠心传承系列因为发售的时间比较短,所以还没有产生分红。
不过,鉴于其上市的时间不长,富通的高水平分红能否持续下去仍然需要时间来进行验证。
美国万通保险,也就是万通保险的前身,自 1851 年创立起,历经 173 年,在风险管理和财富管理方面积累了丰富经验,是美国五大互惠寿险公司中的一员。1975 年,这家公司在香港设立了分支机构 —— 万通亚洲。
2018 年,由马云控股的云峰金融联合其他投资者将万通亚洲的全部股权收入囊中。时至今日,万通保险在香港已平稳运营超过 40 年,主要推出长期年金险和万能寿险产品,有着 “真年金,选万通” 的良好声誉。

在 2023 年的万通美式分红产品当中,实现率最高的是富饶传承储蓄计划的终期红利,实现率高达 107%。相比之下,最低的是倍轻松储蓄保障计划的年终红利,仅有 80%。平均的分红实现率为 97%。
至于富饶千秋储蓄计划,其采用的是英式分红方式。不过,由于自发行以来还未开始分红,所以没有相应的数据可以作为参考。
分红实现率是评判保险公司过往分红水平的关键指标。虽然历史数据无法完全对未来的表现进行预测,但是其依然为我们给予了一个直观的参照依据。友邦和宏利的分红保险产品具有悠久的历史底蕴,依据 2023 年公布的分红实现率数据来看,不管是平均分红实现率,还是总现金价值实现率都位居前列。
在进行分红型保险的选择时,我们还需要全面考量保险公司的经营情况、投资能力以及投资策略。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!