通过一个案例,来看一下宏利和友邦的主流分红产品收益对比。此次迎来了一位年仅 10 岁的小客户,她的父母期望为女儿提供终身保障。
父母希望这份保单可以在女儿读大学时为其提供学费,在女儿结婚之际作为婚嫁金或者创业金,在女儿 60 岁退休后作为养老金,一直保障到女儿 100 岁,并且最好能留下遗产。
保单的实际状况如下:
10 岁女性投保,本金为 25 万美元,
计划在 18 至 21 岁每年领取 4 万美元,
30 岁领取 10 万美元作为备用资金,
从 60 岁起每年领取 3.5 万美元作为养老金,直至 100 岁,同时期望能留下遗产。
宏利or友邦:收益演示
给10岁女孩投保,5万美金×5年交,先看收益演示:
1.宏利-宏挚传承收益演示:

在本金为 25 万美金的时候,10 年后变为 35 万美金;
20 年后变为 71.6 万美金;
30 年后变为 130.3 万美金。
当女儿 80 岁时,收益可达到 2481.3 万美金;
到女儿 100 岁时,拥有 11026 万美金。
即 10 岁时的 25 万美金在女儿 100 岁时变为 11026 万美金。
2.友邦-盈御多元货币计划3

在本金为 25 万美金的情况下,
10 年时价值为 31 万美金;
20 年时价值为 67.4 万美金;
30 年时价值为 131.2 万美金。
当女儿 80 岁时,收益可达 2473 万美金;
100 岁时,有 10992 万美金。
即 10 岁时的 25 万美金
10岁25万美金→100岁10992万美金;
将两家进行对比,从长线收益来看,实际上宏利的 “宏利传承” 更具优势。在相同的持有时间下,宏利比友邦多赚取 34 万美金。
宏利or友邦:领取情况
其一,这笔钱什么时候用呢?从女儿上大学的时候就开始领取。
其二,这笔钱给谁用呢?给 10 岁的女儿自己使用。
其三,这笔钱要用多少呢?一直领到 100 岁。
其四,这笔钱要留多少呢?大部分给女儿自己用,并且最后能够给子孙留下一笔遗产。




综合对比:宏利胜出
为了方便大家对比,我们直接简化,把数据汇总来看:
1.宏利-宏挚传承:
提取金额:18-21岁16万美金,30岁10万美金,60岁3.5万美金
100岁共提取金额:16+10+3.5×40=166万美金。
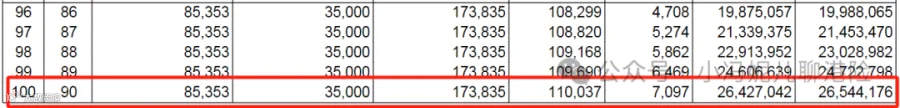
100岁剩余现价:3433.4万美金。
2.友邦-盈御多元3:
提取金额:18-21岁16万美金,30岁10万美金,60岁3.5万美金
100岁共提取金额:16+10+3.5×40=166万美金。
100岁剩余现价:2654.4万美金。
在这版方案里,两家都是领取相同的金额,所以哪家剩余的现金价值多,选哪家就好了。
这样看起来,宏利胜出了,友邦虽然也很不错,但还是比不上宏利。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!