在当今香港的金融市场里,各种各样的理财方案让人眼花缭乱,但是能找到一种既能短期内见成效,又具备高回报率并且风险较低的投资机会,那可是凤毛麟角啊。
其中,有一家名声响亮的保险公司推出了一款叫作【息享年年3】的产品,业内人都说它是“新趸缴领域的明星选手”。这个产品不仅能让你的钱袋子很快鼓起来,还能比传统的银行存款稳赚不少,简直就是理财界的一股清流。它让我们的钱生钱变得既安全又高效。
接下来,咱们来看看【息享年年3】的具体情况吧:

息享年年3产品概览
投保年龄:从出生到80岁的人都能投。
缴费方式:你可以选择一次付清,也可以分成5年来交。
保障时间:可以选择20年或者30年。
货币种类:人民币、港币和美元都可以。
最低保费:如果你是一次性付清,需要至少12500美元、100000港币或100000人民币;如果是5年分期付款,那么每年至少得2500美元、20000港币或20000人民币。
2年回本,第5年保证回报达4.62%
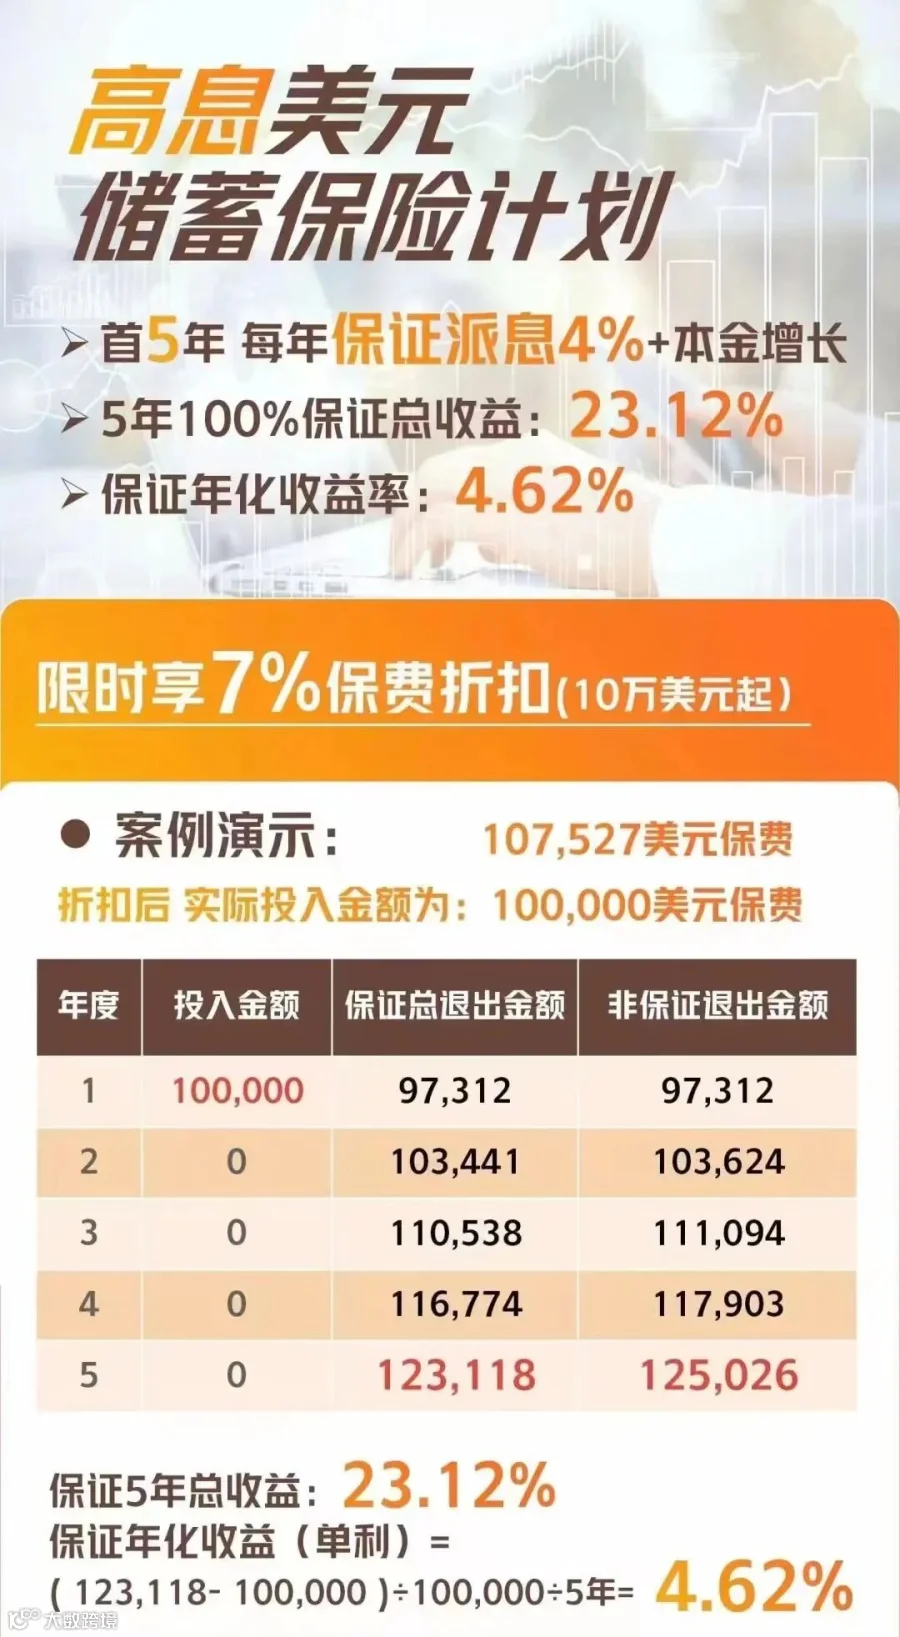
说到回报呢,只要你把钱放进去两年,就能拿回来。
等到第五年的时候,保证你能拿到4.62%的回报!
这意味着如果你投了五年,最后能拿到23.4%的收益,简直棒呆了!
举个小例子,假如你一开始投了10万美元,两年后你就能拿回103,441美元,轻松回本。到了第五年,更是能拿到123,118美元,总收益达到了23.12%,平均每年都能有4.62%的收益进账。比起把钱放在银行,这可是划算多了。
所以啊,这款短期保险特别适合用来做短期储蓄,五年到期后取出来,就像买了一个银行的理财产品一样方便。
当然啦,如果你想长期持有,也是个不错的选择,不过市面上还有很多其他好产品等着你去发现和比较呢。
再说说具体的方案吧:
息享年年3产品方案
方案一:如果你愿意一次性拿出100万美元来买这份保险,还能享受到7%的折扣,也就是说你只需要付93万美元。
这样算下来,第二年你就已经回本了,而且第五年还能有4.62%的年化收益率,是不是感觉很踏实?
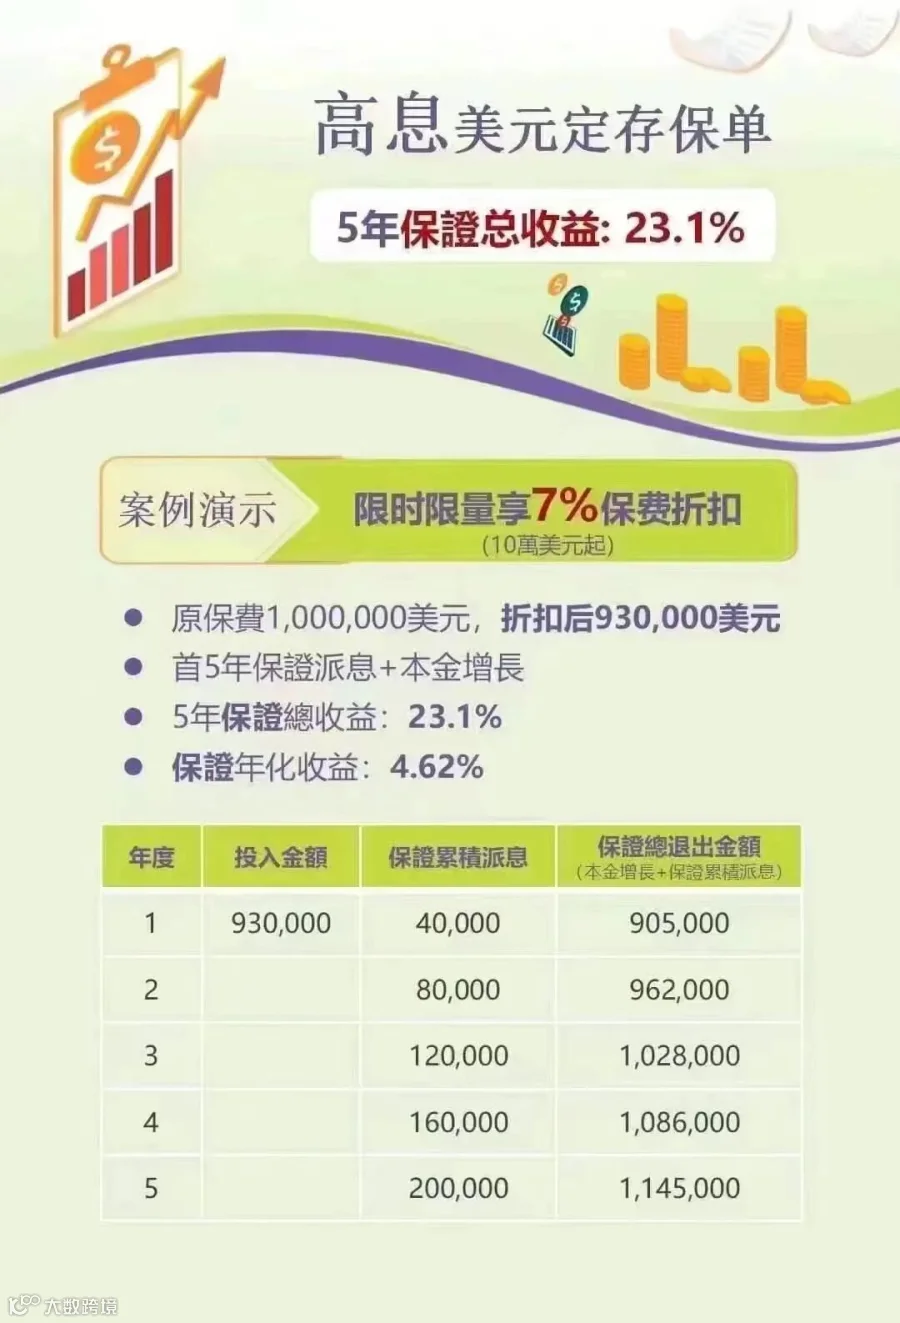
方案二:同样的道理,如果你投了10万美元,也有7%的优惠,实际只付9.3万美元。五年后,你不仅能拿回本金,还有额外的收益,总共能拿到116274美元。

在不考虑非保证红利的情况下,五年期内的固定内部收益率(IRR)为4.6%,相当于单利收益24.6%。
然而,若将非保证红利纳入计算,五年期的固定IRR可提高至4.94%,而对应的单利收益也相应增至25%。
保障内容
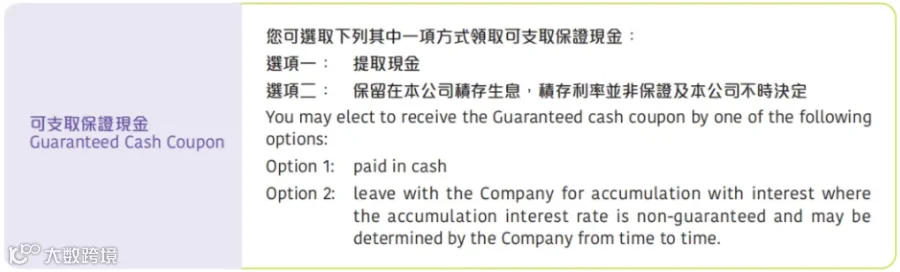
1.每年可支取保证现金至期满
从首个保单周年日开始,客户每年有权选择以现金方式领取保证现金,直到保险期限结束。
此外,客户还可以选择将可提取的保证现金保留在保险公司内,以获得累积利息所带来的额外收益。

以美元保单为例:
对于整付保单或五年期缴费的保单,每年允许提取已缴纳保费的2%。
而五年期缴费的保单(按月支付),则每年可以提取已缴纳保费的1.89%。
2.周年红利及终期红利
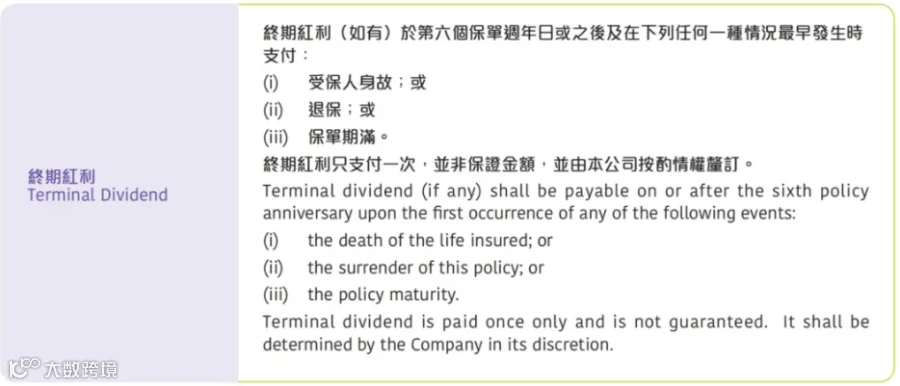
作为一款分红型保险产品,息享年年3自首个保单周年日起,每年会向客户发放非保证的周年红利。客户可以根据自己的需求选择将这些红利直接提取,或者留存在保险公司中以获得利息收益。

从第六个保单周年开始,您还将获得一项非保证的终期红利。这项红利将在以下几种情况下一次性支付:当保单被退保、达到满期或者被保险人不幸身故时,从而为客户带来额外的增值潜力。
3.人寿保障
如果被保险人不幸去世,受益人将获得身故赔偿。该赔偿金额等于已支付的保费的102%或保证现金价值(取两者中较高的一个)加上积累的可提取保证现金和利息、累积的周年红利及其利息以及终期红利,再减去任何欠款。


以上内容详细介绍了某保司人寿息享年年3,旨在为寻求帮助的人士提供信息。
该产品特别适合那些追求短期储蓄目标的投资者,尤其是那些计划进行5年期储蓄的人。在保险期满时,投资者可以灵活地将退还的资金重新投资于更优质的理财产品中。
然而,对于那些着眼于长期规划的需求,如个人养老储备、家族财富传承或资产保护隔离等,建议考虑香港市场上的终身保障分红储蓄保险产品。这类产品通常能提供更丰厚的长期回报和多样化的功能服务。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!