42岁的万女士最近迎来了新生命的喜悦,但同时也深思远虑,担忧未来在孩子教育投入高峰期时自己的经济能力可能受限。
为此,她计划通过香港保险这一渠道,提前规划孩子的教育基金及自身的退休保障。
万女士的构想是,这份保单首先作为孩子的教育基金,覆盖其高中至大学的学费与生活开销;待孩子完成学业后,保单剩余的现金价值则转化为她个人的养老金。
宏利or友邦or太平洋or国寿:收益演示
投资3万美元,连续缴纳5年,累计总保费达到15万美元,在不进行任何资金提取的前提下,观察其长期增长潜力:
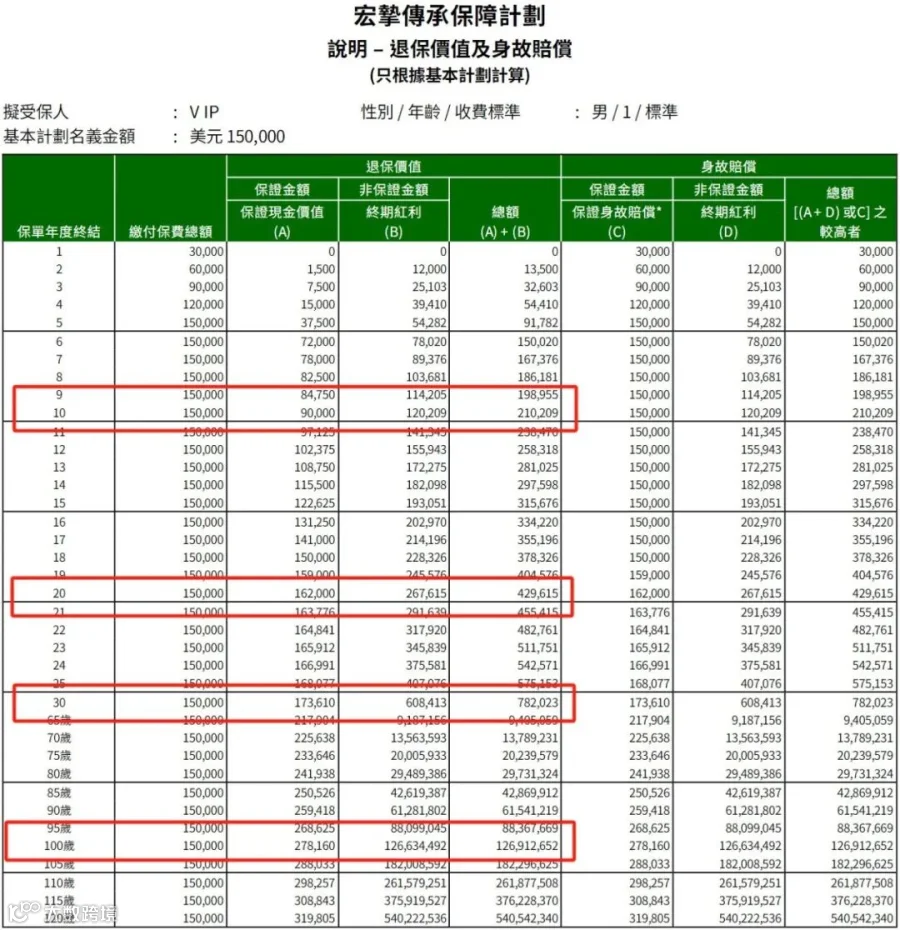
以宏利保险公司的"宏挚传承"产品为例展示其保单收益情况:
在第10年末,账户价值预计超过21万美元;
至第20年时,这一数字将显著增长至逾42.9万美元;
而到了第30年,累积总额预计将攀升至约78.2万美元以上。
特别值得注意的是,如果持续持有直至投保人百岁之年,该保单的预期总回报惊人地达到了1269.1万美元。
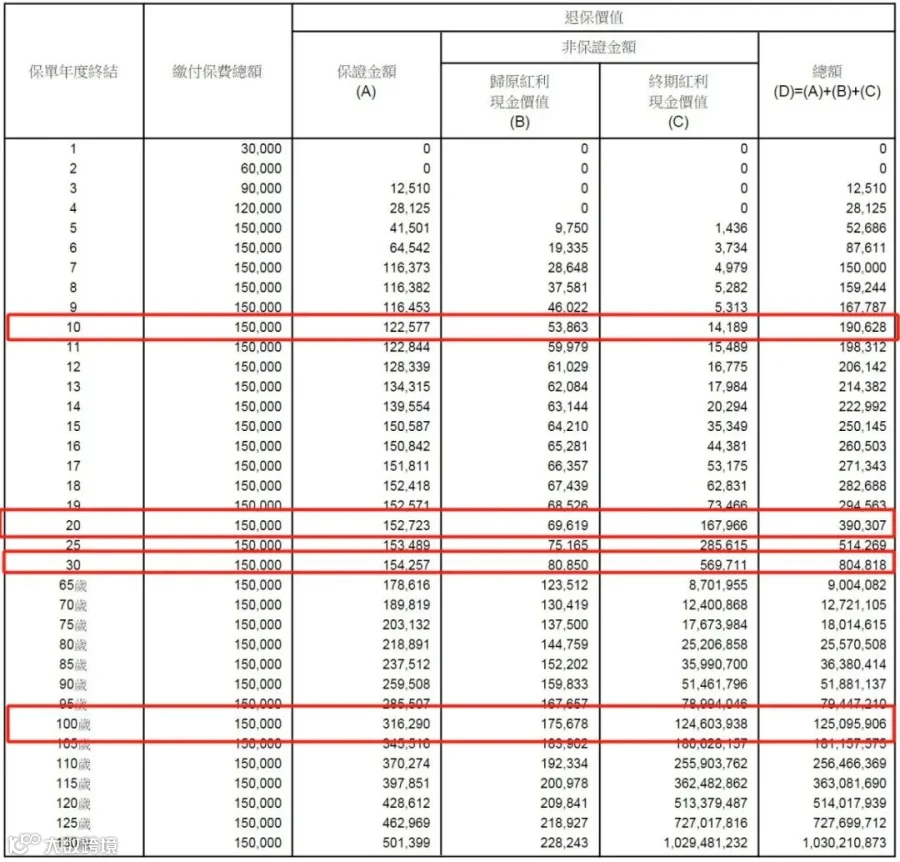
再看太平洋香港-世代悦享;
10年,19万美金+;
20年,39万+;
30年,80.4万美金+。
到100岁时,预期总收益达12509万美金。
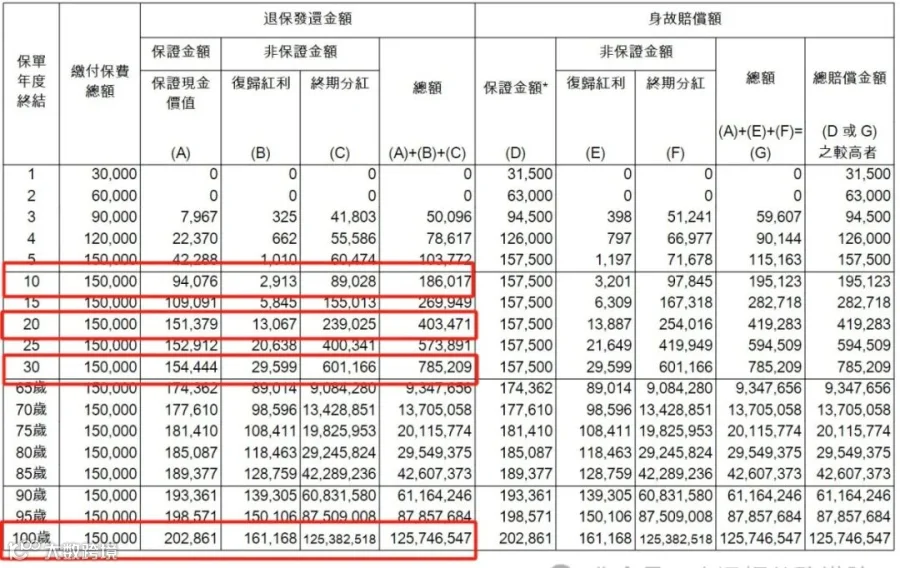
20年,40.3万美金+;
30年,78.5万美金+。
20年,39.8万美金+;
30年,68.5万美金+;

在只增值不领取的情况下;
保单收益:宏利>友邦>太平洋香港>国寿海外
宏利vs友邦vs太平洋vs国寿:领取情况
根据万小姐的想法,这份保单先当做孩子的教育金,支付高中、大学的学费,剩余的钱在当做自己的养老金来用。
宏利-宏挚传承;
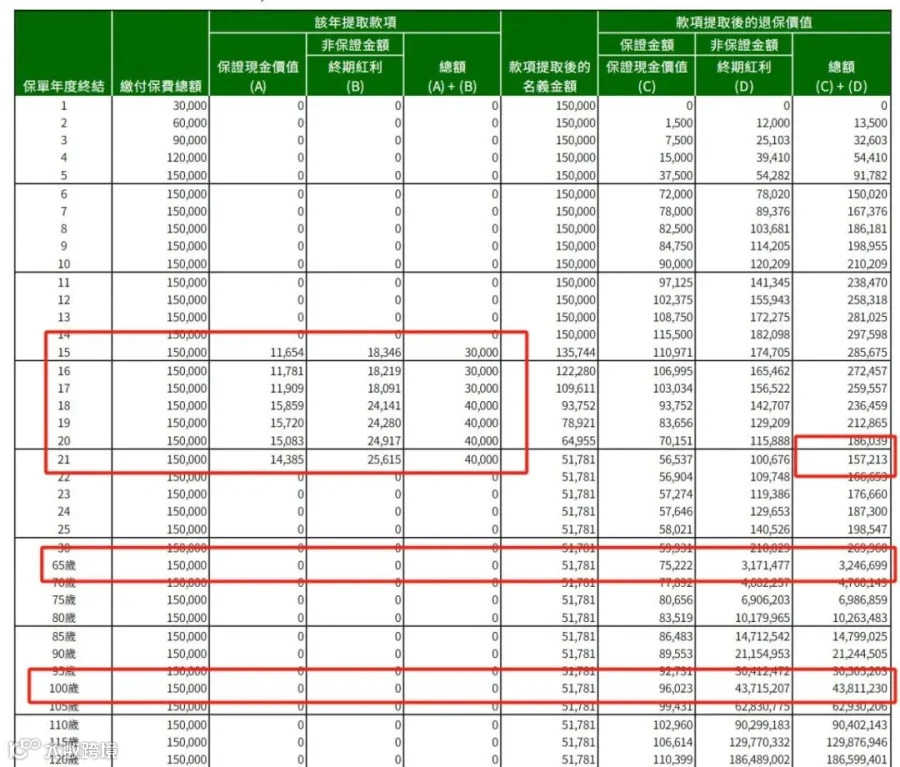
在孩子的高中阶段,计划每年支取3万美元;
进入大学后,则提升至每年4万美元。
总计在七年内,从保单中共计支取25万美元,这相当于大约177万元人民币,用于覆盖教育费用及日常开销。
未使用的余额则鼓励孩子自行储蓄管理。
完成上述支取后,保单内部仍保留有15.7万美元的资金。
考虑到万小姐此时已届63岁高龄,这笔款项可被视作一笔宝贵的养老储备金。
然而,若非迫在眉睫的需求,建议让这笔资金继续在保单内享受复利增长至少十年后再行使用。在此期间,退休初期的生活开支可以通过个人的其他流动资产来维持。
待至万小姐72岁时,通过长时间的复利效应,保单内的资金预计将增值至26.9万美元,换算成人民币约为191万元。这笔可观的金额将有力地支撑起万小姐晚年的高品质生活,确保她的养老无忧。
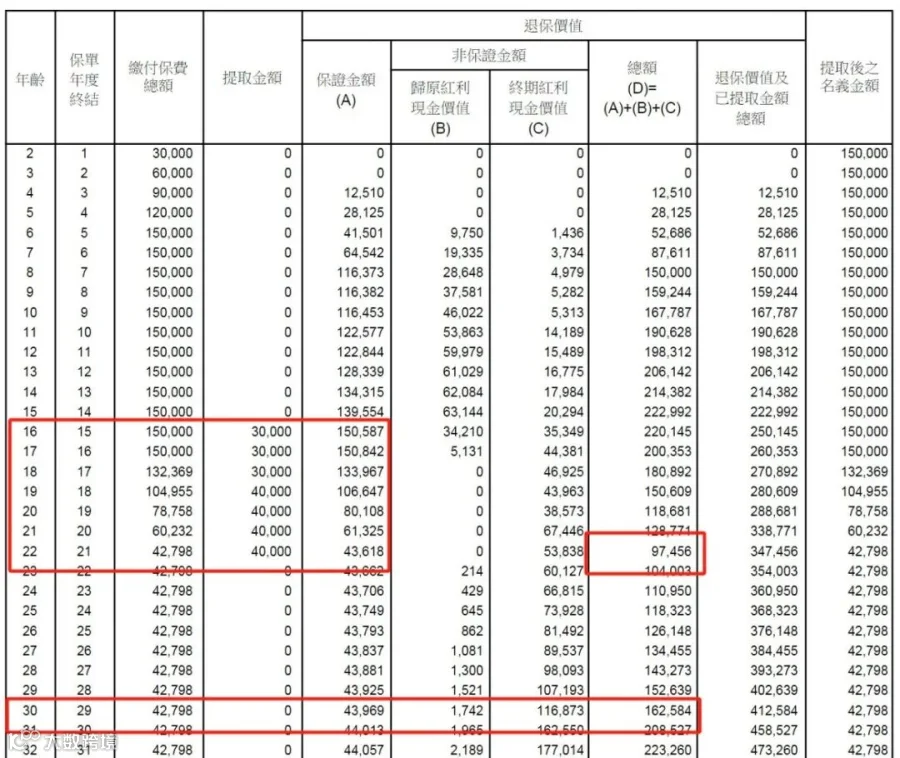
同样上高中期间,每年领取3万美金;大学期间,每年领取4万美金,共25万美金。
不过,领取后保单内只剩下9.7万美金,比宏利少了6万美金,作为万小姐63岁的养老资金池。
如果没这么急着用,不如等到72岁时,保单内剩余的钱复利到20.8万美金,约147万人民币在用。
友邦-盈御多元3:


孩子高中领取9万美金,大学领取16万美金,共25万美金。
剩下的13.7万美金将作为万小姐63岁的养老金使用。
同样,不急的话就等一等,让保单复利增值,到72岁时在用。
万小姐72岁时,保单里有22.7万美金,约161万人民币,作为养老备用金。
综上所述,宏利-宏挚传承以其卓越的长期增值潜力与灵活的提取机制,完美契合了万女士既为孩子储备教育金又兼顾自身养老需求的双重目标。
这份精心设计的保险方案,不仅确保了孩子未来教育的无忧,更为万女士的晚年生活筑起了一道坚实的经济防线。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!