自10月1日起,内地新备案的分红型保险产品预定利率上限从2.5%下调至2.0%;新备案的万能型保险产品最低保证利率上限从2%下调至1.5%。
与此同时,银行降准降息不断。
在这种情况下,许多内地客户将目光投向了香港保险。
相较而言,香港保险具有一个核心且无可比拟的优势,即收益高、安全且稳定。
香港保单货币主要为美元和港币,香港的保险公司进行全球性运营,其盈利能力和风控能力都十分稳健。
香港拥有全球化的金融投资环境,能够更好地规避单一国家或地区的风险,进而获得稳定收益。
其中,香港储蓄分红保险作为长期投资计划,在有长期回本承诺的安全前提下,预期内部收益率可达 6%-7%,回报率相当可观。
香港储蓄分红险可以用作孩子的教育金、婚嫁金,也可作为自己的养老金以及进行遗产规划。
真正能够实现一张保单养三代人。
1、终身现金流
1、终身现金流
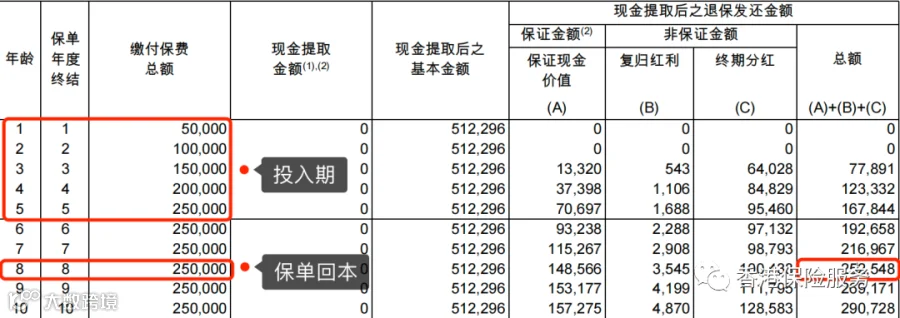

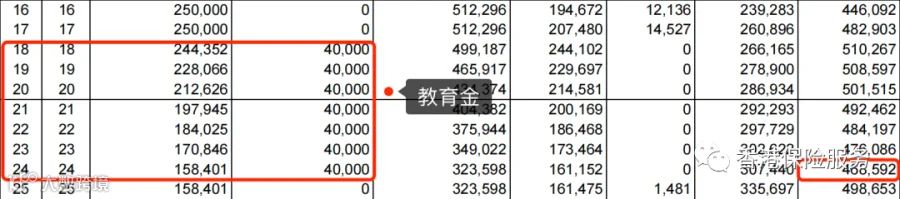

85岁时:在连续提取24年之后,账户仍剩余3244万美元!


如果85岁后不再提取现金,让账户持续复利,在孩子100岁时账户将达到9749万美元。
这个是美元保单,以当前的汇率换算成人民币,得是多少个小目标呀?
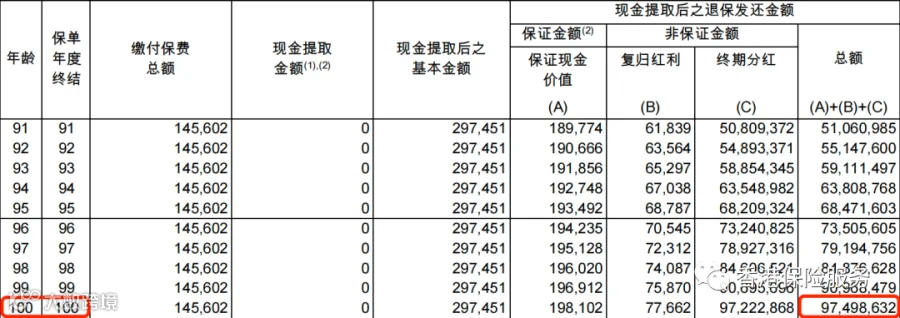
孩子四年留学期间总共提取28万美元,婚嫁阶段一次提取8万美元,养老金24年总提取125万美元,算上账户余额9749万美元,总共9800万美元!!
全部源于孩子0-5岁共缴纳的25万美元保费!
实现收益392倍,年化收益6.27%!
2、“真的能实现吗”?
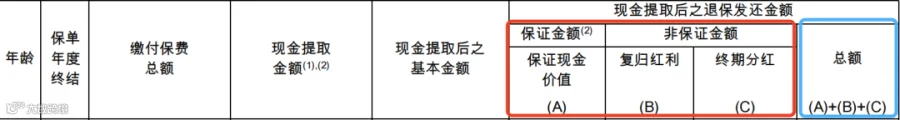
现金提取方案显示,一旦执行现金提取并随后解除保险合约,所得退款实质上融合了确保收益与非确保收益两大部分。
确保收益部分系指保险协议内明确标注的数额,这代表了在我们决定终止合同时必然可回收的资金。而非确保收益成分则紧密关联着保险实体的红利分配动态,其确切数值取决于该实体的实际分红成效。
通过检视香港友邦保险官方网站上公开的历史记录,特别是关于以往储蓄类分红保险产品的表现,我们可以注意到友邦所提供的此类保险产品,其实际分红兑现比率普遍维持在一个接近甚至达到100%的高水平。
欲了解更多详情,请访问友邦保险官方网页:https://www.aia.com.hk/zh-cn/dividend-philosophy-history.html 。

近乎100%的分红实现率是我们获得9800万美元的保证,但复利投资中最重要其实是时间,投资得越早,往后复利的金额才会越多!
3、香港储蓄险是教育金规划的最佳工具
02、持久的收益稳定性
对于考虑为子女购置储蓄保险的家长们而言,他们的初衷不仅在于确保资金得以妥善保管,更寄望于这些资金能够随着时间的增长而增值。
香港市场的储蓄保险产品往往展现出约6%的长期收益率,这种收益是通过复利计算的方式累积起来的,显著超越了传统银行存款利率及内地同类理财工具的表现。
这类保险产品不仅保障了初始投入的安全,还提供了稳定的回报预期,因此作为子女教育基金的储备显得尤为适宜。
举例来说,若选取香港市场上的一款特定储蓄保险产品作为教育基金的筹备手段,在孩子出生之际即开始投保,采用五年分期付款的方式,每年投入3万美元。
待孩子进入高等教育阶段,即18岁至23岁的求学年间,每年可支取4万美元用于学业开支;而在孩子28岁时步入婚姻殿堂之际,再一次性取出余下的22万美元,总计提取额达46万美元,这已经超过了最初投资额的三倍以上。
03、跨世代的投保
实践家庭中的祖辈成员,如祖父祖母,也常常表现出对后代深沉的爱护之情,他们中有不少愿意动用自己的毕生积蓄,为下一代的教育做出长远规划。
尽管在某些国内保险机构中,针对储蓄保险存在一定的跨世代投保年龄约束,但在香港的保险领域,允许祖孙之间的直接投保已经成为了一种日益普及的做法。
— END —