近来,相信各位对关于保费融资的话题时有耳闻。但不少朋友对保费融资究竟是什么“路数”仍存在不少疑惑——它真的有所听到的那般神奇?回报真的如此吸引?
今天就为大家带来保费融资的深度解读,解答您的困惑!

在保险理财中典型的加杠杆投资,就是“保费融资”。
这种高端的玩法,并非每个人都知道,并非每一个人都能做到,只有具备了一定的条件才能够做好。如拥有一定的资金,并且了解一定的金融知识。
香港大额保单保费融资,得益香港低息环境,用杠杆赚取利息差套利,5年内部收益率高达6%—10%,受到保险代理人、证券分析师、银行从业者的追捧。
01
#什么是保费融资?
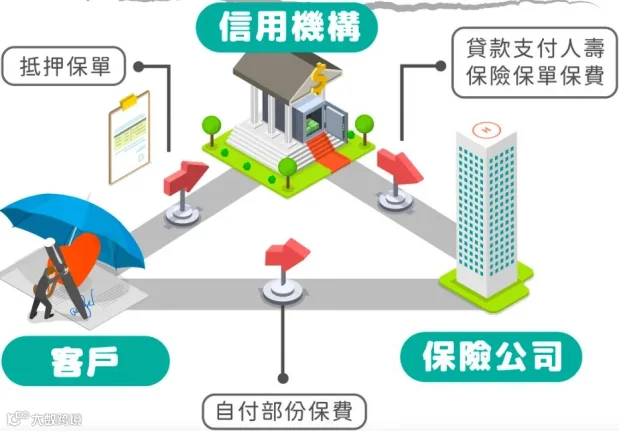
简单来说,就是向银行借钱买保险,客户以贷款缴付人寿保单的保费,并将保单权益转让给银行,作为贷款抵押。

02
#保费融资VS保单贷款
保费融资与保单贷款最大的不同之处是,保单贷款同时内只需两方合作,而保费融资同时间内可以三方合作。
# 三方收益,皆大欢喜#
众多高端玩家利用贷款利率与保单的分红利率之间存在的利率差,因为在香港融资利率通常是极低。
投保人:得到一定金额的现金,可用于其他方面的投资或开销。
银行:可以获得一笔贷款,一个重要的客戶。
保险公司:可以成交一笔大额保单。
03
#地区性限制
经专业人士明确指出:保费融资已经成为香港保险特有的玩法。自从内地因央行与监管机构实行“金融去杠杆”的政策以来,保费融资再也不适用于内地的保险业,从而导致了保费融资也具有地区性限制的特性。
为什麽“金融去杠杆”会导致地区性限制?
金融去杠杆
总结了导致内地不在适合保费融资的原因主要如下:
04
#保费融资条件
注意不是所有的保单都可以做保费融资和保单贷款,一般大都只有较高现金价值的保单,且保险公司与相关银行有稳定的合作关係,才可以进行保费融资。

05
#选择保费融资的目的?
保持资金灵活性:客户需要资金周转时,可将保单抵押予银行以应付不时之需。
追求更多回报:在低利率环境下,利用杠杆效应来赚取保单回报率与贷款利率之间的差额。
06
#金管局指引
金管局于2020年1月已对外公佈了《以保费融资方式投购人寿保险产品(类别C产品除外)的重要资料声明书及利益说明指引》

根据指引,在申请保费融资贷款时,银行必须向客户提供以保费融资方式投购人寿保险产品的重要资料说明书及利益说明。
同时,银行必须制定营运监控措施,以确保客户可以完全明白有关风险,并根据客户提供资料评估保费融资是否适合客户。
指引目的
确保客户可理解保费融资所构成的潜在风险;银行有责任向客户提供清晰的资料披露并评估保费融资与客户的合适性,确保客户完全明白及愿意承受保费融资所构成的风险。

人沉浮在世,往往事事难料,不一定哪天就会遭遇风浪被吹断了帆。保险更多时候就像船上的一个随时准备可以替换的备帆,也是未来解决家人生活保障的最后一根“救命稻草”。
想了解更多精彩内容,欢迎扫描下方二维码,添加微信私信同时关注公众号:快乐人生工作室。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!