个人怎么存养老金?
至少要满足三个条件:安全无风险、源源不断现金流、专款专用。
香港的储蓄分红险具有安全保本、稳健增值(预期回报7%+)、现金流规划、多币种配置、财富传承五大作用,是配置养老金的实用金融工具。
现金≠现金流
在养老这件事情上,现金≠现金流,同样的钱,形式不同,带给人的安全感也不同,比方说,如果我们有100万存款,听起来好像还不错,但算一下,按照每月1万,100万只能支撑8年多。
男性的预期寿命提高至84.46岁,女性的预期寿命则提高至90.08岁。
我们可以想象一下,如果想55岁就提前退休,那未来接近40年的退休生活里,如果我们要过得相对轻松,是需要一大笔钱的。
如果没有持续的现金流收入,即便有存款,也不敢多花。
以我们邻国日本为例,有了上一辈的经验,日本的这一代开始在年纪轻轻就筹划自己财富自由之路,为的就是提前退休。
整个过程也不是很顺利,我们也可以从中吸取一些经验教训。
去年7月,日本媒体报道,一名日本男子在25岁左右就开始了他的FIRE计划。
FIRE是指Financial Independence Retire Early的缩写,意为“经济独立、提前退休”。
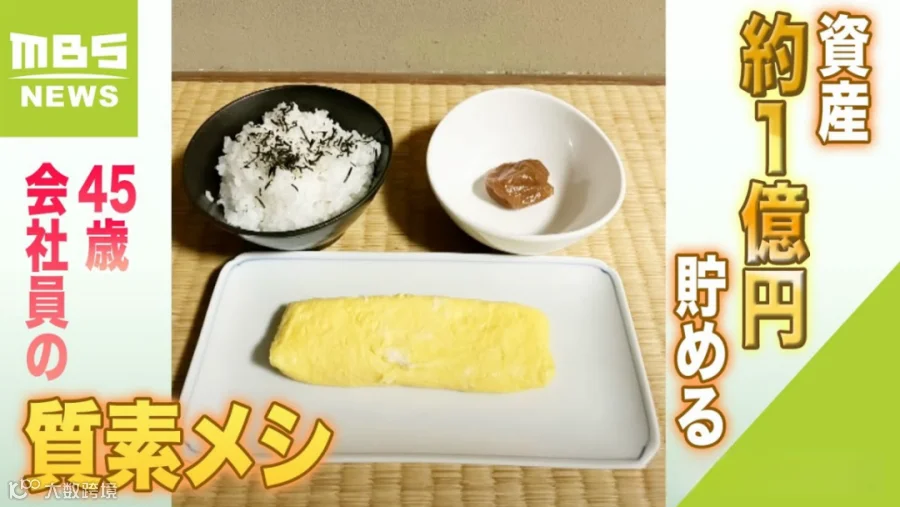
好消息是,经过20多年的节衣缩食,他在今年初完成了1亿日元(约人民币463万)的存款目标。
坏消息是,因为日元疯狂贬值,他的养老钱原地不动跌了近一半。如今,这位小哥已经心碎欲裂到怀疑人生了...、
活生生的例子,再次印证了资产配置、多元货币的重要性。所以,我们需要在年轻的时候,就给年老时候的自己准备一份优质资产。
能产生源源不断的现金流,有被动收入的,就是优质资产。让年老时候的自己和现在的自己实现共同富裕。
《时代周刊》曾指出:终身现金流,对退休生活的幸福很关键。
而稳定的终身现金流,会让我们生活得更踏实,更有底气。
所以,可以用一部分存款购买养老保险,为自己补充一份养老年金,为自己打造持续终身的收入现金流。
香港储蓄险对于养老金规划非常合适,真正做到强制储蓄、专款专用,
让现金流和我们的生命等长,活到老,领到老,伴随一辈子。
用25万本金换352万养老金
以35岁女性,5万美金5年交,总保费25万,41岁开始领为例:
41岁开始,每年领取17,500美金(约合人民币12万6700),平均到每个月正好是1万人民币,领终身。
到85岁时,已经领了787,577美金(约合人民币570万2923)。
最终期满总提取额+剩余退保价值,等于352万美金,是总保费的14倍。
当下的老龄化、少子化、利率下行等背景下,提前做好商业养老金规划,配置方案,才能让我们的养老生活更加美好。
当我们真正认识到香港储蓄险对提前储备养老金的作用,就可以化被动为主动,从悲观变为乐观,这种心态上的转变,是比钱更有价值的。
愿我们在年轻时能尽情奋斗,给未来的自己准备充足养老年金,获得一份未雨绸缪的安心,让金钱服务于我们,而不是我们为金钱服务。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室