最近大家都在热议一个超级吸睛的故事:有人在香港安盛投了50万,结果竟然变成了1.8亿,简直是财富爆炸啊!不过,就在大家都兴奋不已的时候,美联储突然宣布降息,这让很多想买香港保险的朋友开始犹豫了,怕人民币升值、美元贬值,让他们的投资变得不那么划算了。
其实,这种担忧是可以理解的,但是谁能百分之百预测未来的汇率走势呢?影响汇率的因素太多了,就算是专家也不敢打包票,更别提我们普通老百姓了。所以,对于我们这些想要做全球化资产配置的人来说,最重要的是要有长远的眼光。
香港那边的储蓄型保险,其实就是一个很稳妥的美元资产配置方法。这段时间,我把几家主流保险公司的储蓄型保险计划书都找了出来,准备和大家一起好好研究一下,看看它们到底能给我们带来多大的回报。这样,大家心里也会更有谱一些。
举个例子,有一位50岁的大哥买了香港安盛的一个储蓄计划,五年内总共存入了50万。根据计划书上的数据显示,到了一定的年纪,这笔钱会增长到令人咋舌的数额:

到了70岁,账户余额是133万,翻了2.1倍;
到了80岁,账户余额是267万,翻了5倍;
到了90岁,账户余额是534万,翻了10倍;
到了100岁,账户余额是1069万,翻了20倍;
而到了138岁,账户余额更是达到了惊人的1.8亿,翻了360倍!
这个计划之所以吸引人,是因为它不仅包含了保证的金额,还有额外的红利,这部分红利是根据市场的表现来的,有可能更多也可能更少。这个计划非常适合那些手上有闲钱,希望留给孩子的人,只要存进去就可以不管了,非常省心。
当然,如果你是那位50岁的大哥,在存满50万之后,想每年取出3万作为养老金,我们可以计算一下,看看最后能剩下多少钱,以及最终能翻几倍。根据计划书,从第11年开始,每年可以领取总保费的6%,也就是4万,直到100岁。
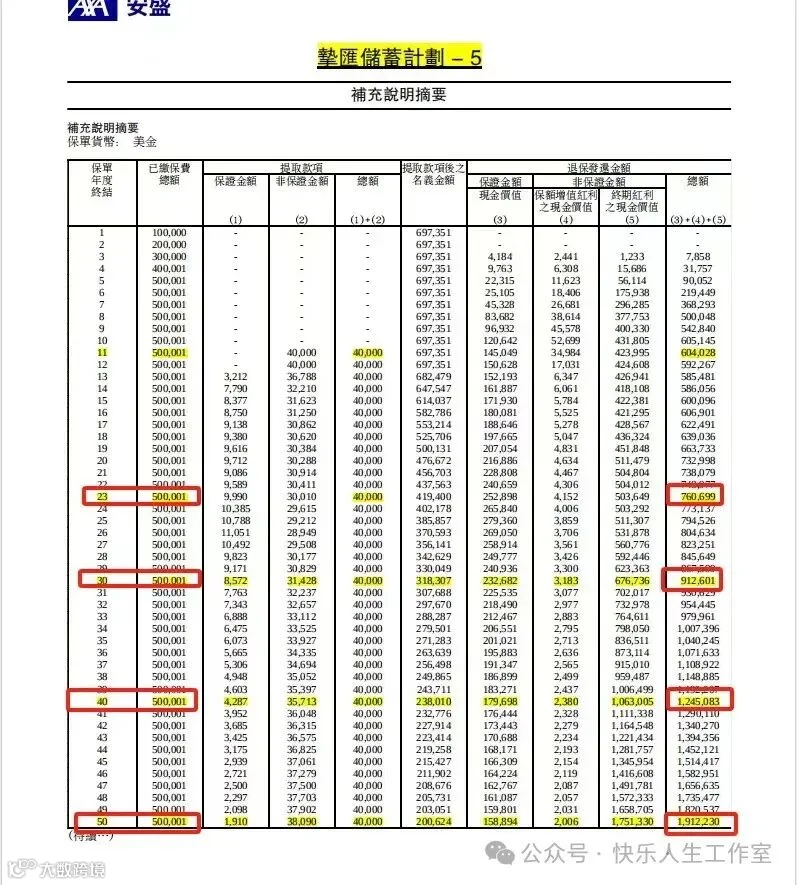
到了61岁,已经领取了4万,余额是60万;
到了70岁,已经领取了40万,余额是73万;
到了80岁,已经领取了80万,余额是91万;
到了90岁,已经领取了120万,余额是124万;
到了100岁,已经领取了160万,余额是191万。
所以,到了100岁,总额是160万加上191万,等于351万,翻了7倍。可以看出,选择不同的领取方式,最终账户里的钱会有很大的差异。总的来说,领得越晚,账户里的钱就会越多,就像滚雪球一样,越滚越大。
虽然计划书上给出了具体的领取方案,但我还是要提醒大家,最好根据自己的实际情况来决定,不要急于一时,耐心等待红利的积累,这才是最明智的做法。毕竟,好东西总是值得等待的,不是吗?
最后,让我们来看看安盛挚汇储蓄计划的一些亮点:

多元货币配置:提供多种货币选择,满足全球资产配置的需求。
灵活的货币转换:从第三年开始,可以无限制地转换保单价值到其他货币,无需手续费。
双重货币户口:从第10年开始,可以选择将部分保单价值锁定在主要货币户口,减少市场波动的影响。
无限次更换受保人:可以无限次更换受保人,实现财富的代际传承。
灵活的保单选项:提供多种保障和传承规划的选项。
总之,安盛挚汇储蓄计划确实是个很有吸引力的产品,尤其适合那些有外币需求、看重长期收益和保障,以及有传承规划需求的人群。而且,安盛保险公司的分红实现率也很高,显示出他们强大的投资管理和风险控制能力。
近年来,安盛公布的分红实现率普遍较高,部分产品的实现率甚至超过100%,这意味着客户实际获得的分红金额超出了投保时计划书所示的数值。
以安盛的 旗舰储蓄险产品为例,如“安进系列”和“丰进”,这些产品的分红实现率连续多年保持在较高水平,总价值比率也多次超过100%。特别是“安进系列”中的某些产品,其终期红利实现率甚至达到了114%。