


香港保险界的“特产”——储蓄分红险。
“储蓄分红险”到底有什么魔力,让内地客户如此青睐?


-
货币转换:多种货币,无限次转换; -
可观回报:长线潜在回报达7.19%; -
开枝散叶:无限次灵活的拆分保单; -
红利锁定:锁定潜在回报,随时提现; -
财富传承:财富持续增长,无限次更改受保人,确保财富永续传承。

-
想要高杠杆+高保额保障的高净值人士 -
重视资产多元化配置、想分散风险的投资人士 -
未雨绸缪,想提前为子女教育、自己未来养老做好投资规划的人士 -
不赚高风险的快钱,追求稳健增值、安全保本的理性投资者 -
想获得长期高收益复利效应 + 短期现金流的投资人士

- 用一位妈妈为刚出生的孩子投保的香港储蓄分红险作为举例,假设每年存10万美金,一共存5年,就可以做到三代人受益:
1)孩子从19-22岁,每年领取20万美金作为教育金
2)孩子30岁的时候,领取30万美金作为置业、婚嫁金
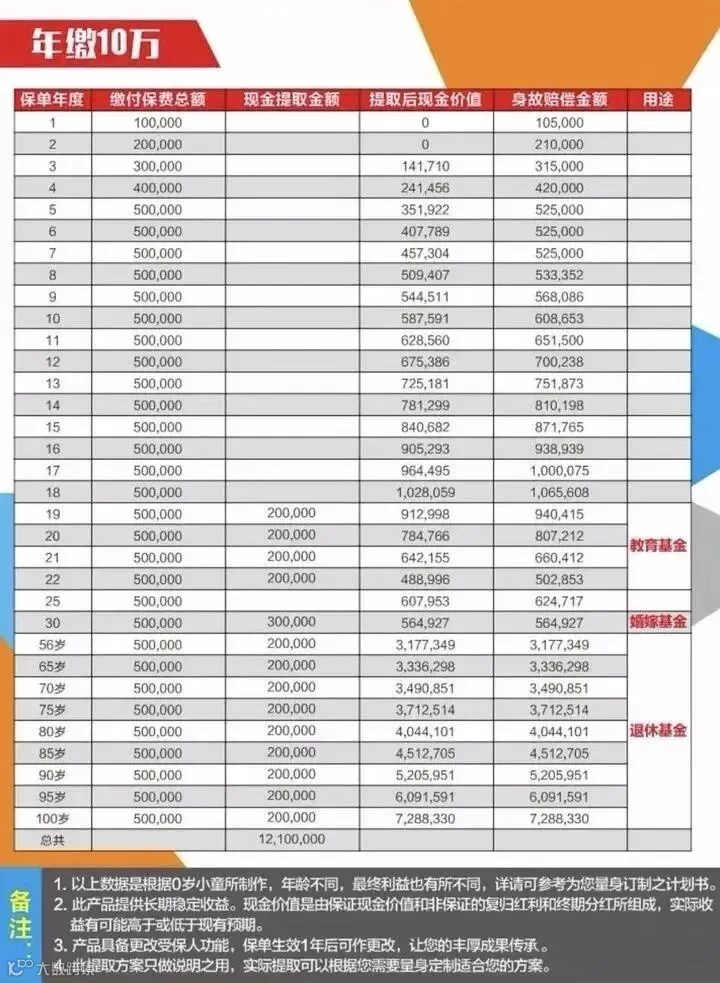

有人就问了,真的能拿到吗?
毫无疑问,真的就能拿到,这就是复利的威力,看看爱因斯坦当年就说过的话。
10年就是10倍,20年就是100倍,30年就是1000倍,40年就是10000倍。
10年后变成10万,20年后变成100万,30年后变成1000万,40年后变成1亿。
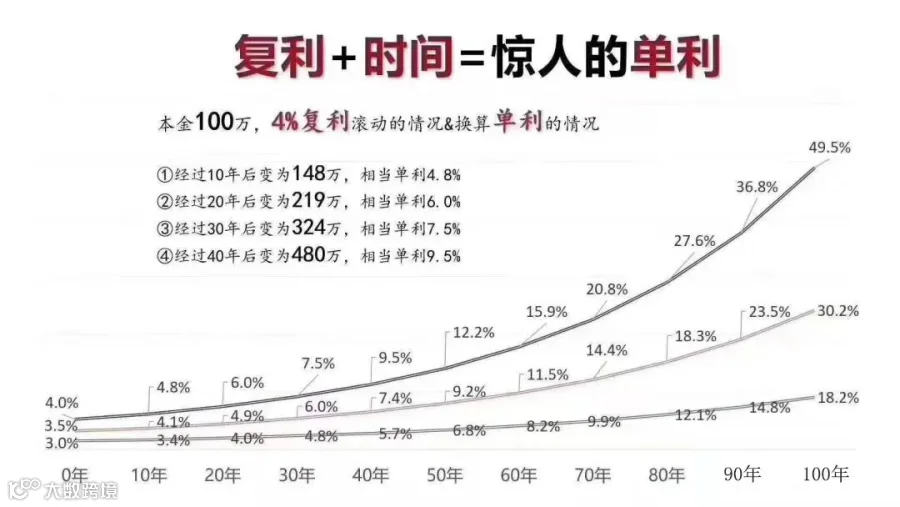
复利是个好东西,但我们也要自己“配得上”它,而香港储蓄分红险则是复利的配置神器。

普通人的复利配置神器大多数是通过香港保险来完成,其中储蓄分红险受到追捧。主要因为香港保险教育金的优势更为明显:复利计息,分散风险,稳健增值,灵活理财,投保简易,且美金计价。
香港保险自2015年就越来越为内地人熟悉,甚至出现彻夜抢购的局面。我们看到在香港进关的轰动人潮中,有越来越多的投资者是为了购买香港保险。
—END—
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
