


在香港多样的保险产品中,储蓄险因其稳定回报和灵活取款的特点,深受投资者青睐。
随着保险公司不断创新,分红力度已成为评估产品吸引力的关键因素之一。
本篇文章在对比分析香港几大知名保险品牌的储蓄险,以便投资者能更全面地掌握不同产品的分红情况。
为了保证对比的公正性,我们采用了一致的保费标准和提取方案:
永明保险:万年青·星河尊享
首先来看永明保险的"万年青·星河尊享"计划,在累积缴纳50万美元保费后,自第11年开始,每年可提取4万美元直至终身。
经过100年的积累,账户剩余现金价值达1.27亿美元,加上所有提取金额和预计退保价值总计13035万美元,相当于原始保费的260倍。

宏利保险:宏挚传承保障计划
接着是宏利保险的"宏挚传承保障计划",同样是在累积50万美元保费后,从第11年起每年可以领取4万美元。
到了第100年,其预期退保价值加上全部提取总额达到了9978万美元,即原始保费的200倍。

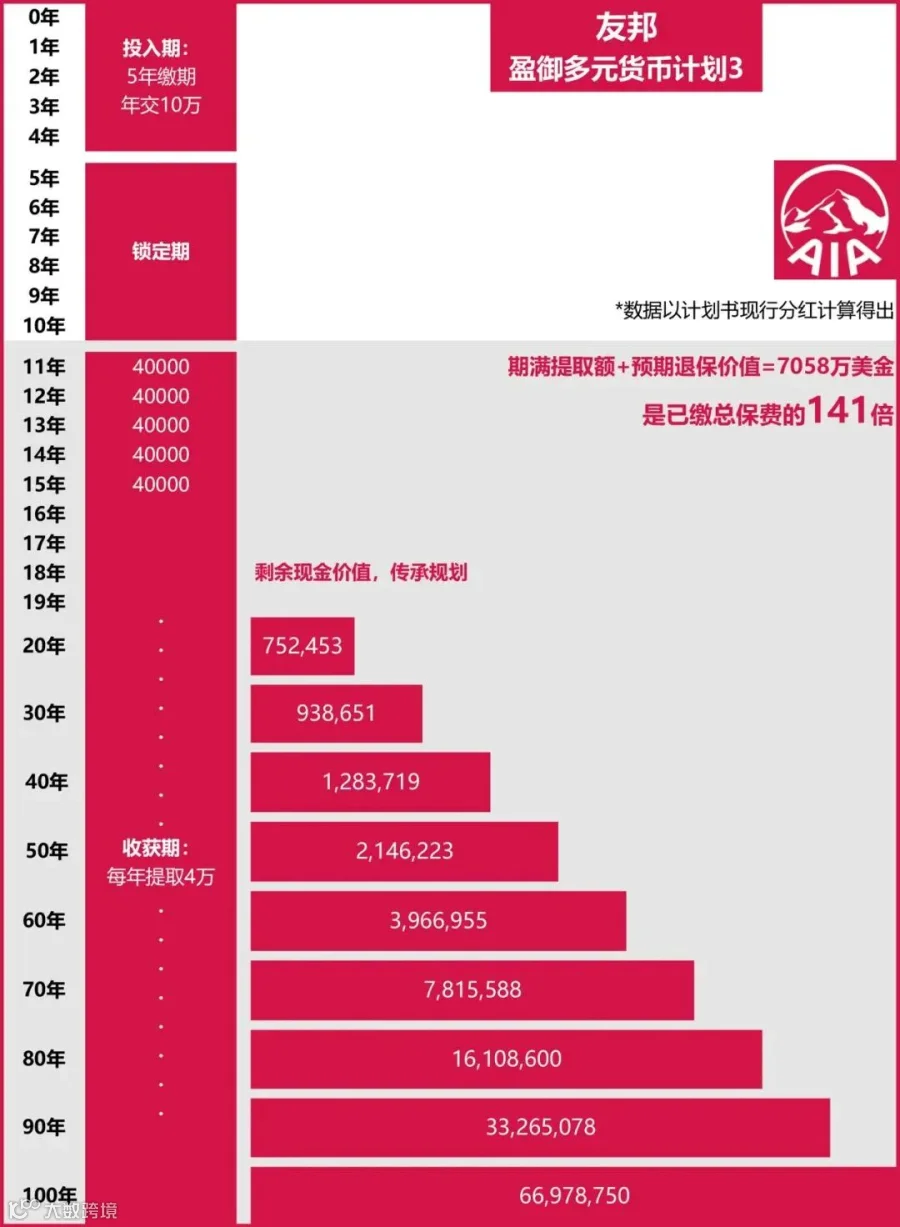
友邦保险:盈御多元货币计划3
再看友邦保险的"盈御多元货币计划3",当累积总保费达到50万美元之后,从第11年起每年可领取4万美元。
即便到了100年后,其预期退保价值加上所有提取总额也高达7058万美元,相当于原始保费的141倍。
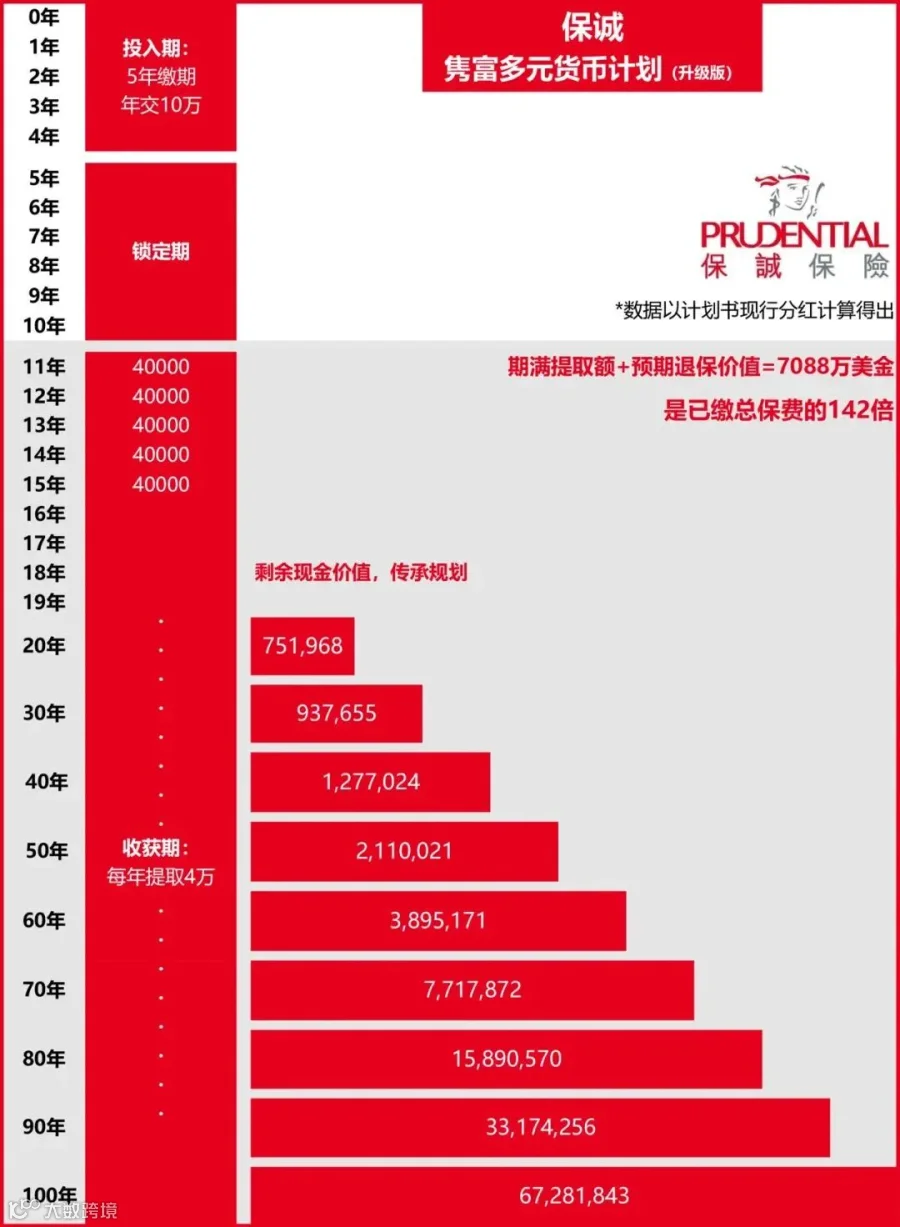
保诚保险:隽富多元货币计划(升级版)
然后是保诚保险的"隽富多元货币计划(升级版)",同样是累积50万美元保费后,从第11年起每年领取4万美元。
在100年期限结束时,预期退保价值加上所有提取总额为7088万美元,即原始保费的142倍。
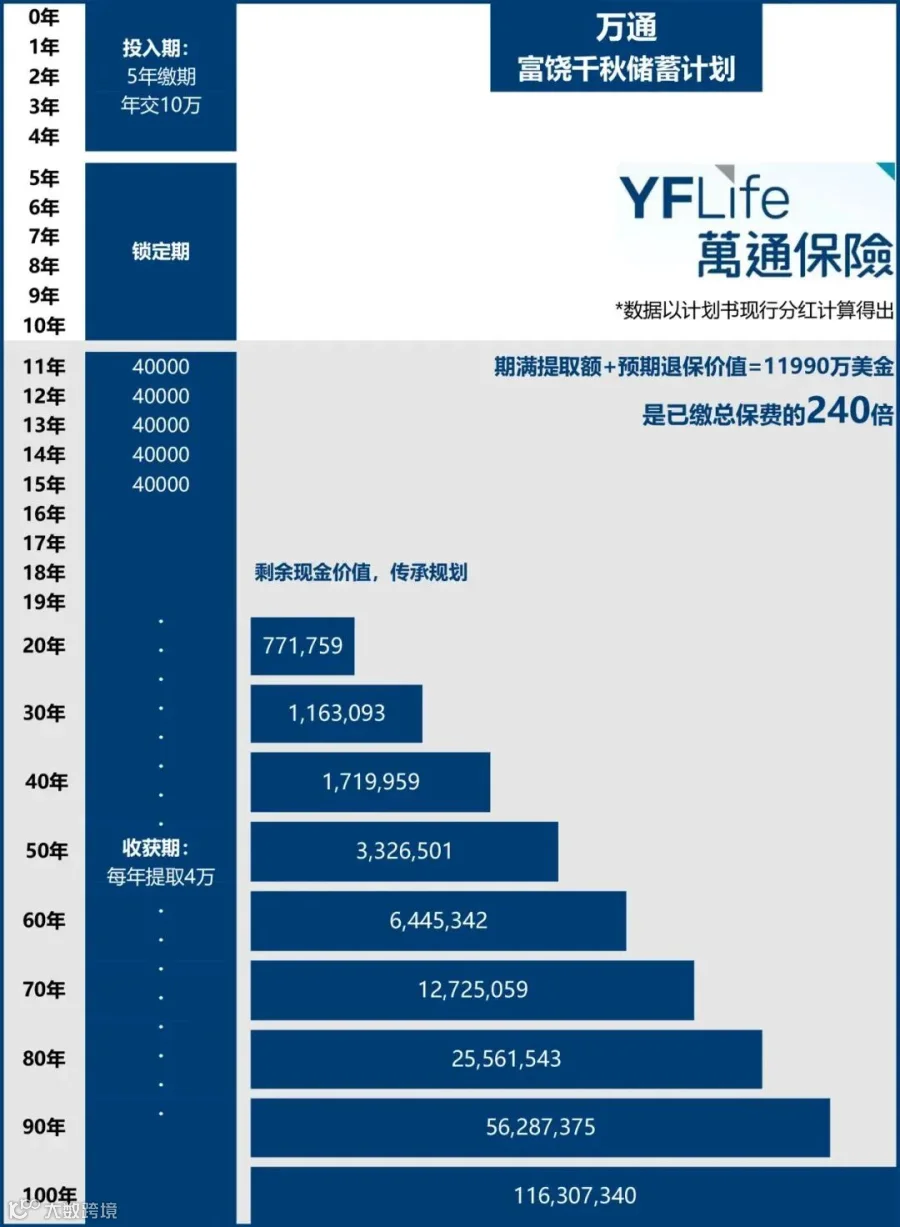
万通保险:富饶千秋储蓄计划
接下来是万通保险的"富饶千秋储蓄计划",在累积总保费50万美元后,从第11年起每年可提取4万美元直到终身。
100年后的账户现金余额为1.16亿美元,加上所有提取金额和预期退保价值共计11990万美元,相当于原始保费的240倍。
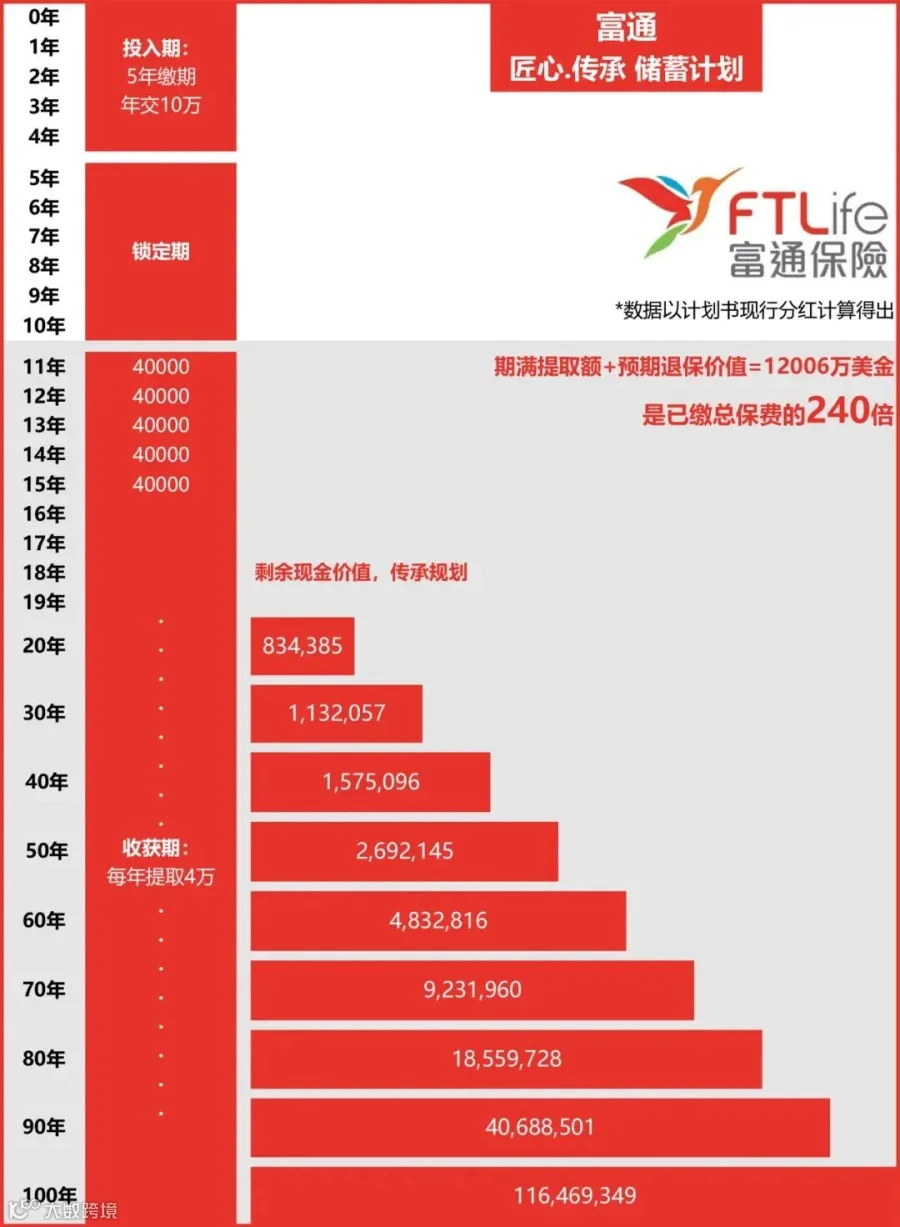
富通保险:匠心传承储蓄计划
还有富通保险的"匠心传承储蓄计划",表现同样出色,100年后的账户现金余额为1.16亿美元,加上所有提取金额和预期退保价值共计12006万美元,也是原始保费的240倍。
安盛保险:挚汇储蓄计划(优化版)
最后是安盛保险的"挚汇储蓄计划(优化版)",在累积50万美元保费后,从第11年起每年可领取4万美元。
到了第100年,其预期退保价值加上所有提取总额为5920万美元,即原始保费的118倍。

综上所述,虽然这些保险产品在具体设计上有所差异,但都能为投保人带来长期而稳定的收益。
因此,在挑选储蓄险时,建议投资者综合考量保险公司的综合实力、产品收益率、分红实现率、投资策略、客户优惠政策以及具体的提取安排等多重因素,从而选出最符合自身需求的保险产品。
