


据媒体报道,8月底一对持有多家上市公司的创业者二代夫妇,在香港友邦为家庭投保了巨额的友邦储蓄险,总保费超5亿元港币。而在今年2月,汇丰保险在港售出一张2.5亿美元(约人民币18亿元)的人寿保单,打破吉尼斯世界纪录。
港险大单频出,香港储蓄分红险仍备受内地客户青睐。香港保监局近期公布的数据显示,尽管在高基数下内地访客新单保费同比下降了6.9%,但上半年该数据仍高达297亿港元。其中,终身寿险、储蓄寿险等具有储蓄属性的险种保费占比超过九成,显示出内地居民庞大的储蓄需求。
1、内地客户储蓄类产品是主流
一位接近港险的市场分析人士指出,香港保险可以大致分为两大类,一类是重疾,被称为危疾,另一类是理财,主要是分红型的终身寿险。“在十年前重疾险保单数量曾占到港险的三分之二,保费一度占到百分之十几,但现在重疾险的保单数量只有30%,保费占比也只有3%左右,大量内地人赴港购买保险主要是(寻求)理财功能。”
从香港保监局披露的上半年内地访客购买个人人寿产品数据看,新增保单显示,终身寿险、危疾、储蓄寿险分别占比59.1%、29.4%、3.4%,新增保单保费显示,终身寿险、储蓄寿险、危疾分别占比79.7%、12.1%、2.7%,其中,终身寿险、储蓄寿险等具有储蓄属性的险种保费占比超过九成,显示出内地居民庞大的储蓄需求。
北京联合大学商务学院金融系教师杨泽云对《每日经济新闻》记者表示,香港保险有其诸多优势,因而吸引了不少内地居民赴港投保。但也要了解和认识到香港保险产品的特点和风险,如汇率风险、收益风险、无限告知等,做到心中有数,避免事前不知而事后后悔。
2、港险存在几大不足
北京联合大学商务学院金融系教师杨泽云对《每日经济新闻》记者表示,香港作为全球三大金融中心之一,其保险资金投资渠道和投资收益相对而言优于内地,因此其储蓄型保险产品的投资收益相对较高,特别是会给予客户一个较高的投资收益预期。
但他强调,香港保险也是保险,而非投资。“买香港保险的最终仍然得是防范风险、应对风险,而非以获得较高收益为目的。需要注意的是,相对于内地保险产品,香港保险产品也有一些不足。”他提到。
▶ 一是内地居民投保香港保险需要出境到香港投保,出现理赔纠纷,需要遵循香港法律。
▶ 二是香港保险的告知要求高于内地。香港的保险市场较为成熟和发达。香港居民的保险知识也较为丰富。
保险经营所遵循的最大诚信原则中的告知要求,内地是询问回答告知,而香港则是无限告知,即不仅局限于投保单所询问的问题,其他任何影响保险人是否承保或者是否增加费率的“重要事实”均需如实告知。而一旦违反如实告知义务,则可能导致保险公司不承担保险金给付责任。
▶ 三是资金出入境风险。目前,内地对于外汇管制较为严格。去香港购买香港保险,需要购汇出境,未来保险公司给付保险金还涉及外汇换人民币入境。
今年4月,香港保险局与香港廉政公署首次采取联合行动,打击向内地客户无牌销售保单的贪污及违规行为。
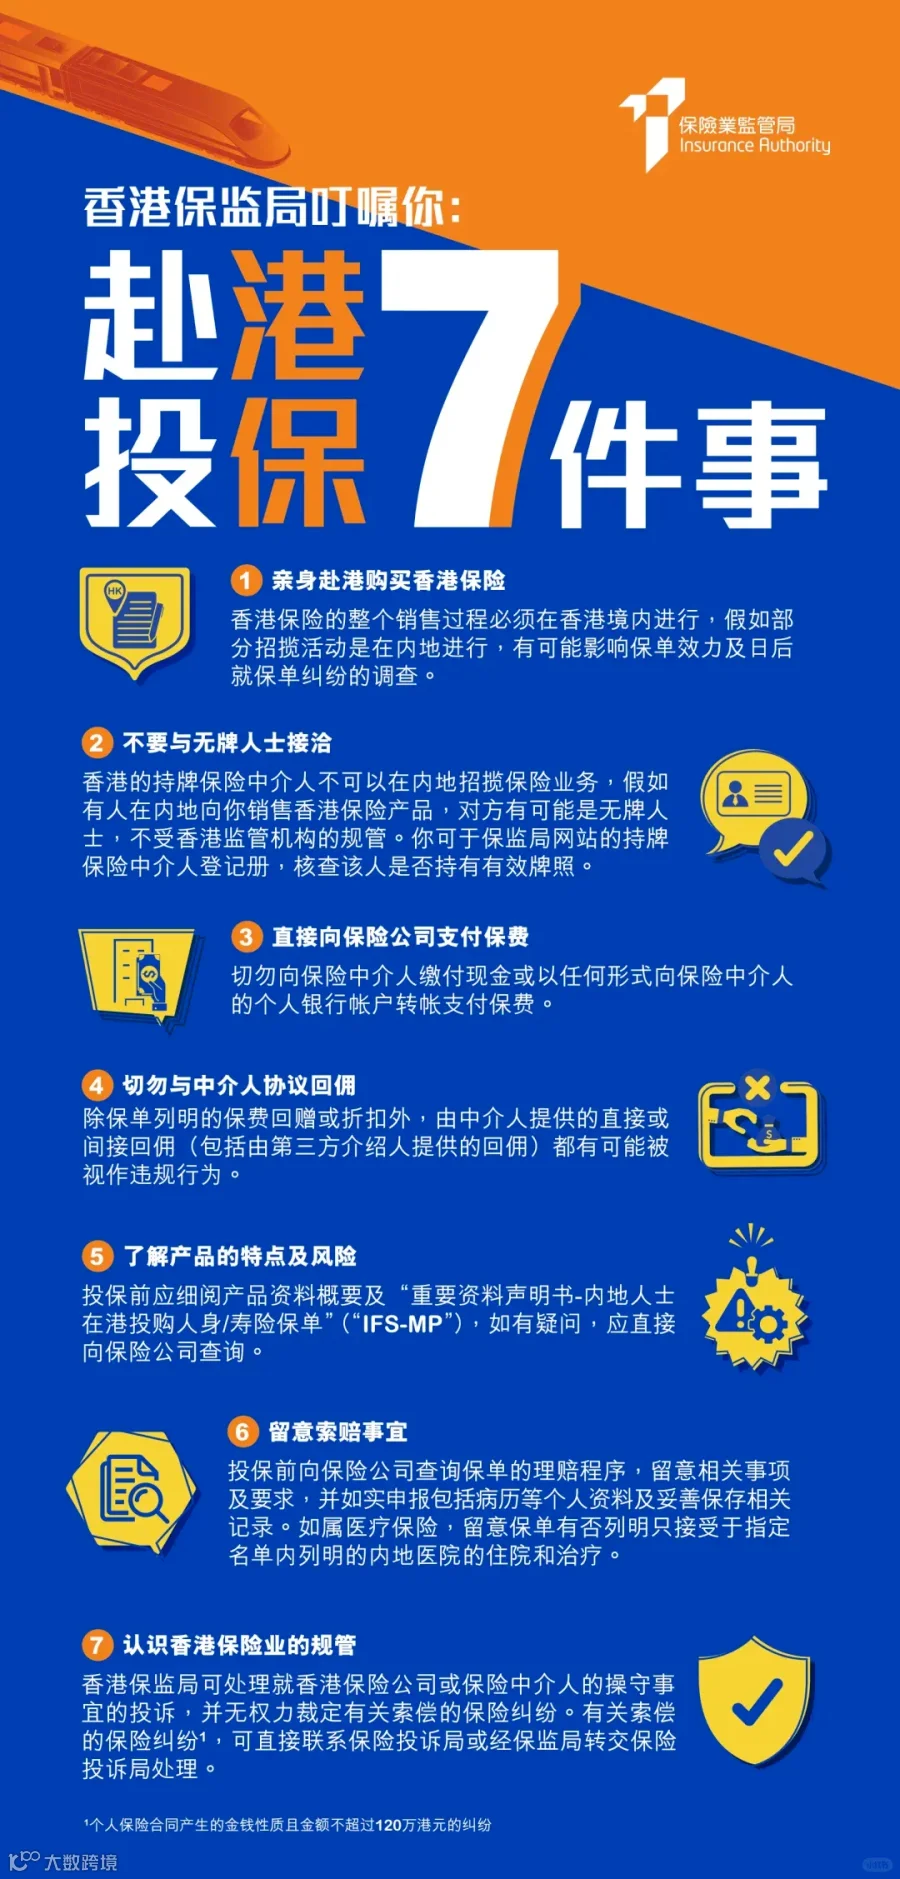
此外,香港保监局还提示内地访客“赴港投保7件事”,包括:亲身赴港购买香港保险、不与无牌人士接洽、直接向保险公司支付保费、切勿与中介人协议回佣、了解产品的特点及风险、留意索赔事宜、认识香港保险业的规管等。
今年8月,国家金融监督管理总局披露对罗卓坚委员今年提案的公开答复时指出,考虑到内地与港澳地区的保险市场在法律体系、监管制度、机构管理、产品设计和销售、消费者认知等方面存在较大差异,市场风险易交叉传染,消费者权益保护难度较大,现阶段直接开展跨境保险通试点的时机尚不成熟。
