越来越多内地朋友都选择了香港保险,在跟很多客户朋友沟通的时候,发现大家其实对于香港保险的需求都是很明确的;养老金、教育金、财富传承或者是为了以后出国做准备。
但是面对这么多家保险公司的同类型产品,肯定是纠结的。毕竟保险公司太多了,百年老店也不少,产品直接收益也会有所浮动,早提取和晚提取在选择产品上也会有所差别,到最后买哪家公司的产品成为了很多客户思考的问题。
然而经过统计发现大部分的客户最后都选择了友邦,当问及原因的时候,基本上回答的都是:友邦公司大,很稳健、很放心。毕竟买保险买的是保司对未来的一种承诺,一家稳健、放心的公司是客户的必然选择。
那么友邦到底有什么魅力能够吸引这么多客户呢?
2023年底,友邦公布一张20年前客户投保的产品总现金价值实现率。
其中,2003年投保的【六年付清储蓄分红寿险】,保单期限20年,实际总现金价值实现率为124%,远超预期。

经历了金融危机这等极端黑天鹅事件,他竟然还能做到这么稳的分红,这绝对是超强资管能力的体现。
根据香港监管的要求,香港保险公司需要在每个保单周年日,给到投保人一份重新厘定的“保单预期价值一览表”,和我们看的计划书演示数值类似,里面会展示新的预期分红,看退保现金价值一栏。

简单理解就是,你拿到最新的预期价值一览表,如果马上退保,看当年度的“退保发还金额”总额,就是可以实际拿到的钱。
分红实现率也是反映客户实际收益的重要指标,对于客户来说至关重要。
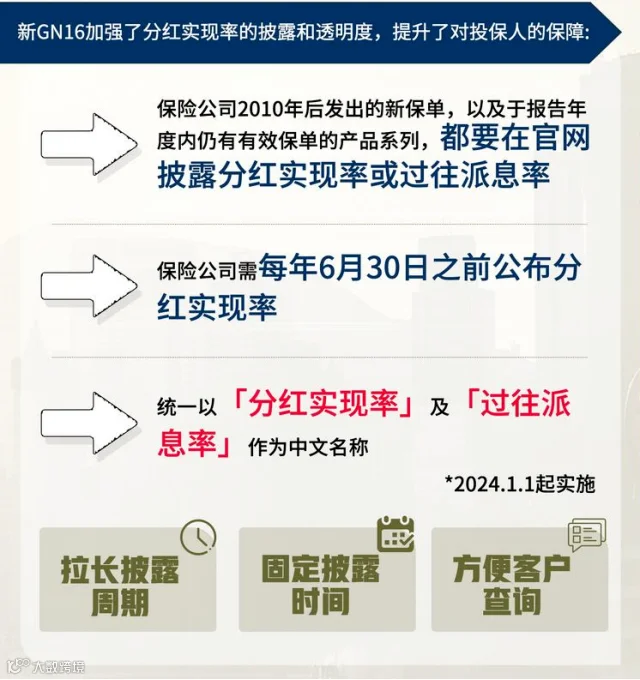
新GN16于2024年1月1日开始实施:
凭借着大写的“靠谱”,友邦分红“稳"字招牌深入人心。

图:译自《友邦2023全年业绩简报(英文版)》
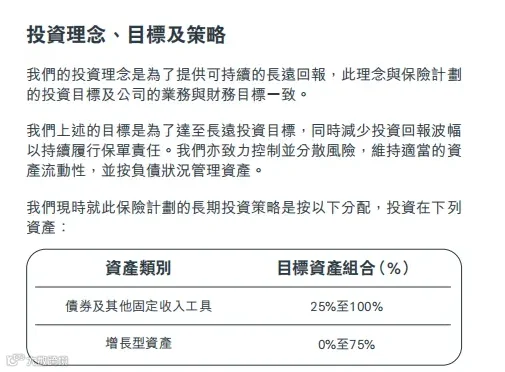
以盈御3的为例,固收类占比25%-100%,增长资产占比0%-75%,可见是非常稳健的,也和盈御3可以早日提取是非常匹配的。
2.平滑机制
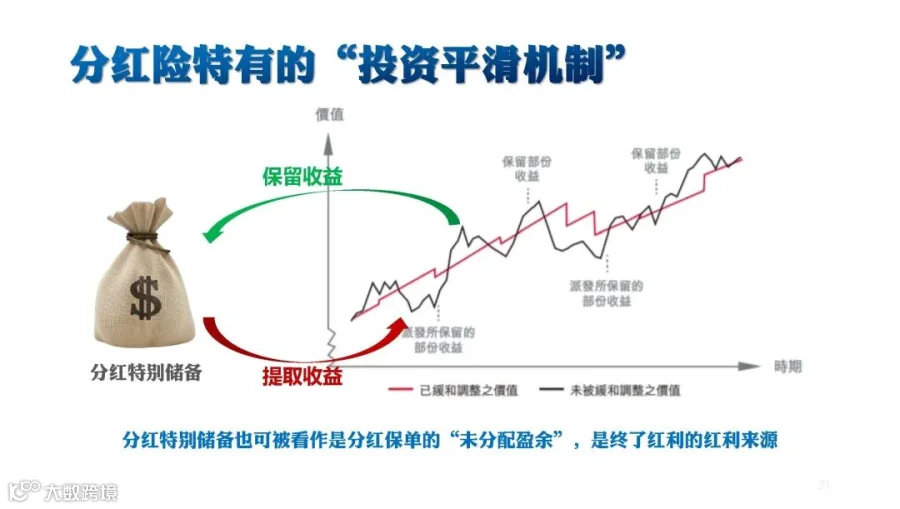
友邦会在投资收益特别好的年份,把其中的一部分盈余“储存”起来,放在一个“分红特别储备”的账户里面,以备后面投资收益不好的年份使用。
当哪一年仅仅依靠当年的投资利差已经无法达成分红派发预期的时候,保险公司就会从分红特别储备账户里取一点钱出来,补全派发,从而令客户哪怕是在市场整体投资收益表现不佳的年份,也能获得稳定的分红派发。这就是分红险的“投资平滑机制”了。
分红险的非保证收益利用“投资平滑机制”可以非常有效地平滑分红险的投资收益,令分红险的运行不会大起大落,从而令客户每年都能够获得符合预期的稳定回报。
香港友邦公司实力展现

10连冠

9个市场第一

收益提升
友邦高调宣布,旗下大部分产品的分红预期保持不变,甚至调高了一些产品的分红。
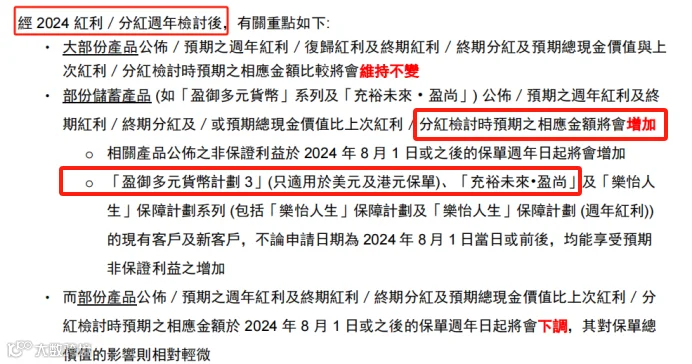
这就意味着,保单周年期在2024年8月1日至2025年7月31日这段时间的保单,其预期价值表跟去年相同。而部分产品,如现在热卖的盈御3,相应的红利预期会有所增加。
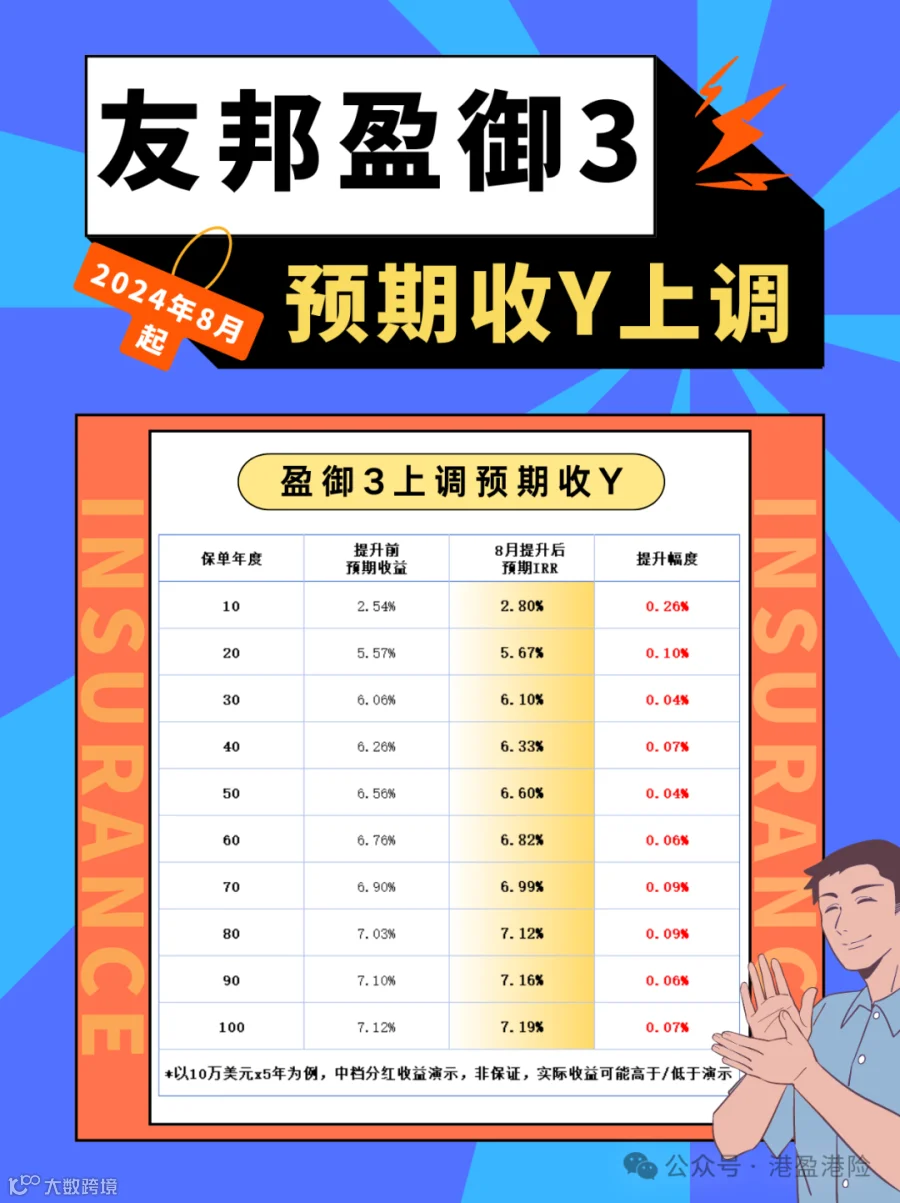
百年品牌的友邦,已经不是第一次增加分红给到持有人了。其实早在2023年7月友邦也宣布了同样的消息。

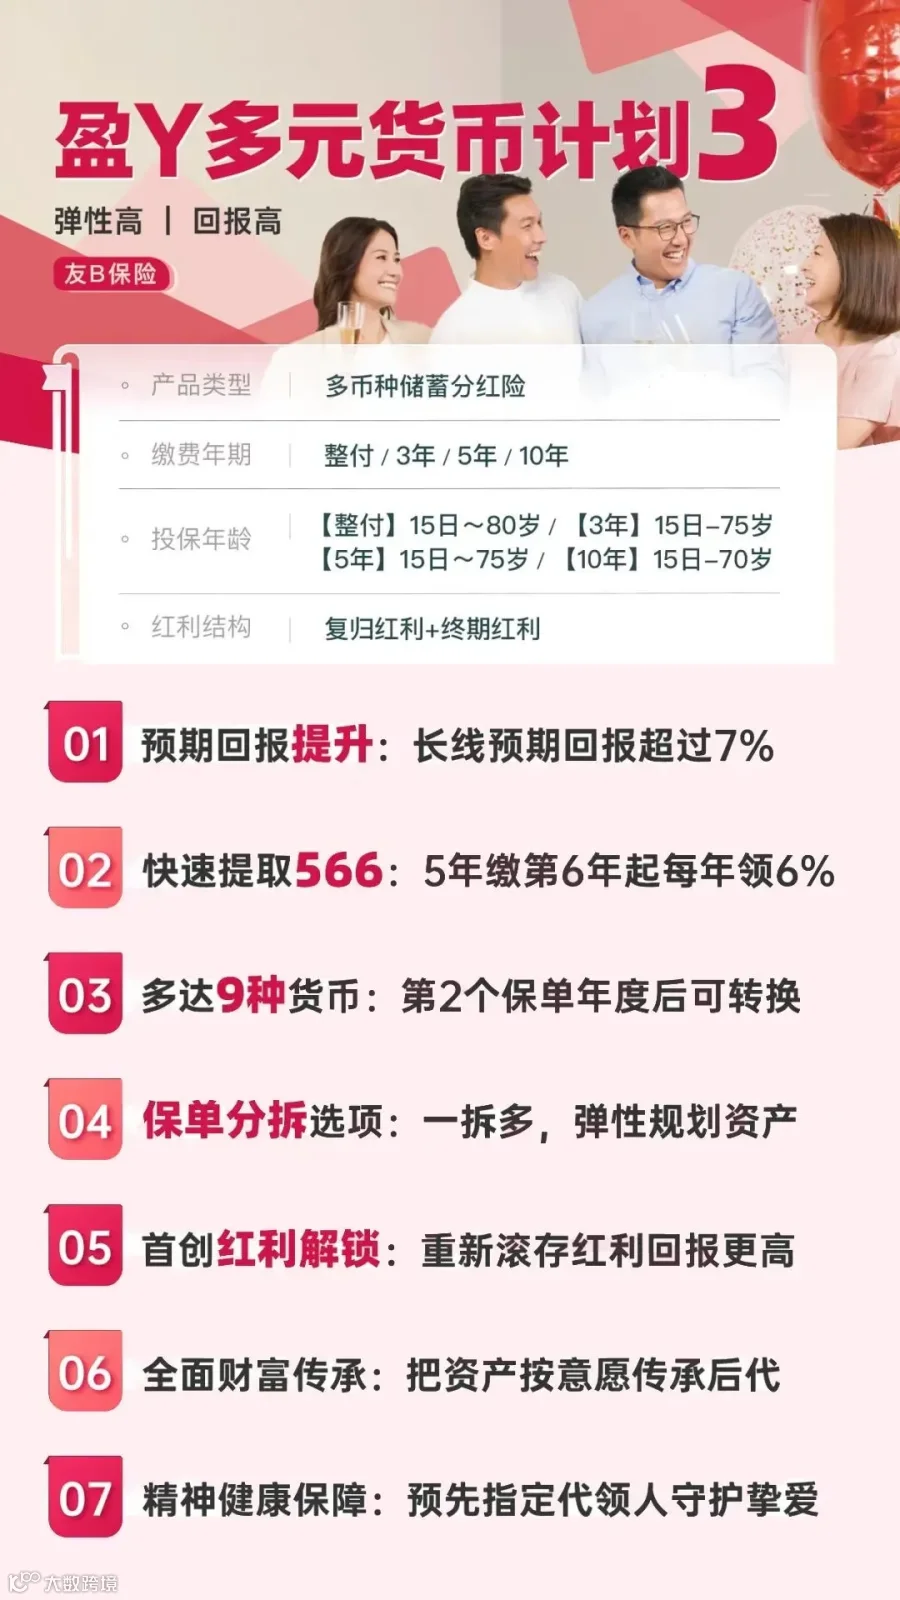
友邦王牌储蓄「盈御3」,是一款集高回报与高灵活性于一身的储蓄型保险产品。特别适合作为中长期储蓄工具,号称经济波动中的财富守护者。

1、「盈御3」预缴享高达8%保证利率


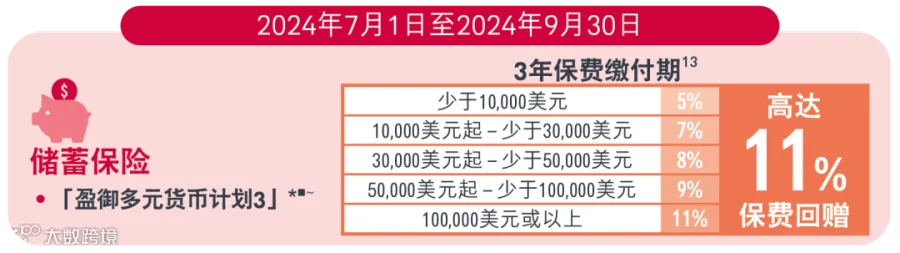



免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!