


你真以为,你不买,别人也不买?
其实都在偷偷买,只是你没买,每年几百亿保费,谁交的?
别人买的时候,你不知道,别人领钱的时候,也不会告诉你。
就只留下你,觉得海外保单没用。
真实数据1:
2023年,国内人士赴香港投保金额590亿(香港与全球保费约1200亿)!
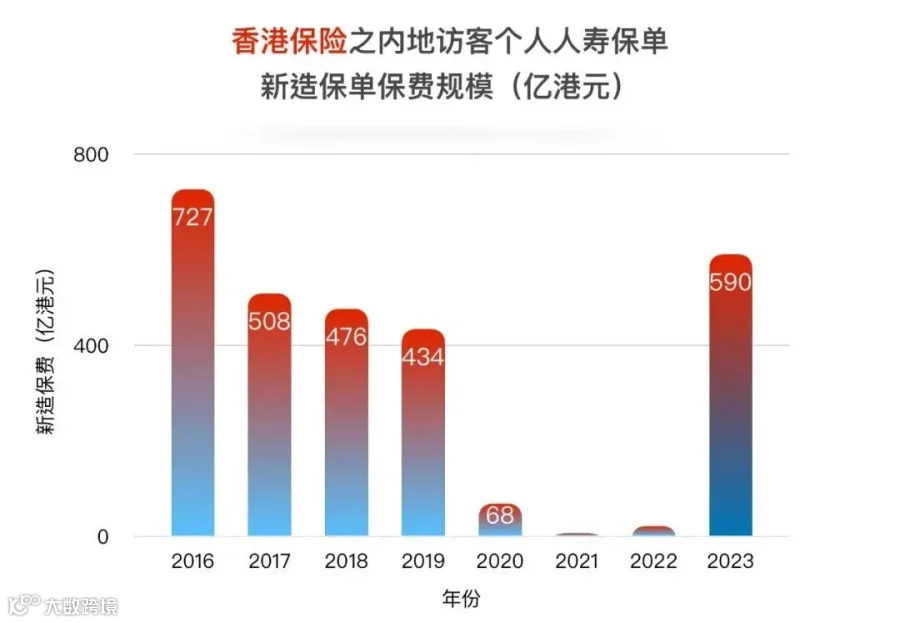
真实数据2:
2024年上半年,国内人士投保金额297亿港元(上半年,香港与全球保费约1156亿港元)!

当你在纠结内地保险产品预定利率是2%,还是3%的时候,聪明的智者直接选择香港保单年化7%。
数字代表着不同的生活质和理财智慧,
选择「国内保险」,你可能会感叹货币贬值太快。
选择「香港保险」才能成为时间的朋友。
部分智者已作出决定,您呢?


国内保险3%跟香港保险7%差距有多少?
20年相差126万,50年相差1700万。
70年相差9000万,100年相差8亿。
8亿,9000万这么大数值的财富,你觉得儿孙有多少能力可赚到?何不直接给他们使用?

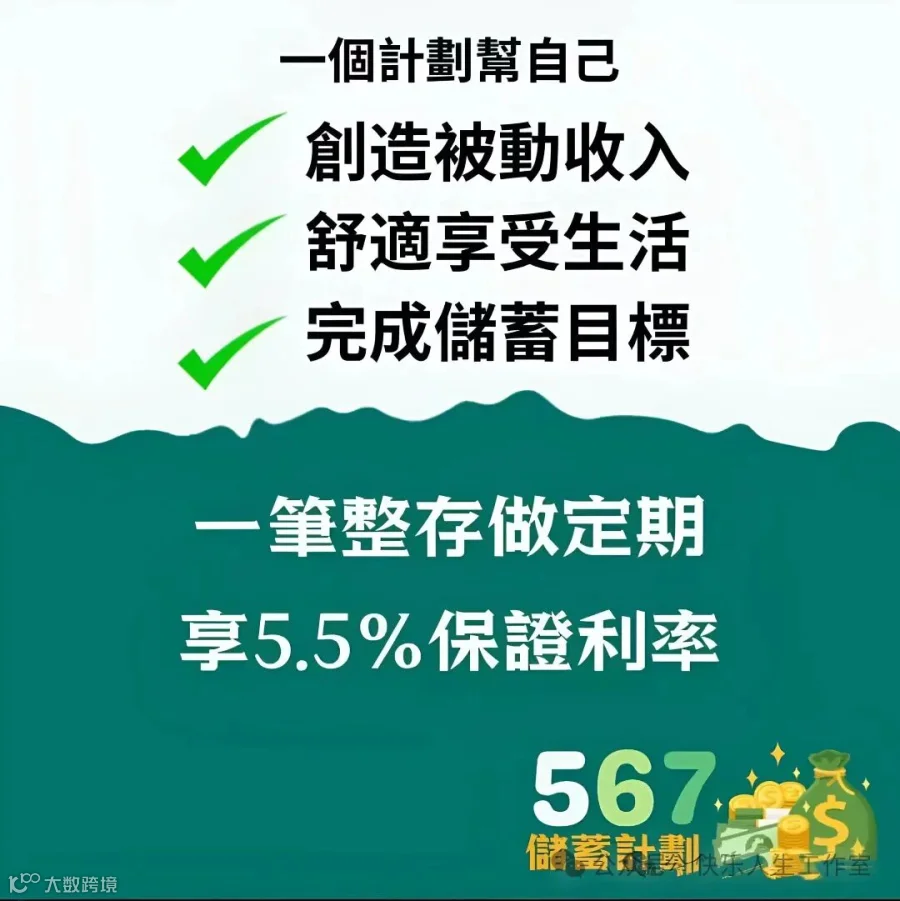
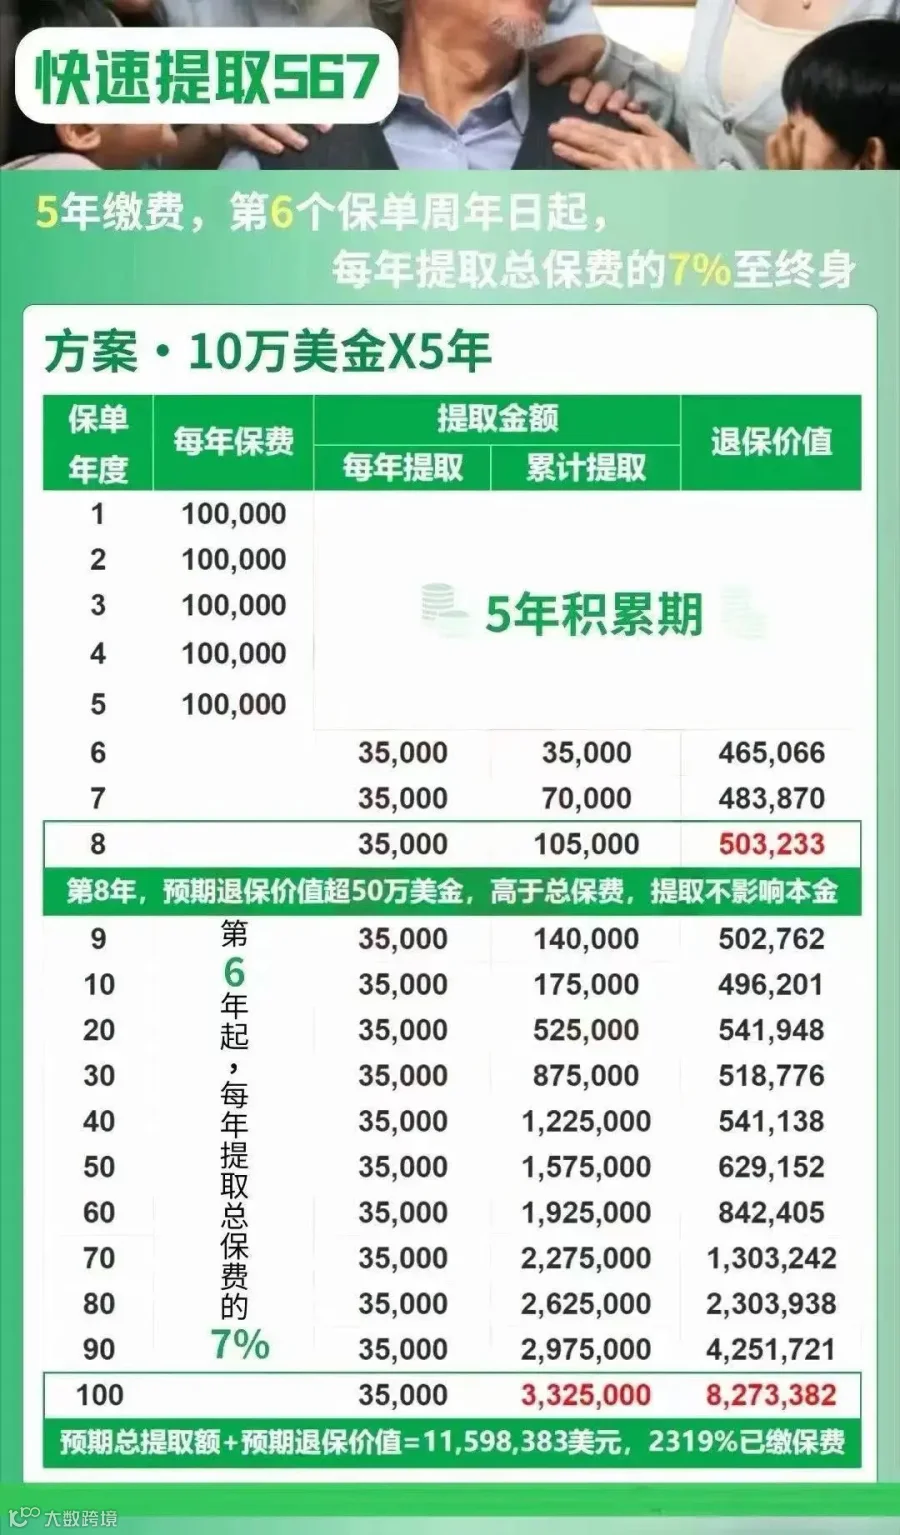
10万美金,缴5年,给自己每年增加7%被动收入,35,000/年美金,每月加薪3000美金,期限一辈子。
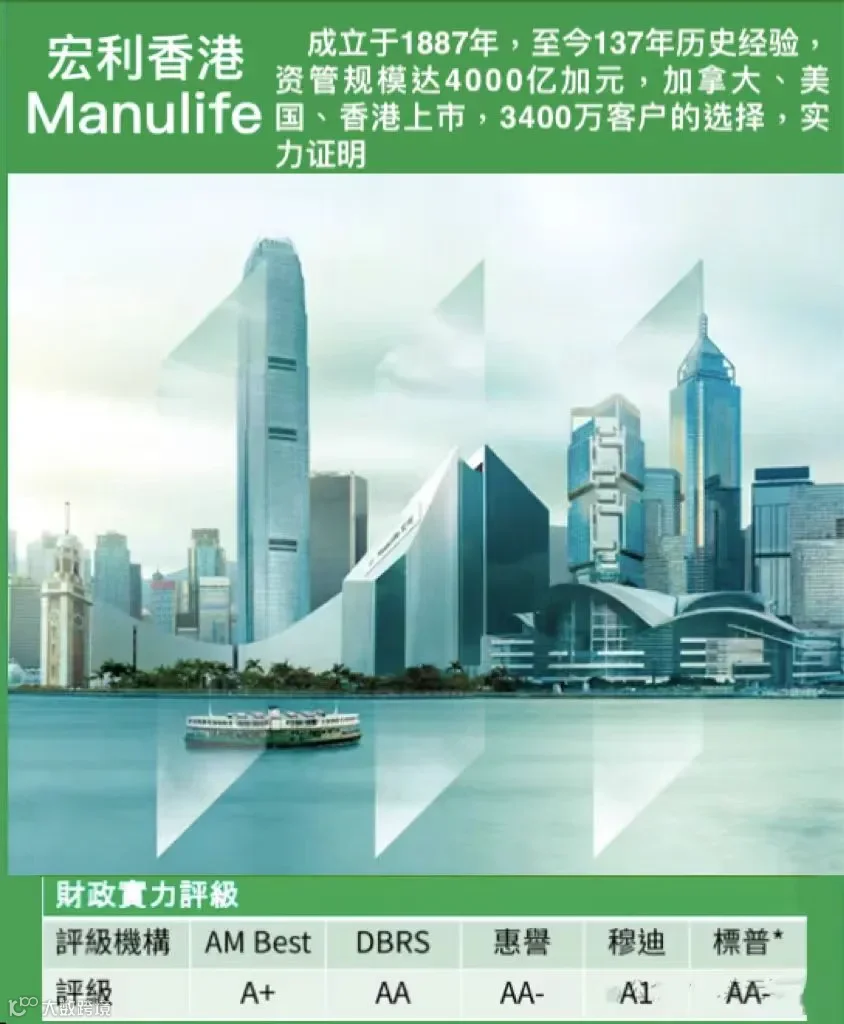
「香港宏利Manu life」提供,137年保险公司,1887年至今,管理资产4000亿加元,世界500强,排名276,全球评级机构:标准普尔/穆迪给予AA。
3400万客户的选择,实力的证明。

有钱人为什么喜欢香港保单?
因为「香港保单」可以世代传承,就是永久产权。以后儿女或孙子一代,很有可能会出国留学,创业,退休、移居海外,这个保单就能用上,是不是很好?
香港保单有9种货币转换,这不就是灵活的国际资产吗?
另外,香港保单还允许持有人与备受保人的灵活更换机制。
这意味着,您为儿女购买的保单,在未来可以根据家庭变化无缝过渡到孙子辈,确保爱的传递与财富的延续。
经过三代的人传承,百万变千万,千万变亿万。
所以,想穷都难,只能越来越富。

香港投保流程:

没人能保证一辈子都有钱(前首富,恒大许先生都不能保证),现在有能力,给未来一份保障。
我们在配置「海外资产、香港保单」的时候,不是为了赚更多,是因为我们看中了它独有的一些功能属性。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
