


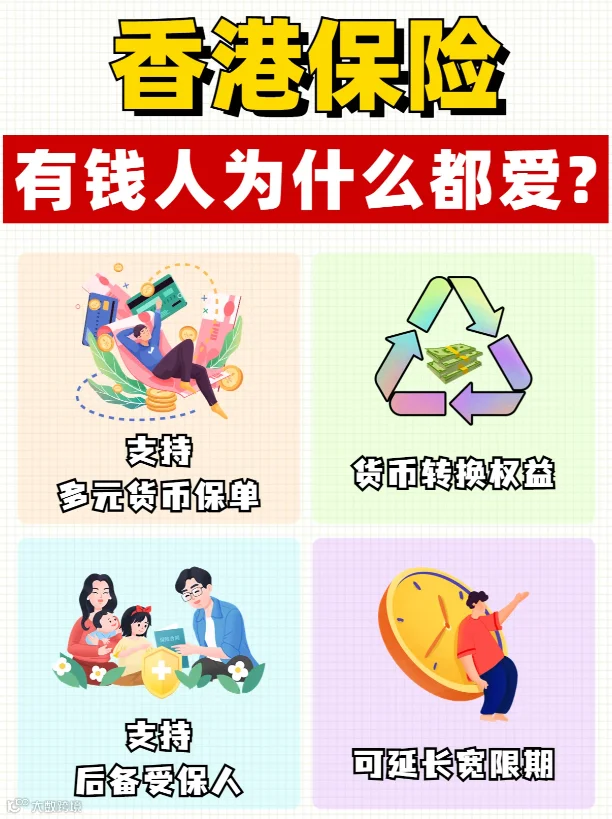
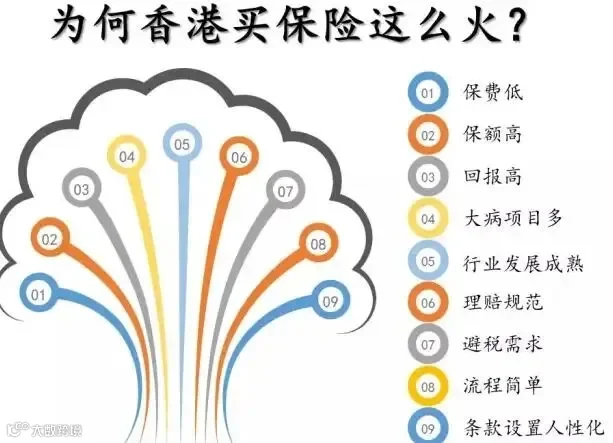
1、重疾险价格有优势,而且分红重疾险具有明显的抗通胀作用;
2、收益率相对内地而言更高一些,相关保险条例更加完善;
3、香港保险视野更广,投资于全球,资产配置也进行全球配置;
4、保费是按照人均寿命82岁进行测算的,而内地是按照75岁测算,相对保费会更低!
今天就来分析一下香港的保险优势,一起往下看:
1 香港与内陆的重疾险是否冲突?
不冲突,理赔时二者独立理赔。
2
在香港出现纠纷去哪里解决?
香港保险索偿投诉局,受理120万港币以下的案件。
2013年5月1日起,已经将理赔范围扩大到内陆及境外人士,审理时间通常为4~6个月。
3
投保后悔了,保费能退回来吗?
21天冷静期内是可以的,香港保险公司需要退回全额保费(投连险除外)
4
买香港保险需要体检吗?
香港重疾险和高端医疗,需要如实的健康告知和完整的医疗资料如不完整,则需要在香港保险公司指定的医院进行体检,而香港储蓄分红险,要求较为宽松,若是巨大保单,需要健康告知和资金或收入证明。
5
香港保险退保能退保费吗?
香港保险退保,是退给你现金价值,通常香港保险前3年的现金价值非常低甚至没有,此时退保,没有任何收益,不会退还保费。
6
能否为刚出生的孩子投保香港险?
出生14天后即可投保香港保险,18岁以下儿童投保都无须亲自到港,监护人携带孩子出生证明即可。
7
什么是“不可争议条款”?
香港规定保险公司不能以任何理由,宣布生效2年以上的保单“作废”。简单来说,保险公司以投保人隐瞒、漏报、误告等理由予以抗辩的期限是两年,超过两年,保险公司便不得以此为由拒付赔偿金。

香港保险的谣言真相
1
去香港买保险,两地法律都不保护?
受香港保护。只要你是在香港境内合理合法的签署的香港保险,都是被香港认可的,健全的监管机制和法律制度都会保障投保人、受保人、受益人的合法权益。
2
香港保险,服务差,理赔麻烦?
任何国家的顾客在香港签署的合理合法的保险,所享受的权益,都与香港本地人相同,除首次投保必须本人到港外(除18岁以下儿童),后续理赔工作都无须投保人亲自到港。
3
香港保险无限告知,吸烟的人不能买?
香港保险的健告是“如实告知”,只需将自己的病历单、医保卡、体检报告显示的疾病,以及异常数据如实告知即可,并没有传闻中可怕,但确实比国内要求严格,如果丢失医疗资料,或非主观遗忘,可以在香港保险指定的医院进行体检,可以自由购买香港保险,但须额外缴纳30%~40%的保费。

总结一下,无论是内陆保险,还是香港保险,毋庸置疑,都是各有优劣势;建议如果考虑到资产这方面还是购买香港保险会适合。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
