在探讨香港储蓄险的时候,我们一般关注的是近 10 年的收益状况。然而,对超过 20 年的保单很少有数据展示,尤其是那些持续了 25 年、30 年的保单。
这些长期的保单已经经历了多个经济周期,见证了各类投资环境的变化。通过剖析这些数据,能够了解投资成效、市场动态以及公司的经营策略等关键信息,给我们当下的投资决策提供有价值的借鉴。
幸运的找到了相关的资料!
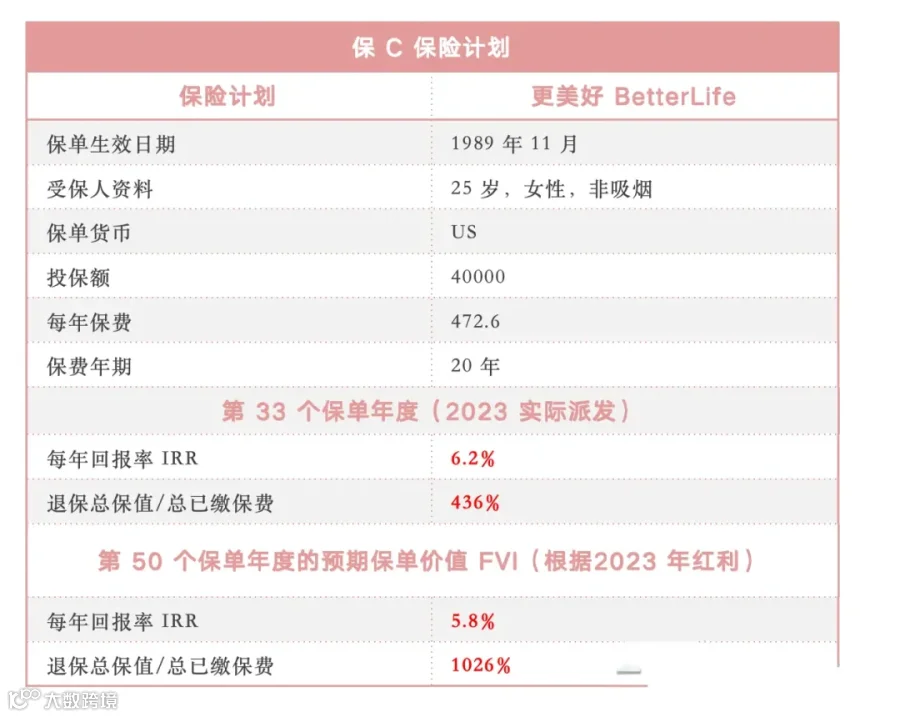 这份保险单于 1989 年 11 月生效,其最初的保险金额是 4 万美元。去年意味着该保单进入了第 33 个年头。经过查询得知,在历经 33 年之后,总保额已增加至初始保费的 436%,也就是增长了超过四倍。
这一转变意味着每年的复合增长率大约为 6.2%。倘若此增长态势持续,到第 50 个保单年度,也就是 2039 年时,预计总保额会是起始保费的 1026%,近乎十倍的增长,而那时的年均回报率预估至少为 5.8%!
从 1989 年至 2023 年,长达 33 年的复利效应让这份保单跨越了经济周期,缔造了传奇。为什么保 C 的保险单能够呈现出这般的实力呢?
我觉得有以下几个原因:
1.经验丰富
保诚保险自 1960 年首次推出“终身寿险及储蓄保障计划”开始,已经积累了长达 60 年的分红保单管理经验。
其投资组合配置遵循战略性投资策略。
基于以往的投资经验,保诚会聘请专业的资产管理公司来管理各类资产,以达成预期的投资回报。
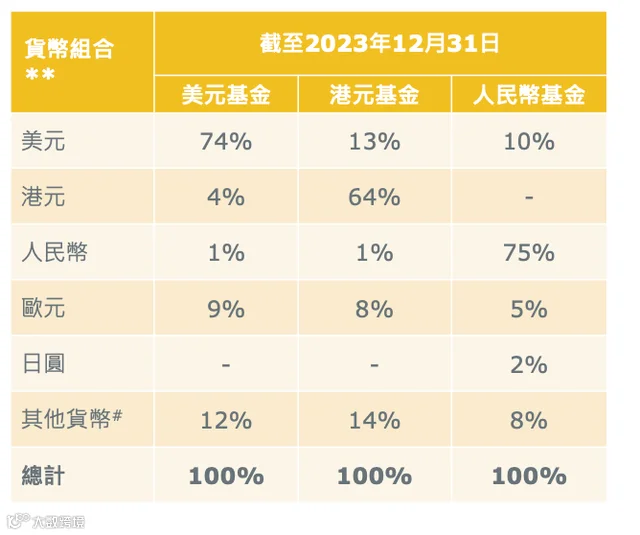
在每个资产类别中,保诚尤其注重投资的分散化,尽力避免过度集中于单一国家、行业或货币。
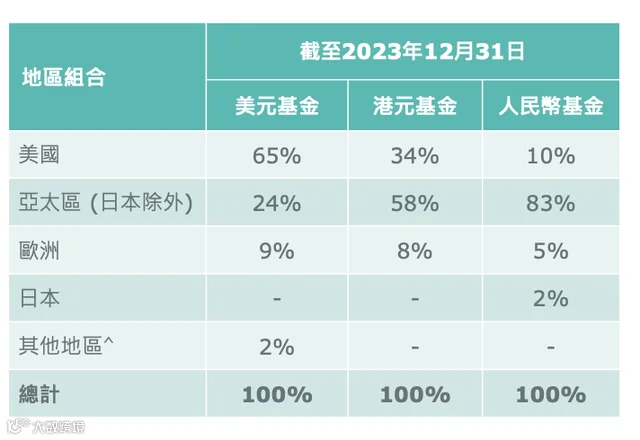
如图所示,2023 年保诚保险公司的投资货币和资产形式更为多样。同时,保诚开展全球投资,寻觅价值投资机遇,为投保人带来丰厚的收益。2023 年,保诚美元基金的 60%以上投资于美国。

2.全球投资,稳健收益
保诚公司雇用了专业的资产管理公司,借助分散化的投资策略来防止对单一国家、项目或者产业的集中投入。这种多元化且灵活的资产配置模式旨在保证风险能够有效分散,并保障分红实现率的达成。
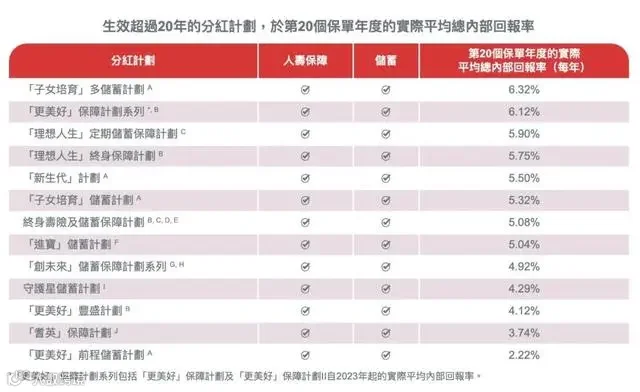
作为一家拥有悠久历史的英式分红公司,保诚从 2022 年开始就公开呈现了过去 20 年的“长线实际平均总内部回报率”,其业绩表现十分出众。
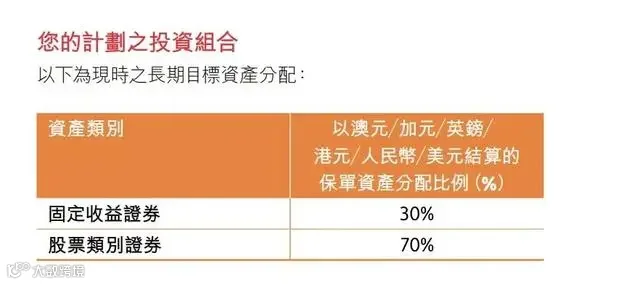
以近几年的明星产品隽 F 为例,保 C 在其产品细则当中明确了自身的投资计划。其中,固定收益类资产的占比为 30%,权益类风险投资坚决占比 70%。这一策略清晰且毫不含糊。
保 C 制定了这样的投资策略,是由于它对自身的财富表现满怀信心,坚信长期投资能够获取更高的回报。
依据当下的数据表明,隽 F 计划的年平均回报率大概为 7%,并且不但拥有复利分红,还能够选择 566 现金流自由提取,进而为受保人提供终身收入保障,保障了投资的稳健与安全。
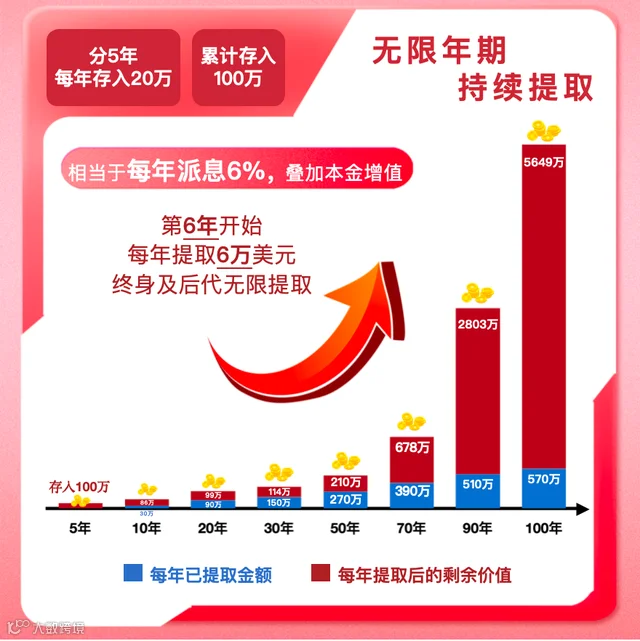
隽 F 不但提供分红计划和多元货币的选择,还能够持续拓展并传承财富。作为一款储蓄型分红保险,隽 F 是家庭财富持续传承的坚实保障。
3.长线分红,无畏波动
保 C 公司的分红能力无疑是行业中的翘楚。该公司尊重市场规律,每年分配的红利都紧密贴合当年的市场表现,从长期的趋势来看,其分红呈现出逐步上升的态势,并且预计在长远的将来能够达成。
为了保证在投资波动期间依旧能够维持稳定的回报,保 C 公司还特地设置了一个缓冲调整机制以应对可能出现的市场震荡。
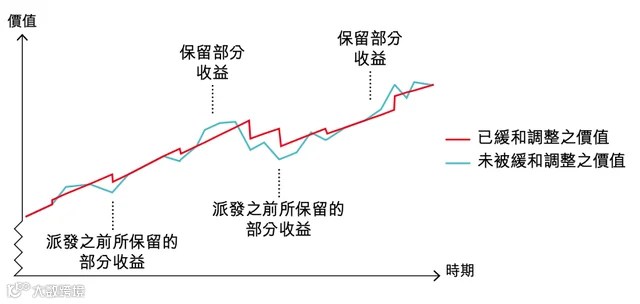
保 C 会在收益较高的时候留存部分投资回报,为未来低收益时期的红利派发提供缓冲。在市场表现欠佳时,保 C 会暂时提升红利率,凭借坚实的资金储备基础进行风险对冲,保证长期收益能够稳定达成。
储蓄险属于终身或者长期的规划,短期的波动不会影响产品的长线稳定分红。在保 C 的分红调整配置之下,保单达成了稳定的实现率以及持续的复利。


如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!