


众多朋友被香港保险的卓越表现及其独特的功能性深深吸引,但在初次接触之际,往往因缺乏辨别产品优劣的标准和自我匹配度的评估而感到困惑,担忧误入陷阱或是做出错误的选择。
我完全理解这份顾虑,因此特此撰写一篇详尽的选购指导,旨在帮助大家通过以下五个关键点来甄选最适合的产品,确保每一次决策都精准无误。
ONE:评估保险公司的综合实力
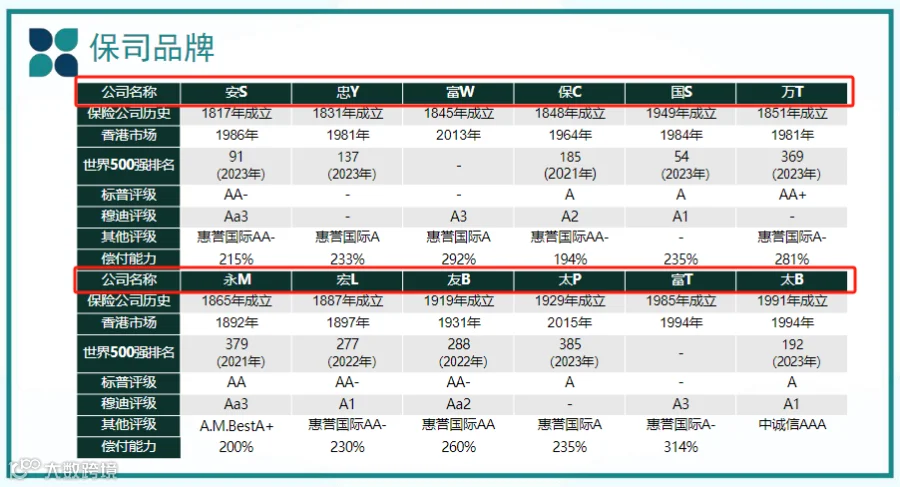
要评判一个香港保险公司的真正实力,可以从三个维度着手:
首先是其偿付能力,这是一个反映保险公司财政健康的关键参数,香港保险监管局设定了不低于150%的底线,任何低于此标准的都将触发即时的监管干预。
其次是信用评级,这一指标直观展示了保险公司的信誉与运营稳定性,国际权威评级机构如标普、穆迪和惠誉的评价成为重要参考,A级以上通常是安全可靠的标志。
最后是资产规模,它不仅是衡量保险公司财务状况的晴雨表,更是其实力与市场地位的直接体现。
在香港逾百家保险公司中,诸如友邦、宏利、周大福、保诚等领军者,无疑占据了行业金字塔的顶端。
TWO:聚焦产品的潜在回报
香港的分红保险产品,其吸引力很大程度上源自于保证收益与预期分红的双重驱动。
尽管基础保证收益普遍不高,某些顶尖产品却能提供高达2.0%的保底收益,加之预期收益突破5.1%的亮眼表现,这样的组合在市场上堪称凤毛麟角。
对于追求长期价值的投资者而言,多数香港分红险虽起步低,但其长远收益潜力巨大,普遍超越7%,特别是宏利和友邦的产品,更是达到了惊人的7.19%。
在高收益产品的海洋里,坚持从这些业界翘楚中挑选,几乎可以确保不会偏离正轨。
THREE:审查历史分红兑现记录
分红实现率,即履行比率,是检验保险公司过往承诺兑现情况的一把尺。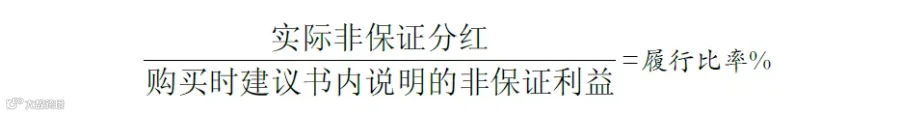
它通过比较实际分红与预测分红之间的关系,揭示了保险公司管理非保证收益的能力。
新规之下,各保险公司需定期公开这一数据,极大地提升了透明度,也为消费者提供了更为坚实的信心支撑。
举例来说,友邦的盈御系列产品连续两年实现了100%的分红目标,
而周大福的一款热门产品更是连续八年保持了同样的完美记录。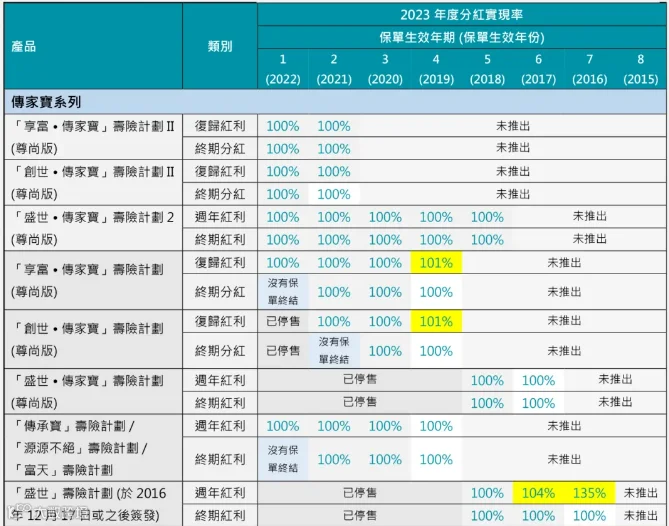
这些数据的背后,是对保险公司持续稳定表现的认可,也是对未来收益预期的一个有力背书。
FOUR:洞察背后的资产管理策略
香港保险产品之所以能在长期视角下提供超过7%的复合年增长率,其秘密隐藏在其精妙的投资策略之中。
这些策略允许保险公司将资金部署在全球范围内,跨越各种资产类别,包括但不限于固定收益、权益投资等,形成了一个多元化的投资组合。
以友邦为代表的大型保险公司,其投资版图覆盖了从稳健的银行存款到活跃的股票市场等多个层面。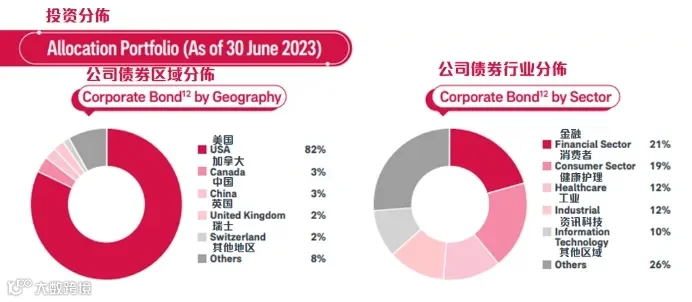
这种“一篮子”的投资方法论,正是其能够连续多年实现高额分红的基础。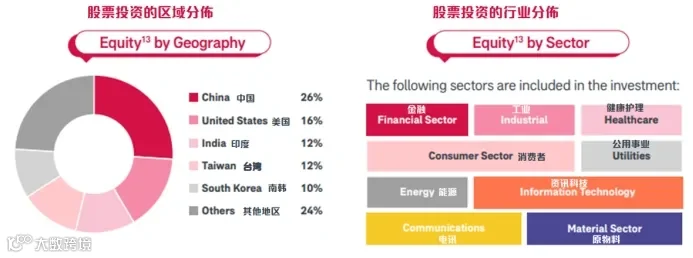
对于那些寻求平衡与稳定增长的投资者而言,这样的产品无疑是理想之选。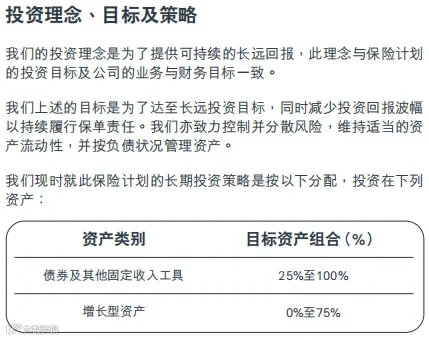
另一方面,像保诚这样采取更为进取策略的保险公司,则倾向于维持较高的证券类资产配置,这种做法虽然带来了更高的波动性,但也为追求极致收益的投资者提供了可能性。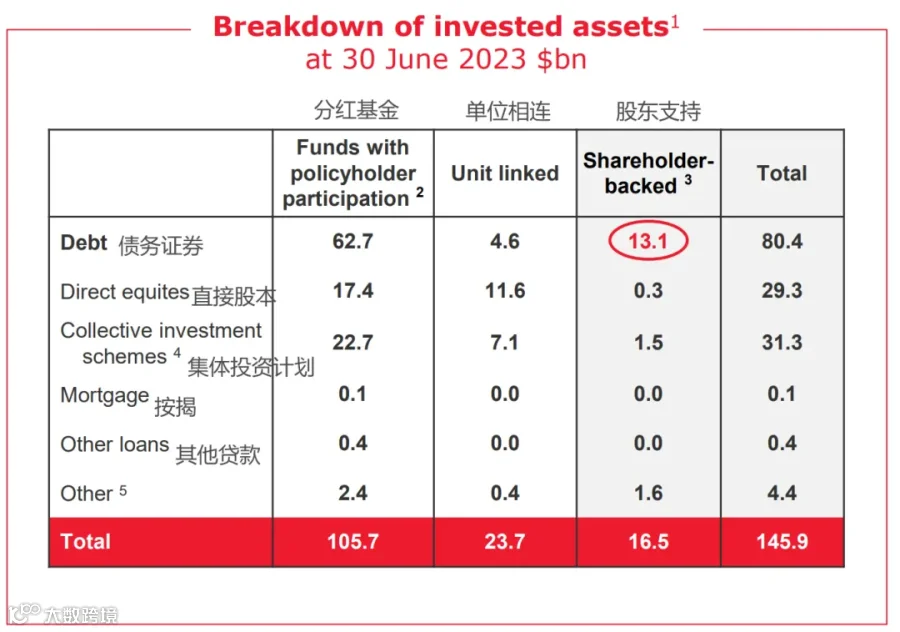
其明星产品隽富,便是一个鲜明的例子,它大胆地将高达70%的资金投入到股票市场,这种策略显然更适合那些愿意承担额外风险以换取更高回报的投资者群体。
FIVE:把握即时的促销动态
值得注意的是,香港保险市场上的优惠活动频繁且多变,通常围绕着保费预缴和折扣展开。
比如友邦9月份的优惠信息显示,通过提前支付两年或五年保费,投保人可以获得高达8%或5.2%的保证利率优惠。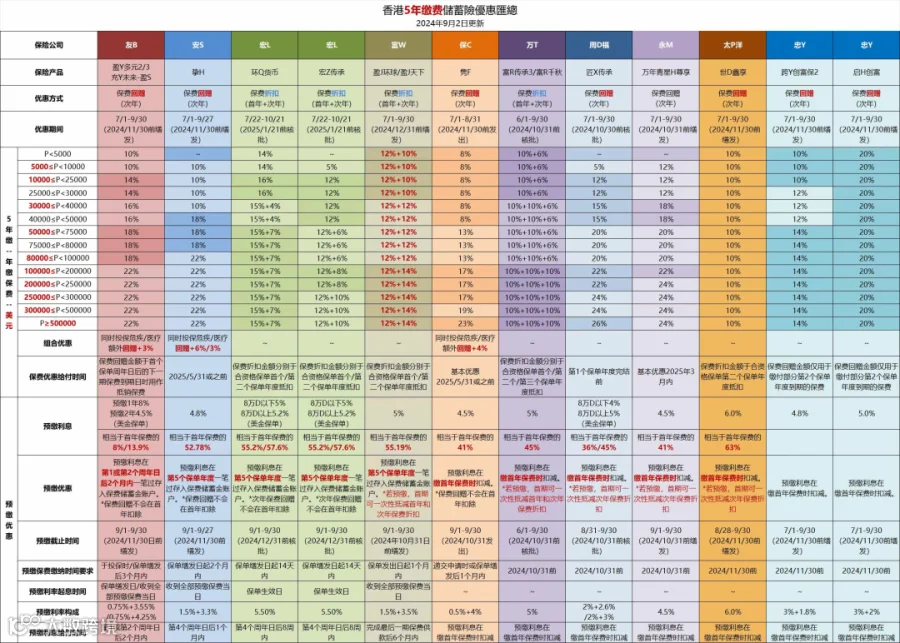
鉴于当前全球经济环境的不确定性,特别是美联储政策变动可能带来的连锁反应,这些限时优惠显得尤为珍贵。
对于那些有意向利用保险作为教育基金、养老储备或其他财富管理手段的人来说,抓住这个时机意味着锁定了一笔可观的额外收益。
写在最后
香港保险的魅力不仅仅体现在其高收益和全球化的投资视野上,更在于其提供的全方位保障服务,包括但不限于多币种支持、灵活的受益人变更选项、以及丰富的附加功能。
对于考虑进行海外资产配置、或是面临子女教育、移民规划、财富传承等复杂需求的个人或家庭,香港保险无疑提供了一个极具吸引力的解决方案。
我鼓励每一位读者,基于自身的具体情况和未来规划,积极寻求专业意见,以便做出最符合自身利益的选择。
在这个过程中,如果你有任何疑问或需要进一步的帮助,请随时联系我,我将竭诚为你提供个性化的咨询与指导。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
