


2024年到底要不要买房?
其实,李嘉诚早已经用两句话给说清楚了。
第一句:如果有经济条件,急需购房,只要首付款够,月供能还上,就可以入手。如果想投资,那就没有必要了。
第二句:未来房价会下跌,房子会越来越不值钱。

增配“金融房产”
如今的经济环境不太行,房价难涨难出,出租的租金也低。所以,越来越多中高净值人群从实体房产转战“金融房产”了,既能保值增值还能持续获得稳定的现金流!
金融房产虽看不见摸不着,但它可以增值、传承、变现、收租,关键是它的门槛较低;而实体房产会受地段、户型等因素的影响,租金也有很大的不确定性。
下面就为大家详细介绍下香港“金融房产”的主要优势。
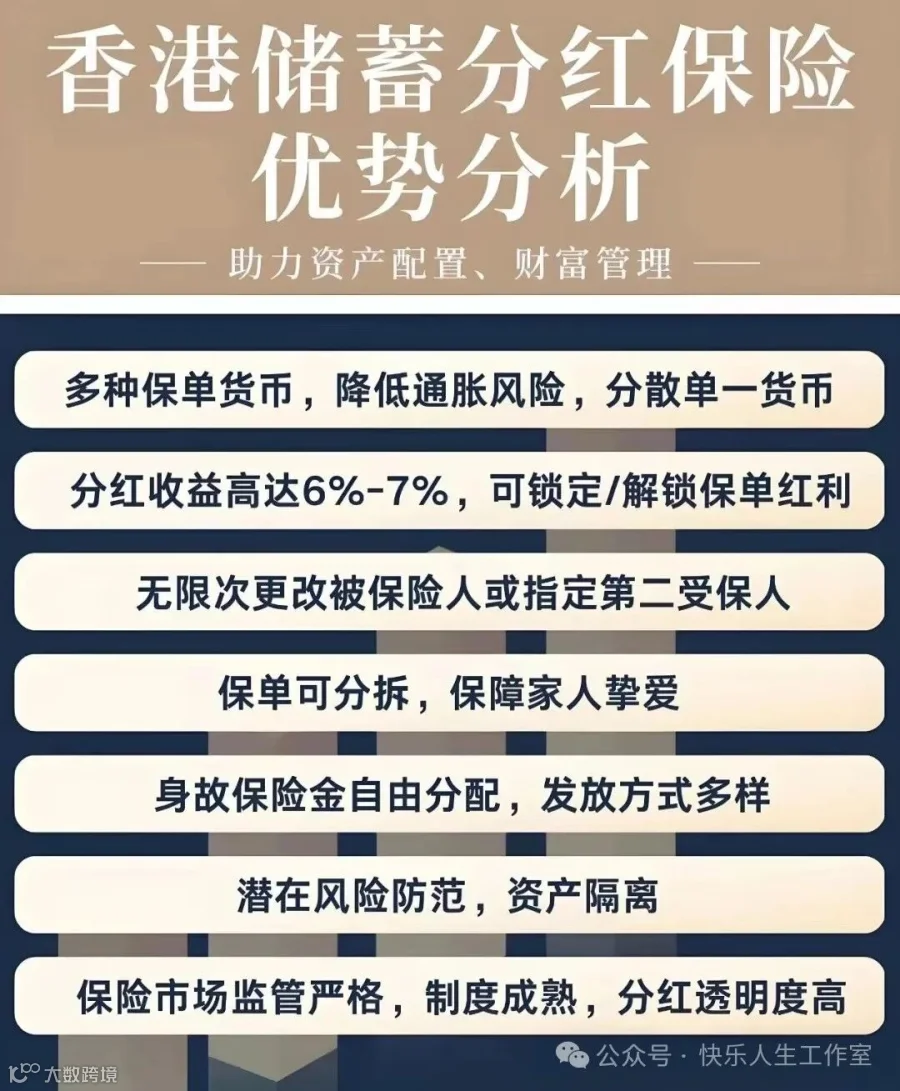
01.“金融房产”持续增值
本产品的“房价”预计将呈现稳定增长的态势,其增长趋势类似于滚雪球效应,时间如同斜坡,只要斜坡足够长,雪球将会不断积累增大。
此外,该产品所代表的房产具有高度的安全性,在持有期间,投资者无需担忧其风险性,因为预期的保单价值均已明确写入合同之中。同时,香港保险公司会定期公布其分红实现率,作为评估保险公司履约能力的重要指标。
因此,选择知名品牌的保险公司,其履行比率往往更为理想,为投资者提供更加可靠的保障。
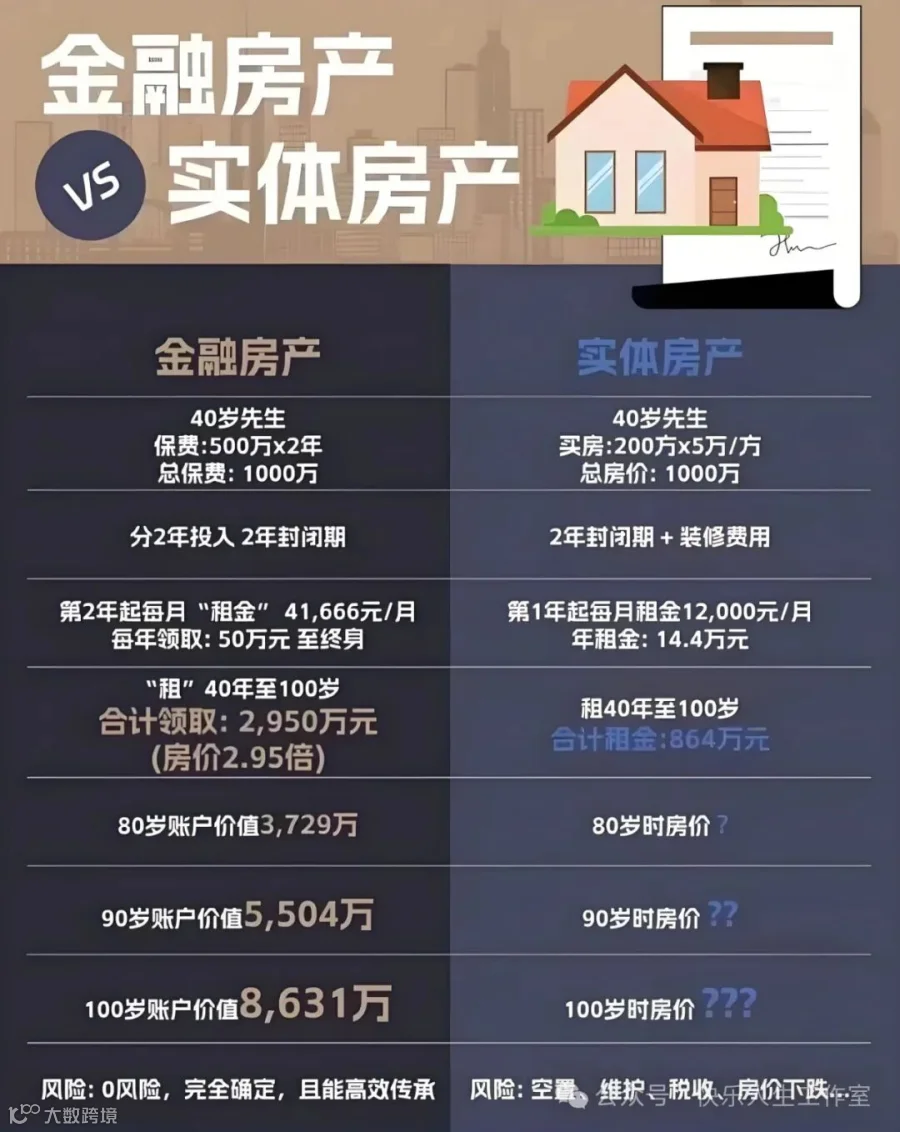
02.“金融房产”变现方便
金融房产的初始价值虽然相对较低,但一般持有几年后,其价值将超越已支付的保费。
若在此期间有实际需求,金融房产可以迅速实现变现。你既可以把它全部“卖掉”,也就是选择部分退保,“卖”一部分,留一部分,或每年提取部分红利。
其变现流程高效便捷,通常在几个工作日内资金即可到账。相较之下,实体房产的变现过程则显得繁琐耗时,通常难以在数月内完成交易。
03.“金融房产”稳定收租
在面临收入中断的情境下,例如遭遇中年危机或在达到60岁退休年龄时,个人无需急于寻找新的工作机会。金融房产所产生的“租金”收益,能够有效地维持其日常生活开销,确保基本生活的稳定性。
对于退休后的生活,金融房产的“租金”同样能够作为养老金的补充,或者用于旅游、购物等消费活动,以进一步提升个人的生活品质。
在当前低利率的市场环境下,香港保险能够稳定提供高达7%+的年化收益,这一表现尤为突出。同时,其收益不受市场波动的影响,为投资者提供了一个相对稳定且安全的投资渠道。

04 写在最后,几点提示
大家在选择具体产品时,还需要根据自身的实际情况和需求,切勿盲目跟风,综合考虑产品的细节,选择适合自己的保单规划。
我们有专业团队和您做具体沟通,可以为您量身定制保险计划书,全程协助您完成投保缴费,帮助您更好管理自己的保单。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
