随着内地经济增长的速度开始放缓、银行降息、人民币贬值波动等原因,近年来,越来越多的中高净值家庭选择赴香港购买美元保单。
2024年首个季度,内地访客在香港投保的总金额达到了156亿港元,相较于2023年同期的96亿港元,实现了显著增长!保单数为5.2万张,占全港总保单的20.6%。
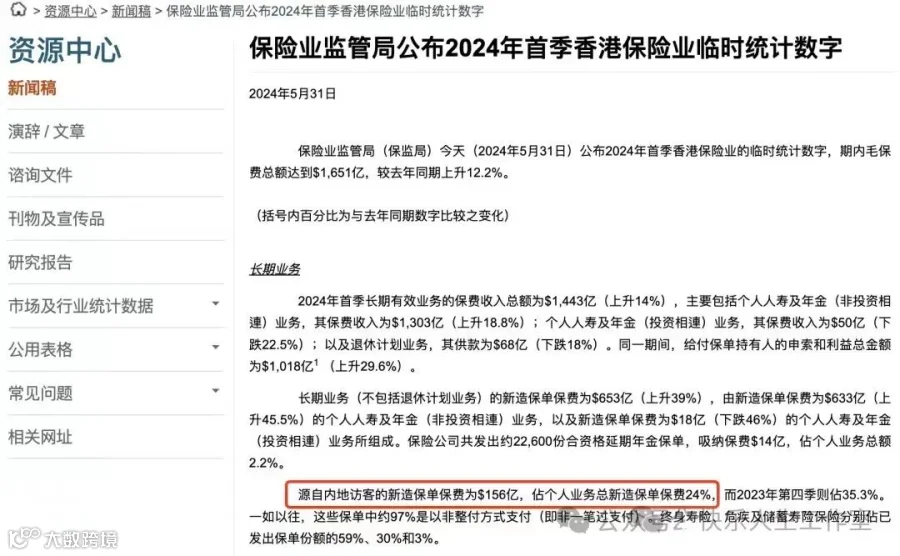
从新造保单数目来看,占比最大的为终身寿险和重疾险,占比分别达58.8%和29.8%。

从新造保单保费来看,占比最大的为终身寿险和储蓄险,占比分别达77.5%和14.5%。


那么这背后有什么原因呢?主要有以下几点:
1、香港的分红保险产品是以美元计价,为非专业投资者提供了一个便捷的方式来持有美元资产;
2、通过精心设计的保险单结构,能够在一定程度上实现资产隔离和风险防范;
3、香港的分红保险产品预期能够带来长期的收益,复利年化收益率可能达到6%;
以40岁的投保人为例,如果他们投入50万美元的总保费,到60岁时,预计保单价值将增长至133万美元。
香港保险产品以美元计价,这一点十分明显,因为香港的保险单都是以美元来计算的。
至于境外保险单的资产隔离和风险防范功能,了解这一概念的人自然明白其重要性。
然而,许多人对于香港分红保险产品的实际收益存在疑问,尤其是当这些收益并不保证时,人们不禁怀疑是否能够连续二三十年实现大约6%的复利回报。
这种疑虑是否合理,保险公司是否只是在夸大其词?
我们可以从保险公司实际提供的回报数据中找到答案。
以下是香港一家保险公司提供的,已经生效20年的保险单的实际收益情况↓↓↓:
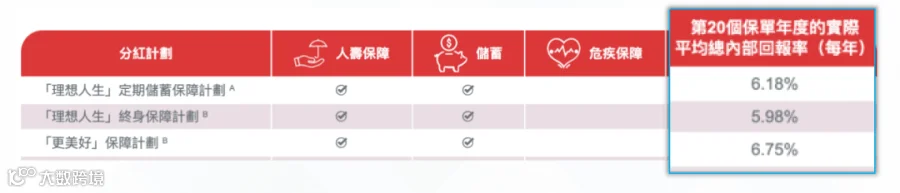
观察其产品表现,我们发现某些产品在保单生效20年后,实际的内部回报率已经达到了6.75%。
再看另一家保司👇

2003年投保的【六年付清储蓄分红寿险】、保单年期20年,今年到期实际分红超原计划书的24%。
为什么香港分红储蓄险有潜力达成这么高的利益呢?
1.香港保险锚定的是全世界优秀经济体的周期
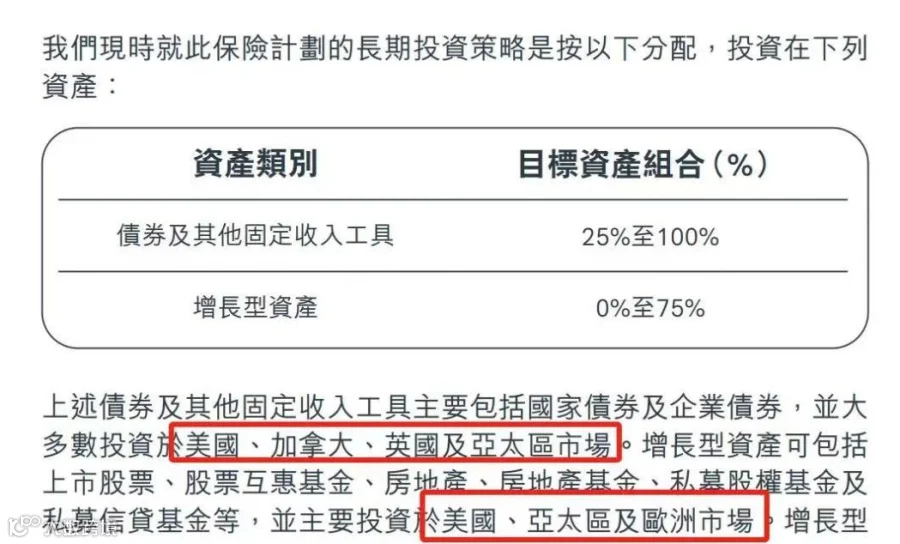
因为香港没有外汇限制,对保险公司的投资方向也没有严格的限制,这些保险公司收了我们的保费,是可以在全球投资的,锚定的是全世界优秀经济体的周期。
比如下面这款产品,它投资的债券大多数投资于美国、加拿大、英国及亚太区市场,增长类资产主要投资于美国、亚太区及欧洲市场。
大家应该都感知到我们目前是遇到一些挑战的,不管是内部还是和外部的关系。而不少国家经济复苏是在我们前面的,我们股市跌了三年,外资撤离,而美国、日本、欧洲甚至我们不大瞧得上的印度、越南在2020年后虽然一度下跌,但后来都在涨。
在我们利率向下、房价向下、股市向下、就业率向下的这几年,有很多国家是向上的,甚至处于一段时间以来最好的时候。
全球投资的香港保险,因为不局限于任何一个单一市场,它是可以享受到全球资产增长的红利的。
2.拆解香港分红储蓄险的底层资产
高利益的香港分红储蓄险,大头投资都在权益类资产。
美元保单所收的保费,大头是投向美国股市的。
我们去看美国的标普500,过去20年的年化收益率是7.76%,过去30年的年化收益率是8.31%。

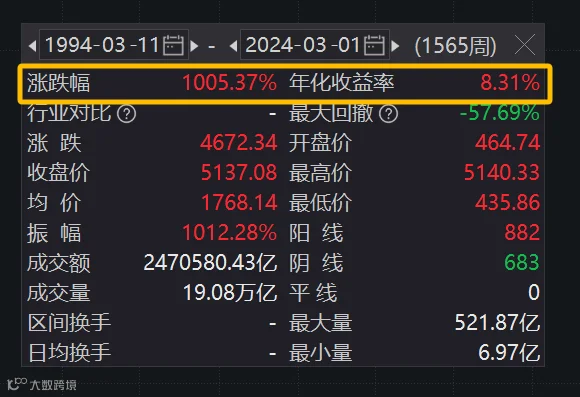
标普500只是一个指数基金,保险公司再做一些主动管理和风险对冲,拿到7%-8%的回报,至少从过往的实践来说是有实现的基础的。保险公司扣除自己的利润部分,给客户5%-6%的预期回报,也是合理的。
有朋友可能会说,这样的话,我为什么不自己去买美股呢?
理论上是可以的,但是过去20年美股4次熔断,标普500最大回撤57.69%,有多少人能拿得住呢?
有几个人能够坚持长期持有20年呢?
最后,让我们看一下,有一个年交1000万签单客户签单感言!
1、经济越发达,婚姻越自由,将来我女儿结不结婚、跟谁结婚、婚姻持续多久、要不要孩子等等这一切都不受我的控制,我只能祝福;
2、未来很有可能我们的家族企业要由我的女婿来接管,这时候他的能力越大,我女儿的风险也越大;
3、我们夫妻俩辛苦打拼都是为了孩子,但我们俩能照顾她多久呢?
有什么样的工具或方法可以保证我女儿,即使遭遇了婚姻和事业的变故,依然可以不必为了生计而辛苦劳碌?
4、现金?房产?股票?黄金? 后来经过分析我们夫妻俩认为目前唯有理财型保险才能符合我们的想法;
5、1000万交到保险公司,只要三年,我女儿每年都能从保险公司领一笔钱,领一辈子!同时这笔钱我们在合同里指定只有我女儿能领取,而且只能按年领取,免得一次性败掉。
即便她想要退保,因为投保人是我,掌控权在我!
我们用这种方式帮我女儿锁定了一笔一辈子的财富!
但愿未来孩子婚姻幸福,事业顺利,这笔钱也算是锦上添花了。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!