随着内地经济增长的速度开始放缓、银行降息、人民币贬值波动等原因,近年来,越来越多的中高净值家庭选择赴香港购买美元保单。
2024年首个季度,内地访客在香港投保的总金额达到了156亿港元,相较于2023年同期的96亿港元,实现了显著增长!
保单数为5.2万张,占全港总保单的20.6%。
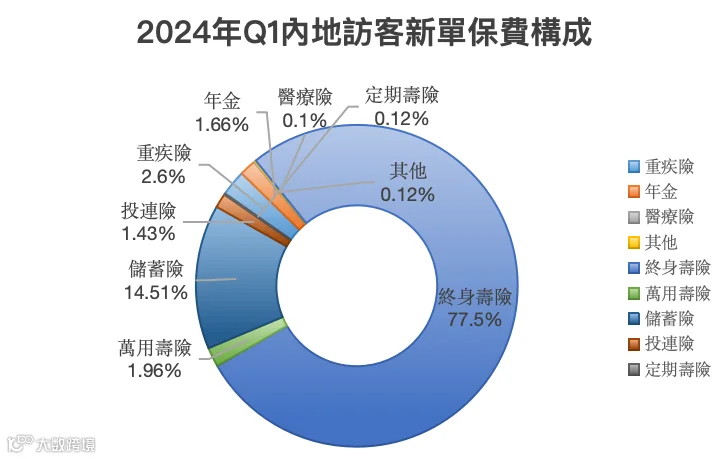
从新造保单数目来看,占比最大的为终身寿险和重疾险,占比分别达58.8%和29.8%。
从新造保单保费来看,占比最大的为终身寿险和储蓄险,占比分别达77.5%和14.5%。
1、香港的分红保险产品是以美元计价,为非专业投资者提供了一个便捷的方式来持有美元资产;
2、通过精心设计的保险单结构,能够在一定程度上实现资产隔离和风险防范;
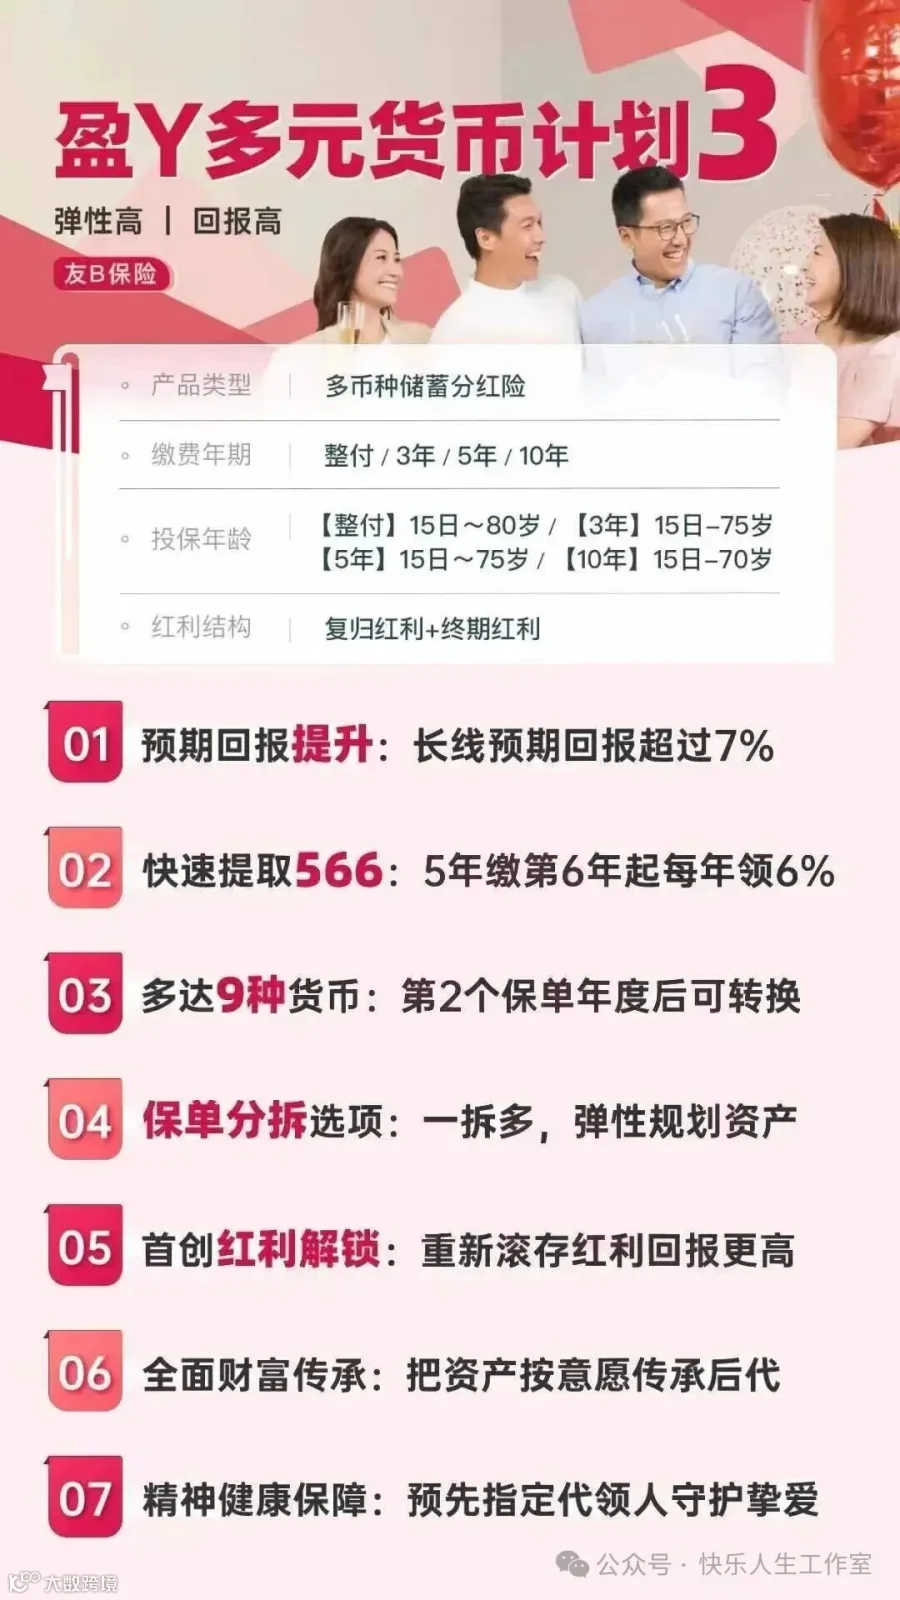
3、香港的分红保险产品预期能够带来长期的收益,复利年化收益率可能达到6%;
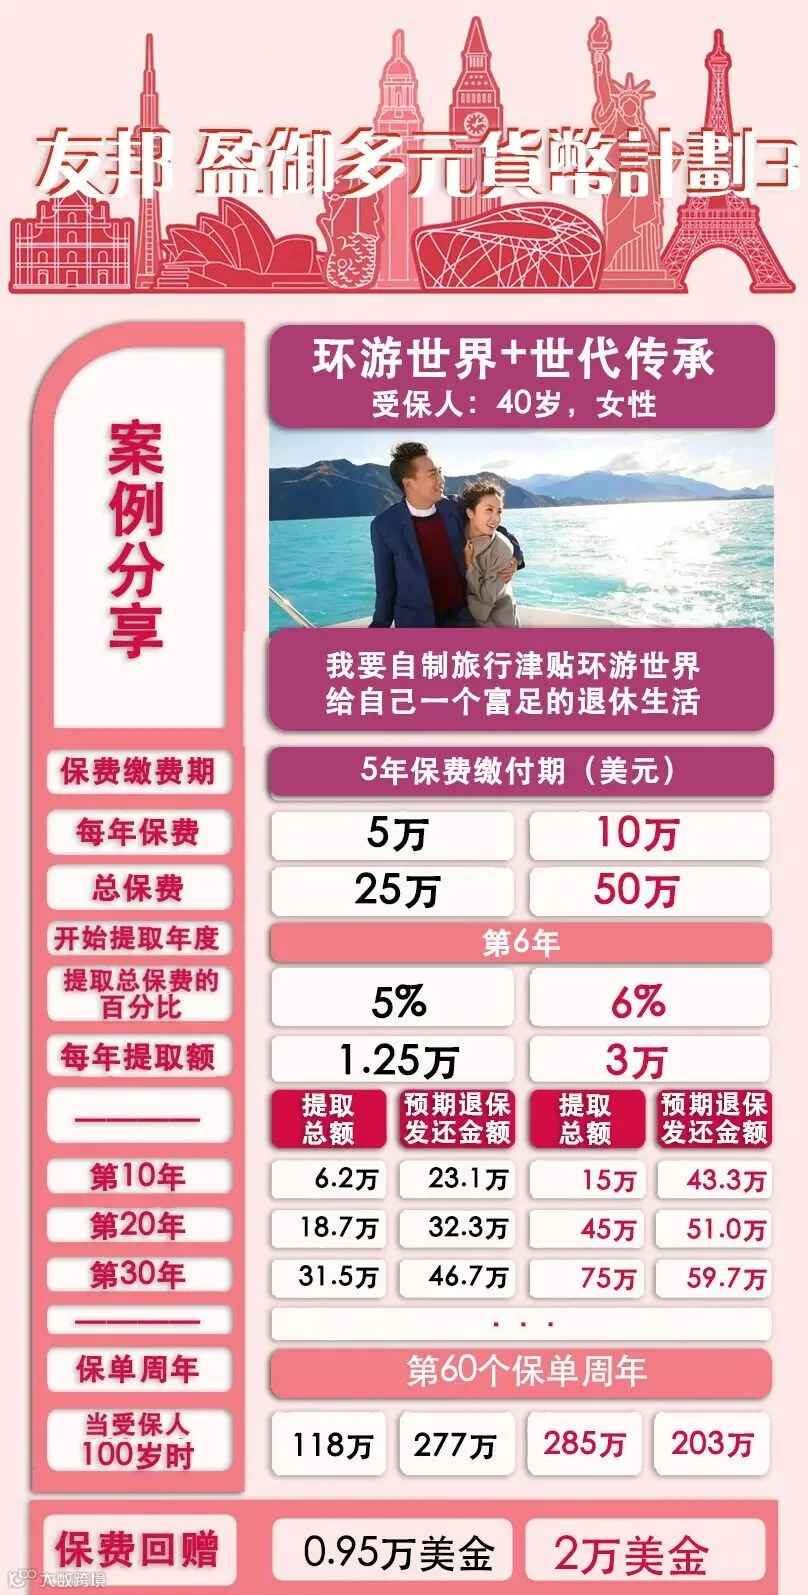
以40岁的投保人为例,如果他们投入50万美元的总保费,到60岁时,预计保单价值将增长至133万美元。
香港保险产品以美元计价,这一点十分明显,因为香港的保险单都是以美元来计算的。
至于境外保险单的资产隔离和风险防范功能,了解这一概念的人自然明白其重要性。
然而,许多人对于香港分红保险产品的实际收益存在疑问,尤其是当这些收益并不保证时,人们不禁怀疑是否能够连续二三十年实现大约6%的复利回报。
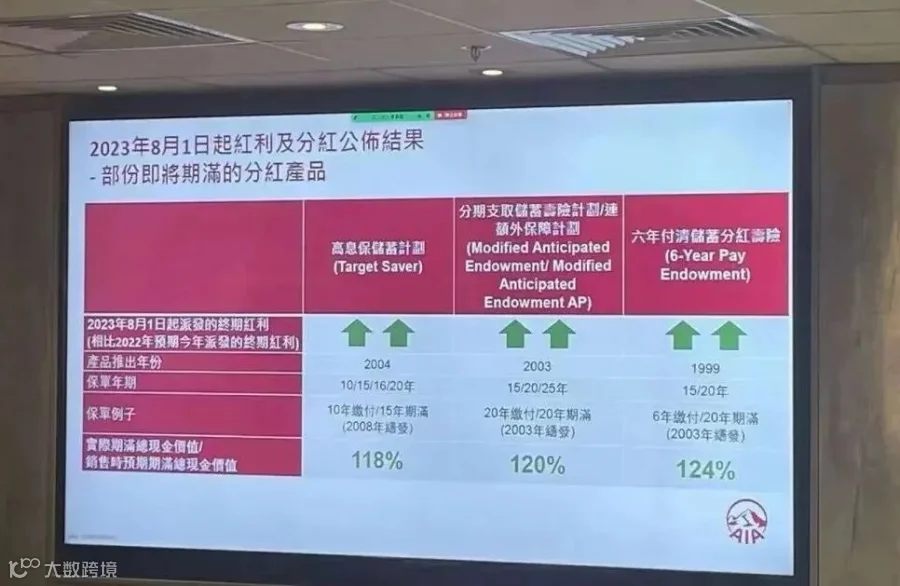
以下是香港一家保险公司提供的,已经生效20年的保险单的实际收益情况↓↓↓:
观察其产品表现,我们发现某些产品在保单生效20年后,实际的内部回报率已经达到了6.75%。
2003年投保的【六年付清储蓄分红寿险】、保单年期20年,今年到期实际分红超原计划书的24%。
因为香港没有外汇限制,对保险公司的投资方向也没有严格的限制,这些保险公司收了我们的保费,是可以在全球投资的,锚定的是全世界优秀经济体的周期。
比如下面这款产品,它投资的债券大多数投资于美国、加拿大、英国及亚太区市场,增长类资产主要投资于美国、亚太区及欧洲市场。
大家应该都感知到我们目前是遇到一些挑战的,不管是内部还是和外部的关系。而不少国家经济复苏是在我们前面的,我们股市跌了三年,外资撤离,而美国、日本、欧洲甚至我们不大瞧得上的印度、越南在2020年后虽然一度下跌,但后来都在涨。
在我们利率向下、房价向下、股市向下、就业率向下的这几年,有很多国家是向上的,甚至处于一段时间以来最好的时候。
全球投资的香港保险,因为不局限于任何一个单一市场,它是可以享受到全球资产增长的红利的。
高利益的香港分红储蓄险,大头投资都在权益类资产。美元保单所收的保费,大头是投向美国股市的。
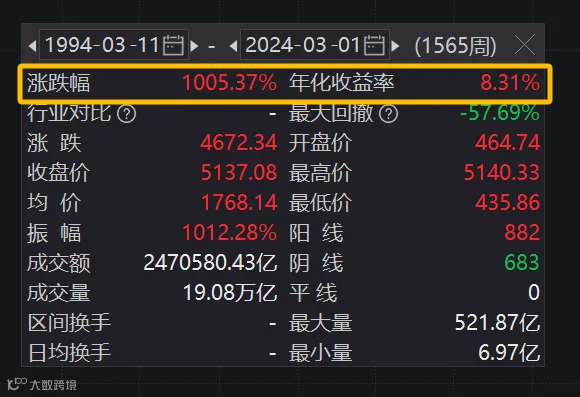
我们去看美国的标普500,过去20年的年化收益率是7.76%,过去30年的年化收益率是8.31%。
标普500只是一个指数基金,保险公司再做一些主动管理和风险对冲,拿到7%-8%的回报,至少从过往的实践来说是有实现的基础的。保险公司扣除自己的利润部分,给客户5%-6%的预期回报,也是合理的。
有朋友可能会说,这样的话,我为什么不自己去买美股呢?理论上是可以的,但是过去20年美股4次熔断,标普500最大回撤57.69%,有多少人能拿得住呢?有几个人能够坚持长期持有20年呢?
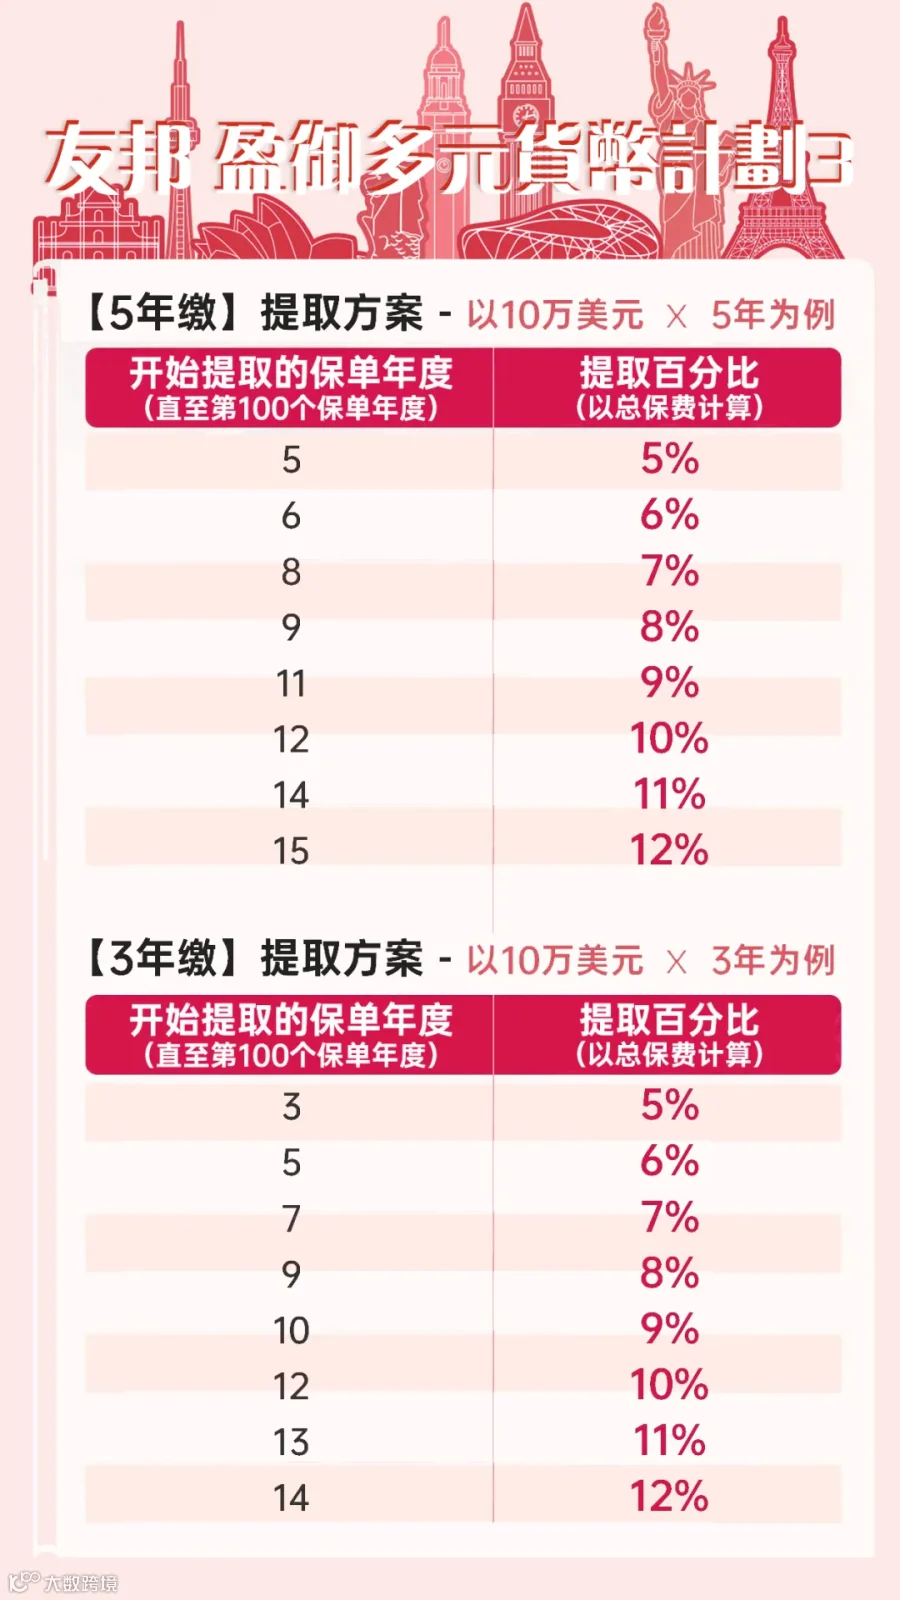
【整 付】提取方案--10万美元
【10年缴】提取方案--10万美元x10年
看完这篇文章,如果对香港保险有兴趣或有其他保险需求欢迎扫码加V交流沟通。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!