在当下金融市场的多元化选择中,香港储蓄分红险以其稳健的投资回报和灵活的现金流规划,成为了众多投资者眼中的“香饽饽”。其中,友邦保险的“盈御3”与宏利保险的“宏挚传承”更是以高达7.19%的长期预期收益率吸引了众多关注。
那么,在这两款产品之间,我们该如何做出明智的选择呢?本文将为您详细对比两款产品的特点与优势,助您找到最适合自己的那一款。
一、友邦盈御3:创新与卓越的完美结合
1. 高收益与灵活性并存
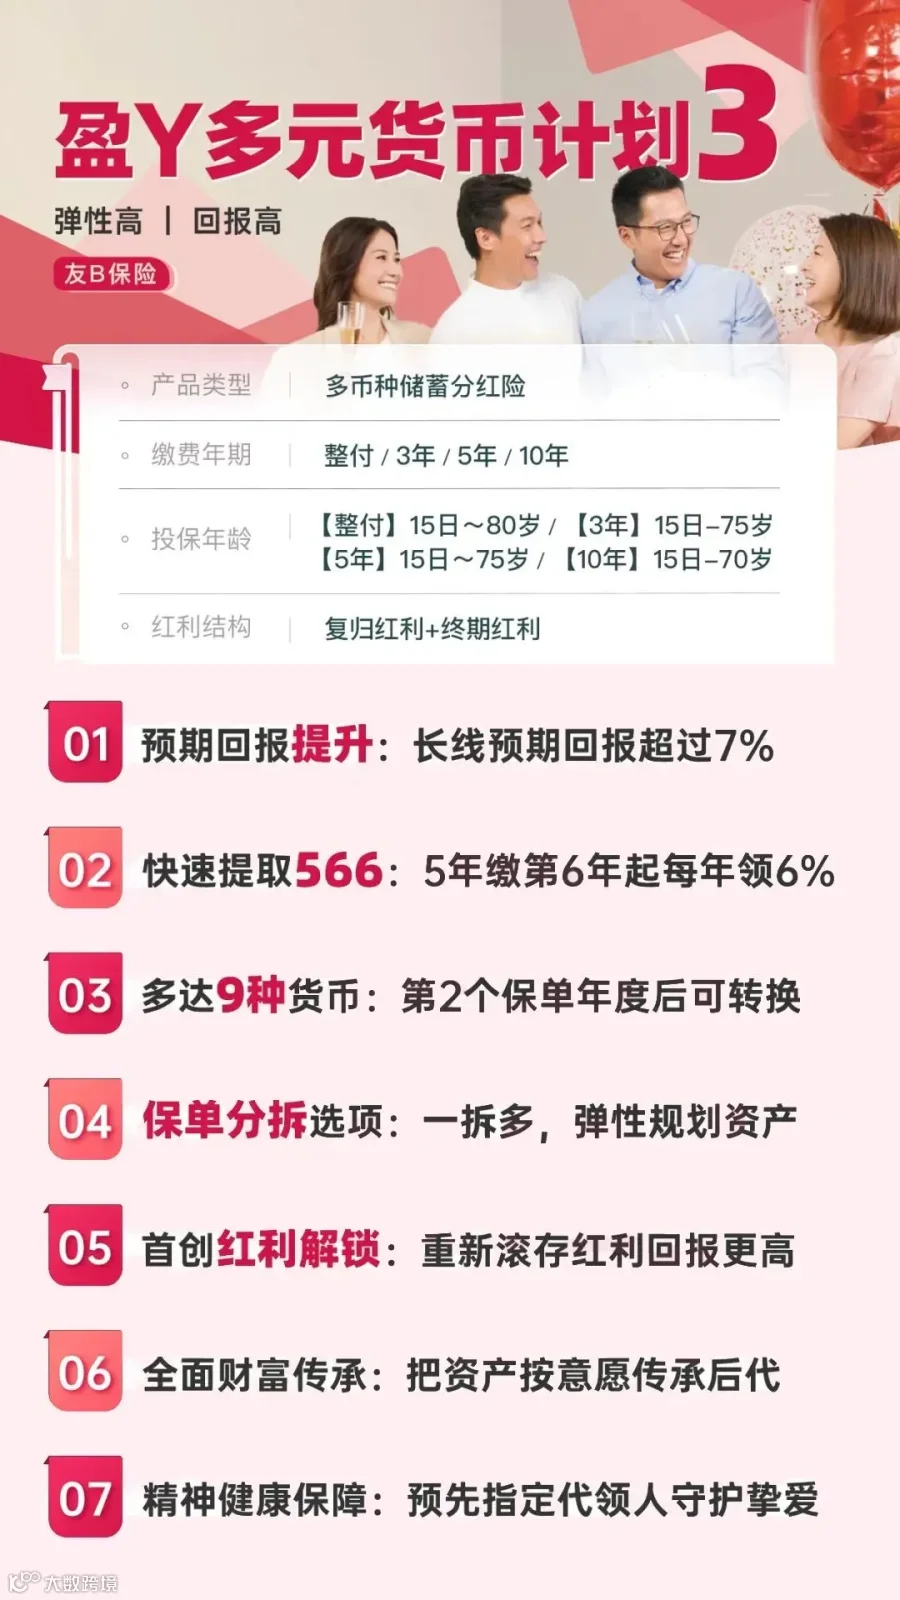
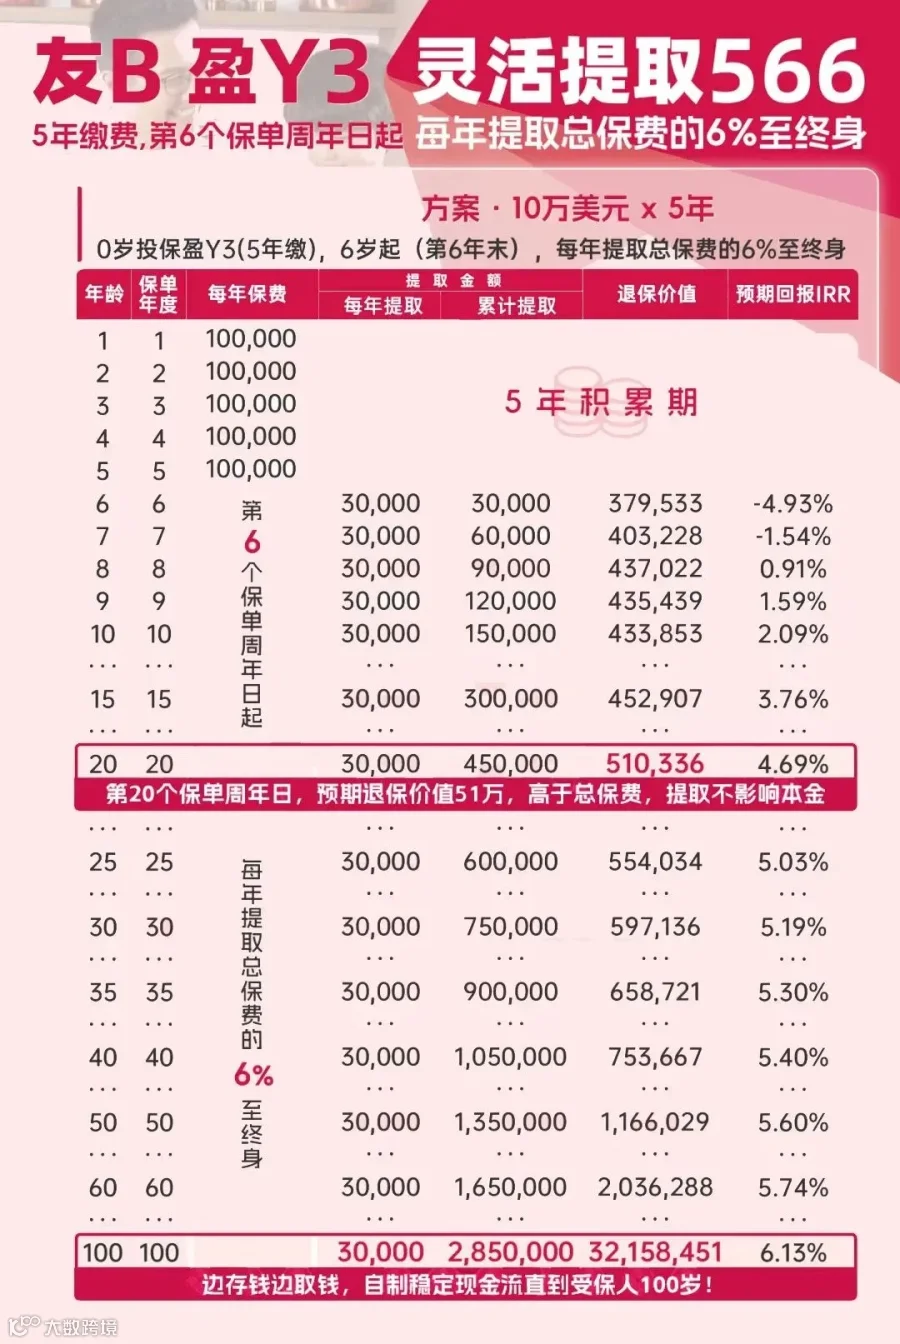
友邦保险作为行业内的佼佼者,其“盈御3”产品自发布以来便备受瞩目。该产品在预期收益上实现了显著提升,以5年交美元保单为例,IRR复利最高可达7.19%,较上一代产品有了质的飞跃。同时,“盈御3”在提取时间和货币转换功能上也进行了全面升级,保单第6年末即可开始提取,且货币转换功能提前至第2年,为用户提供了更加灵活和便捷的操作体验。
2. 精神健康新保障
除了卓越的财务规划功能外,“盈御3”还新增了精神健康保障,这是市场上同类产品中的一大亮点。当保单持有人成为永久精神上无行为能力人士时,预先指定的代领人可以代表其领取指定百分比的保单价值,为家庭成员提供了额外的安心保障。
3. 多样化的提取方案
“盈御3”在现金流规划方面展现了出色的灵活性。用户可以根据自身需求选择不同的缴费期限和提取方案,如3年、5年、10年或一次性付清等。同时,保单账户内的余额不仅不会减少,反而会随时间增长,为用户提供了稳定的现金流支持。
二、宏利宏挚传承:全能旗舰的卓越表现
1. 双高回报,引领市场
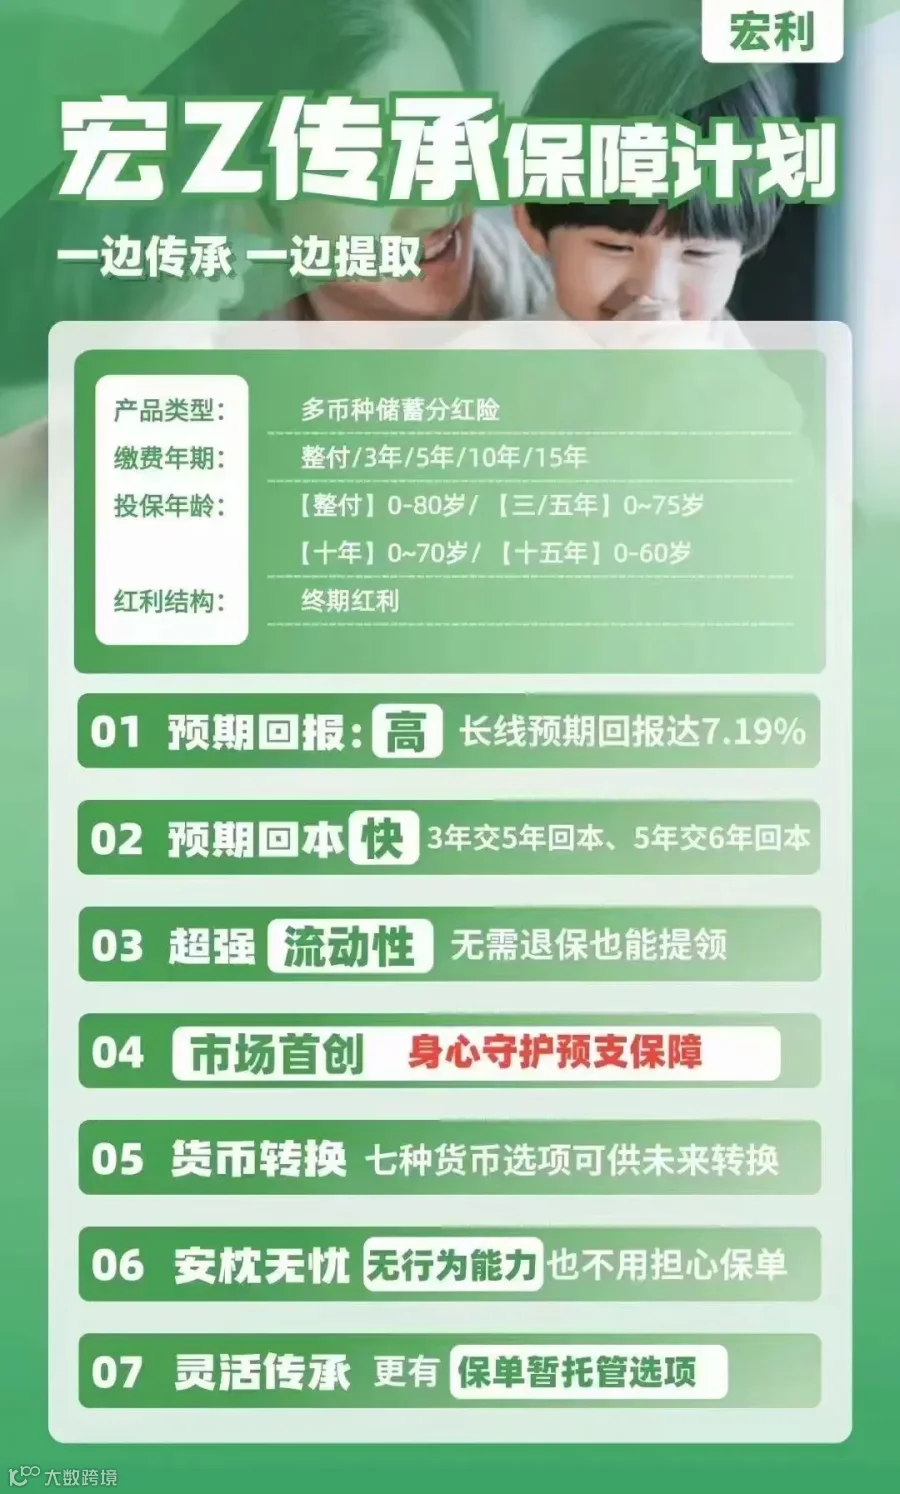
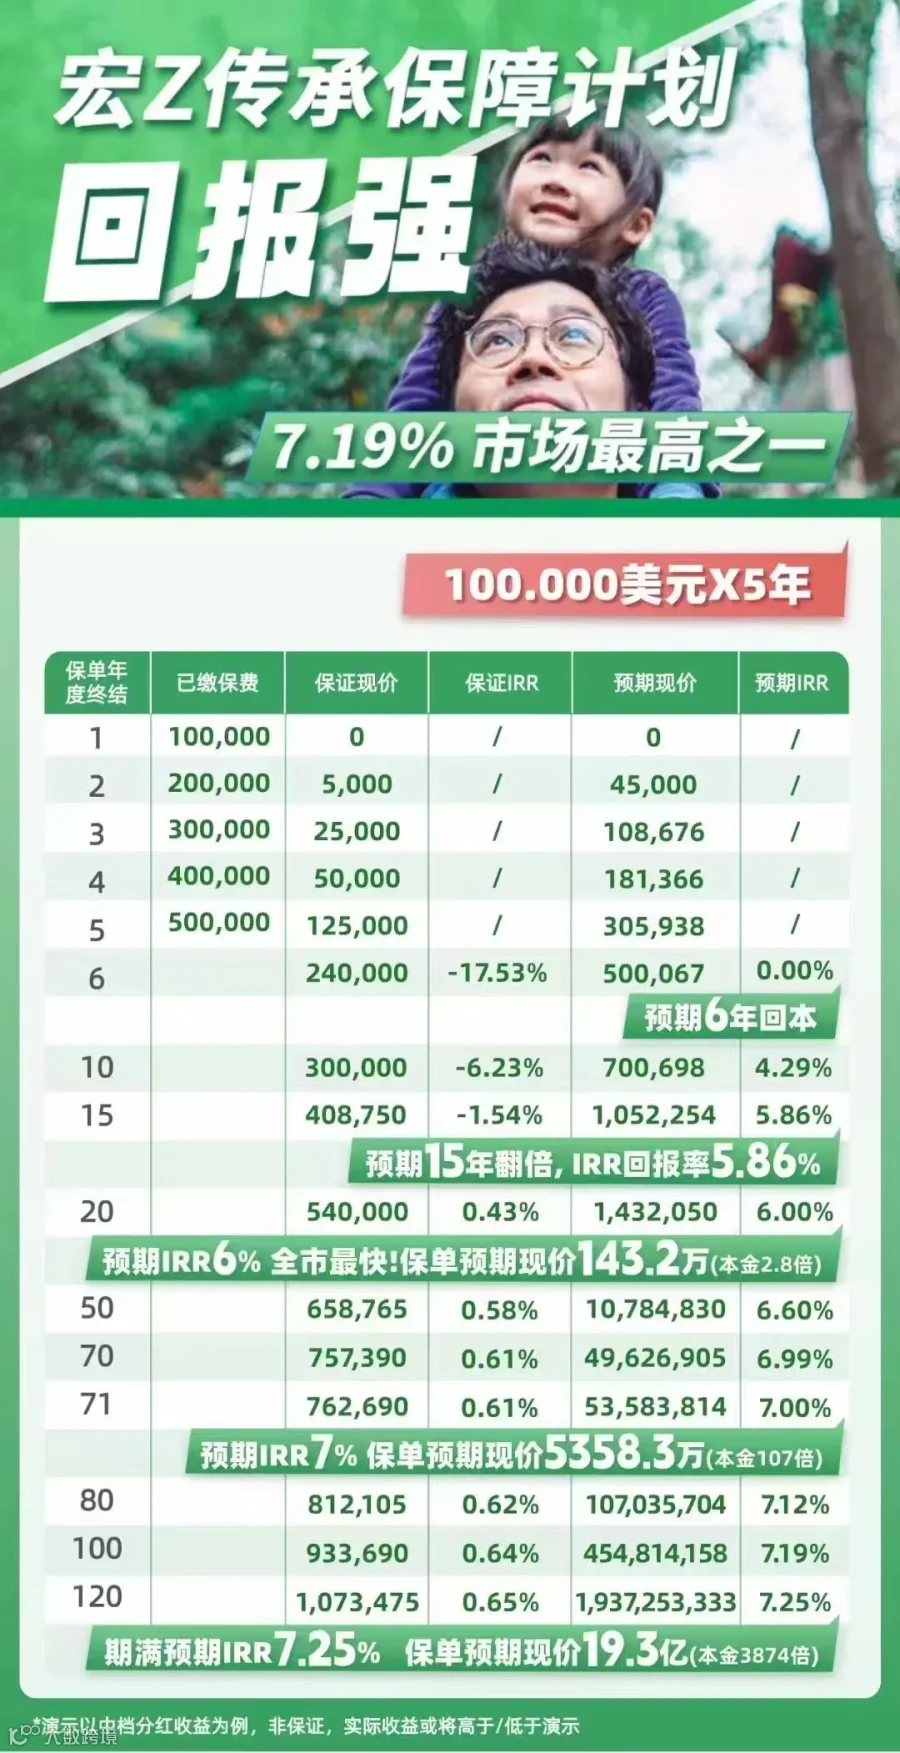
宏利保险的“宏挚传承”同样以高收益著称,其长期预期回报高达7.19%,与友邦盈御3不相上下。此外,该产品在短中长线的预期回报上也实现了大幅提升,10年、15年、20年的预期收益分别超过4%、5%、6%,在各阶段均达市场最高水平。
2. 无忧选定制现金流计划
“宏挚传承”首创了“无忧选”定制现金流计划,允许用户在无需部分退保的情况下,定期提领终期红利派发的非保证入息,从而不影响保单现金价值。这一功能为用户提供了更加稳定的现金流来源,助力实现财务自由。
3. 多重创新功能,守护财富
除了高收益和灵活的现金流规划外,“宏挚传承”还新增了多项创新功能。如保单“暂托人”功能,旨在防范财富挥霍;新增3种身故赔偿选项,满足用户不同需求;以及锁定终期红利时间快至5年等,为用户提供了更加全面和贴心的保障。
三、专门的养老方案设计
随着人口老龄化的不断加剧,养老问题逐渐成为社会关注的焦点。无论是个人还是家庭,都需要提前规划未来的养老生活,以确保老年时期的财务安全和生活质量。在这方面,友邦盈御3与宏利宏挚传承都提供了专门的养老方案设计,以满足不同客户的需求。
1. 友邦盈御3:灵活的养老规划
友邦盈御3不仅在长期储蓄和资产增值方面表现出色,还为客户提供了一套完善的养老解决方案。该方案设计旨在帮助客户在退休后能够享受持续稳定的收入流,确保晚年生活的品质。以下是友邦盈御3养老方案设计的几个亮点:

①. 定制化养老金提取
友邦盈御3允许用户根据自己的需求定制养老金提取计划。用户可以选择在特定年龄开始领取养老金,并设定固定的提取频率和金额。例如,一位45岁的客户可以选择从60岁开始每年提取一定比例的保单价值作为养老金,确保退休后的生活开销得到充分覆盖。
②. 保障期限延长
友邦盈御3提供了较长的保障期限,这意味着即便在退休后,客户依然可以享受到保险带来的保障和收益。这为老年人提供了额外的安全感,尤其是在面对医疗费用等未知开支时。
③. 额外的健康保障
除了基本的养老保障之外,友邦盈御3还为客户提供了额外的健康保障。随着年龄的增长,健康问题可能会成为老年人的主要担忧之一。友邦保险通过附加健康保障条款,为客户提供包括重大疾病在内的多种健康风险保障,减轻了老年人在健康方面的经济负担。
2. 宏利宏挚传承:全面的养老保障
宏利宏挚传承同样为客户提供了一套全面的养老保障方案,旨在帮助客户在退休后享受到无忧无虑的生活。通过这种长期规划,客户不仅能够在退休后获得稳定的养老金收入,还能享受到宏利宏挚传承所提供的一系列增值服务,确保老年生活的品质与安宁。
以44岁女性,选择10万美元分5年交纳宏利宏挚传承保单为例,从第61岁开始每年提取养老金,直至终身。

同样,宏利宏挚传承养的老方案设计也有它自己独特亮点:
①. 多元化的收入来源
宏利宏挚传承为客户提供了一个多元化的收入来源,确保在退休后依然能够获得稳定的现金流。用户可以根据自己的需要选择不同的提取方式,如按月、按季度或按年度提取养老金。此外,宏利宏挚传承还允许用户在不需要部分退保的情况下,定期提领终期红利派发的非保证入息,从而不影响保单现金价值。
②. 财富传承功能
除了为客户提供养老保障外,宏利宏挚传承还加入了财富传承的功能。客户可以选择将保单的部分或全部价值传承给子女或其他继承人,确保家族财富能够顺利传递下去。这对于希望在退休后仍然能够为子孙后代留下遗产的客户来说,是一个极具吸引力的选项。
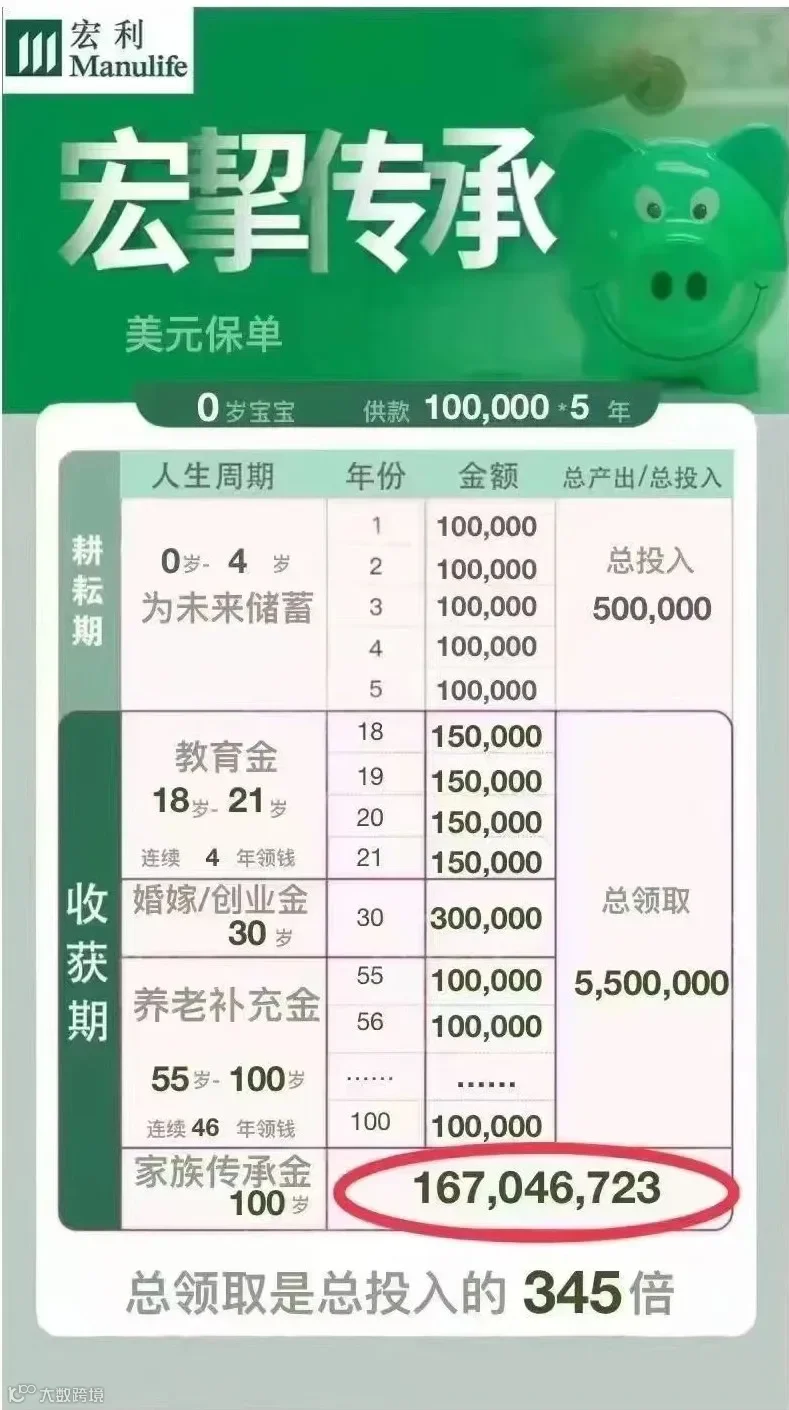
以0岁宝宝,10万美元5年交为例,规划非常全面,包含教育金、婚嫁金、创业金、养老补充金及家族传承金,总领取是总投入的345倍!
③. 定制化的身故赔偿选项
宏利宏挚传承新增了3种身故赔偿选项,满足用户不同需求。这意味着客户可以根据自己的意愿选择最合适的赔偿方式,确保在不幸发生时,受益人能够得到及时有效的经济支持。
四、如何选择?
无论是选择友邦盈御3还是宏利宏挚传承,最重要的是根据个人的实际情况和需求来做出决策。如果您希望在退休后获得稳定的养老金收入,并且重视健康保障,友邦盈御3可能是一个不错的选择。如果您更看重多元化的收入来源和财富传承功能,那么宏利宏挚传承可能更适合您。
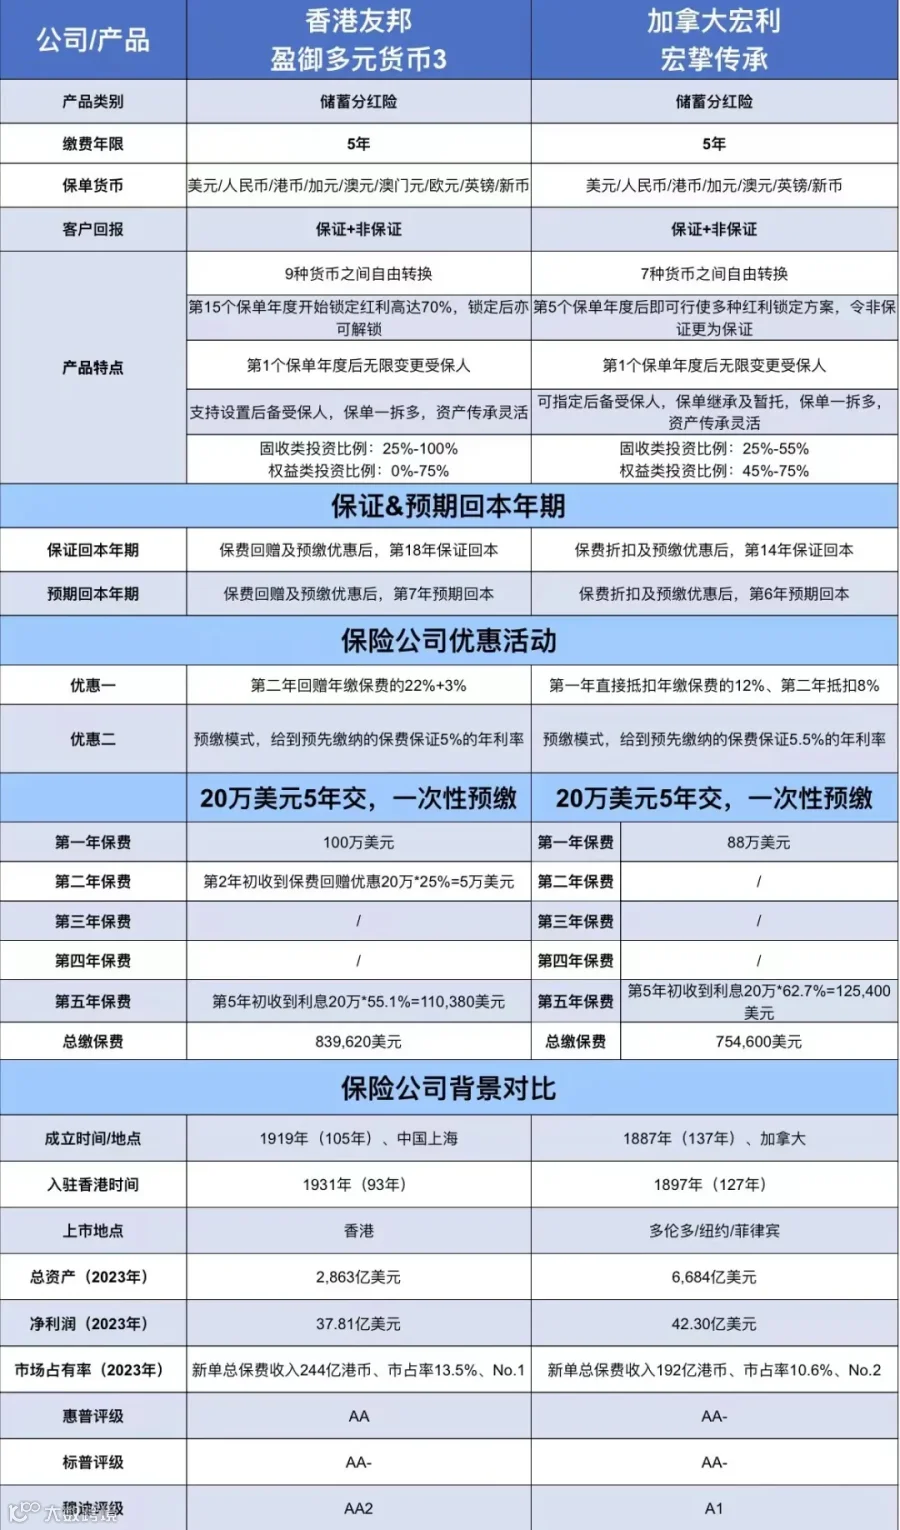
在两款产品均具备卓越表现的情况下,投资者在选择时应重点考虑以下几点:
1. 个人需求与偏好
明确自己的财务目标、风险承受能力及投资期限,选择更符合自身需求的产品。如果您更注重精神健康保障和灵活的现金流管理,“盈御3”可能是一个更好的选择;如果您更关注长期稳健的回报和多样化的身故赔偿选项,“宏挚传承”则可能更适合您。
2. 品牌与信誉
友邦与宏利均为国际知名的保险品牌,但各自在市场上的口碑和服务质量可能有所不同,投资者可根据自身经验或咨询专业人士进行评估。友邦以其稳健的投资风格和强大的市场影响力著称,而宏利则以其多元化的产品和服务赢得了许多忠实客户。
3. 产品细节与条款
深入了解两款产品的具体条款、费用结构、投资策略及潜在风险,确保自己能够充分理解和接受。特别关注分红政策的稳定性、透明度及过往表现。友邦的盈御3以其稳健的分红实现率和较高的灵活性受到了广泛好评,而宏利则通过其多样化的提取方案为客户提供更多选择。
4. 客户服务与售后支持
良好的客户服务和售后支持是保障投资顺利进行的关键因素之一,投资者应关注保险公司的服务质量和响应速度。在这一点上,两家公司都有各自的优势,可以根据个人经验和偏好做出选择。
写在最后:
结合个人情况选择最适合的方案
在7.19%这一预期收益率的诱惑下,选择友邦盈御3还是宏利宏挚传承,其实并没有绝对的答案。关键在于理解每款产品的独特优势,并结合自身的实际情况和需求做出明智的决策。
在做出最终决定之前,建议咨询专业的财务顾问或保险代理人,以获取更加个性化的建议。