数字经济库智库副院长储殷指出:股市中,30岁以下的投资者平均收益不到3%!盈利人数还不到一半!
股市无情,我们早该知道的。
有人问:股市这么火爆,但是风险高,要不要买点保险做个对冲?
股票和储蓄型保险的对比
(一)收益性质
股票的收益主要来源于股价的上涨以及股息分红。股价的波动非常剧烈,受宏观经济环境、公司业绩、行业竞争、政策法规等众多因素影响。在股市大涨时,股票的收益可能会在短期内实现大幅增长,但这种增长是难以持续稳定的。
而储蓄型保险的收益相对稳定,有固定的预定利率,投保人在投保时就能大致确定未来的收益情况,分红型储蓄险除了保底收益外,还可根据保险公司的经营状况获得分红。
(二)风险程度
股票投资面临着极高的风险。股价可能会因为市场的突发消息、经济衰退、企业经营不善等因素而暴跌。即使在股市大涨期间,投资者也时刻面临着不确定性,一旦市场风向转变之前的盈利可能迅速化为泡影,甚至可能出现本金的严重亏损。
储蓄型保险则是以保障和稳健储蓄为主要目的,风险相对较低。虽然其收益可能不如股票在牛市时那么耀眼,但基本不会出现本金大幅损失的情况。
(三)流动性
储蓄型保险的流动性相对较差,大多数储蓄型保险在前期退保会面临较大的损失,只有在合同约定的特定情况下,如到期、符合一定的退保条件时,才能取出资金。
储蓄险还有必要买吗?
在股市大涨的背景下,股票投资看似充满了无限的吸引力。然而,我们不能仅仅被眼前的利益所迷惑,储蓄型保险虽然在收益爆发力上不及股票,但它却以其独特的功能和特性,在个人和家庭的财富管理体系中占据着不可或缺的地位。
尤其是香港保险,短期带来不了翻倍的刺激,但是有稳稳现金流,经历过周期才会体会到稳健的珍贵。
①预期IRR最高7%+的稳稳收益
我们以0岁男,5年交,10万美元为例

20年预期IRR5%+,25年预期IRR可达6%+,80年预期IRR可达7%+
正如陈奕迅的《稳稳地幸福》,香港分红险只需短期缴费,中间无需任何打理,复利+时间的威力让你跑赢绝大部分资产。
②终身不断现金流
领钱一时爽,一直领钱一直爽。
香港分红险卷到目前已经大幅提高早期现金价值,从缴费完成后,就可以源源不断地领取,一直领取,给你源源不断的现金流。
我们以59岁男,5年交,10万美元为例
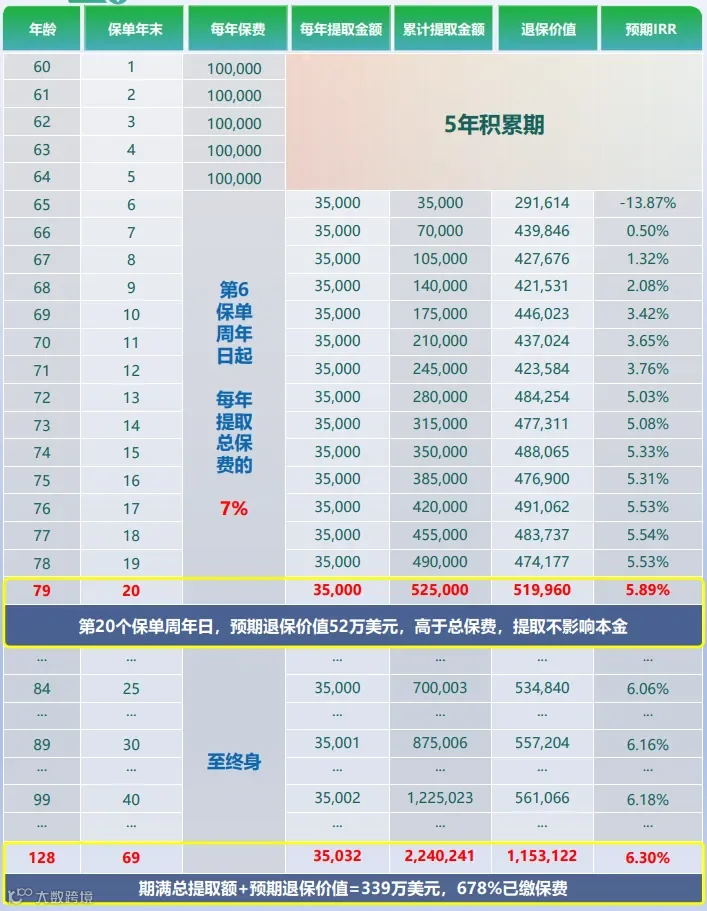
缴费完成后第二年开始领取,每年领取3.5万美元,一直领取到128岁。短期交钱,剩下就交给时间,享受有钱的人生,任性。
③终身规划
把挚爱交给香港保险:从刚出生起就为孩子配置好香港分红险,在他需要的时候总有一笔资金在支持他,小资金解决大问题,这点你可以完全相信香港保险。

如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!