在现代社会,婚姻不仅是情感的结合,更是财产的联盟。随着离婚率的不断攀升,婚前资产保护成为了一个不容忽视的话题。今天,我们将探讨如何通过香港保险这一工具,巧妙地隔离婚姻风险,保护个人资产。

婚前财产保护的必要性

在婚姻的殿堂前,许多人都希望保护自己辛苦积累的财产。婚前财产保护不仅是对个人努力的尊重,也是对未来可能变故的预防。
然而,传统的婚前财产保护方式,如房产、车辆等,往往面临着贬值、通货膨胀和市场波动的风险。此外,银行存款的低利率也难以抵御通胀的侵蚀。
香港保险的独特优势
香港保险以其独特的法律体系和隐私保护,成为了婚前资产保护的有力工具。
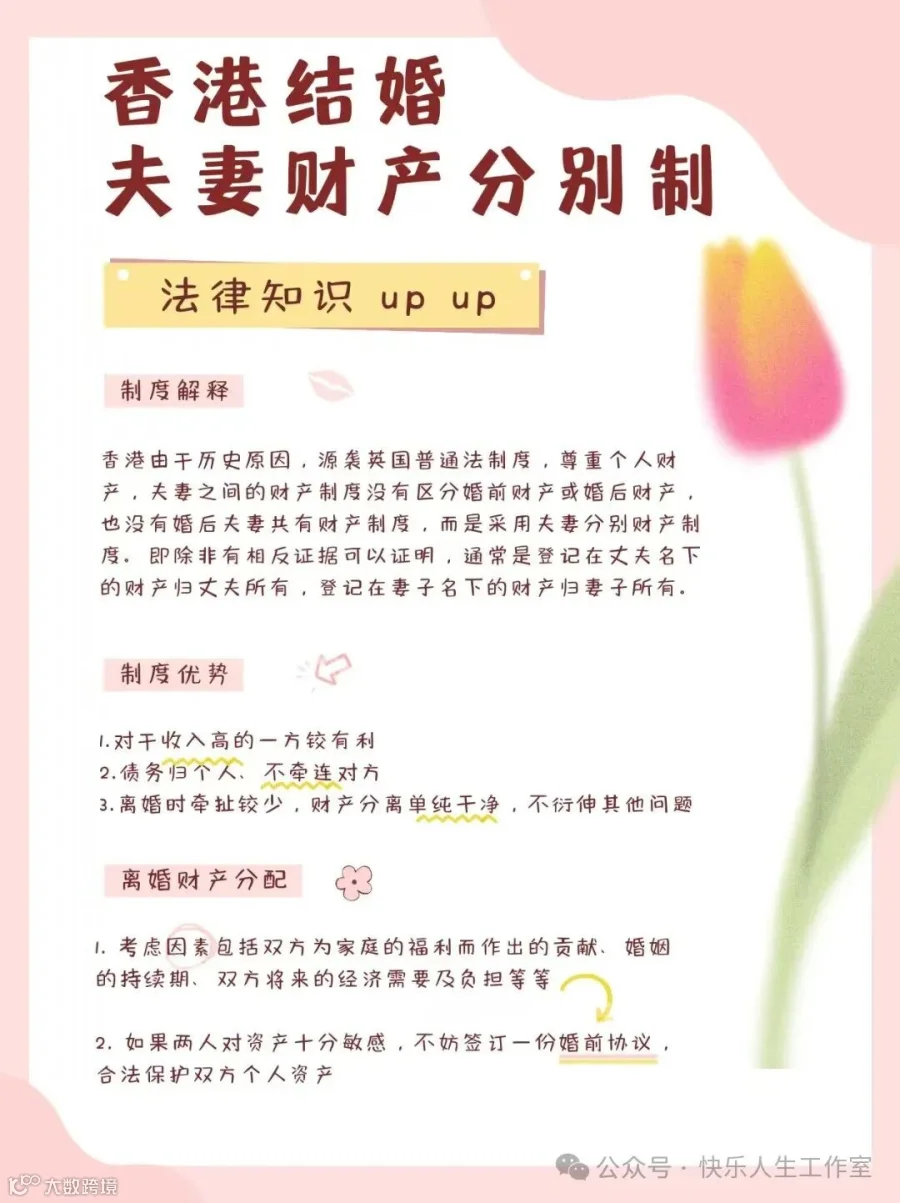
香港的婚姻财产制度沿袭英美法系,最大限度地保护了私有财产,尊重个人财产,采用夫妻分别财产制度。这意味着,除非有相反证据,否则夫妻各自的财产归各自所有。
香港保险如何保护婚前财产
1、年金险的巧妙运用
年金险是一种常见的婚前财产保护工具。
通过购买年金险,可以将婚前财产转化为保险金,从而在离婚时避免财产分割。年金险的现金价值属于投保人,而生存金则可能被视为夫妻共同财产。
因此,选择合适的年金险产品,合理安排保险金的领取,是婚前财产保护的关键。

2、香港储蓄保单的隐秘力量
香港储蓄保单以其高度的隐私性和不可分性,为婚前财产提供了额外的保护。父母可以作为投保人,为子女投保,从而确保保单的控制权始终掌握在父母手中。即使子女离婚,保单的资产也不会被分割。
3、隔代投保的策略
隔代投保,即祖父母为孙辈投保,是另一种保护婚前财产的策略。这种方式不仅保护了孙辈的利益,也避免了财产在子女离婚时被分割的风险
香港保险的法律保护

香港的法律体系为保险提供了强有力的保护。根据香港法律,保单持有者是唯一有权行使保单权利的人,任何第三方(包括法院)都不能强制执行保单的任何条款。这为婚前财产提供了额外的安全保障。


案例分析
案例一:小峰的年金险
小峰在婚前购买了年金险,婚后继续领取生存金。由于保单的保费来源于小峰的婚前个人财产,因此保单的现金价值属于小峰所有,离婚时不分割。但每年获得的生存金属于夫妻共同财产,离婚时可以分割。
案例二:父母为子女投保
父母为子女投保,子女作为被保险人,父母作为投保人。这种情况下,保单的控制权在父母手中,即使子女离婚,保单的资产也不会被分割。

小结

香港保险以其独特的法律优势和隐私保护,成为了婚前资产保护的理想选择。通过合理规划和选择合适的保险产品,可以有效隔离婚姻风险,保护个人财产。在婚姻的旅途中,香港保险无疑是一份坚实的保障。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!