根据新加坡金融管理局(MAS)的数据显示,截至到目前为止,新加坡拥有:
15家直接保险公司(人寿)
51家直接保险公司(一般)
9家直接保险公司(综合)
3家再保险公司(人寿)
39家再保险公司(一般)
9家再保险公司(综合)
1家专属保险公司(自保公司)(人寿)
80家专属保险公司(自保公司)(一般)
4家专属保险公司(自保公司)(综合)
22家劳埃德亚洲计划
7家授权再保险公司
104家注册保险经纪
43家豁免保险经纪
3家金融控股公司(保险)
此外,新加坡还有66家持牌财务顾问及513家豁免财务顾问,财务顾问根据《财务顾问法》获得许可并受其监管。他们获授权提供以下财务顾问服务:就投资产品提供意见、出具涵盖投资产品的研究报告,以及安排寿险保单。
从业务角度,根据新加坡人寿保险协会(LIA Singapore)的数据,2023年上半年,新加坡人寿保险业的加权新业务保费总额为22亿新元,合19亿美元。近7.2万名新加坡人和永久居民购买了新的综合健保双全计划(IP)。
二、新加坡保险的特点
1、保额高:
目前国内,一线城市寿险保额上限大多为150万人民币,重疾险为50万人民币,一线城市以外的地方寿险保额甚至只有50万人民币,对于大多数小康家庭来说这是远远不够的。
相比之下,新加坡寿险的保额可以高出很多。中国人买的身故保障,比如大东方的万能寿险没有最高限制,视客户的财务状况而定。
2 、保费便宜:
相同的保额,新加坡保费比中国大陆和香港都要便宜很多,最多能便宜50%以上,中国客户更可以享受与新加坡本地人完全相同的保费费率,保单性价比更高。
3 、投资稳定,收益更高:
新加坡保险公司为全球性运营,投资管道多,范围广,可以在全球各地选择回报潜力比较好的项目,为购买分红型储蓄险和投资型保险的客户赚取较高回报。
例如:新加坡分红型储蓄险年化收益在3-4% (新币储蓄)和4-5%(美元储蓄),除了稳健的收益还可以以新币和美元计价。
4、披露透明,保护消费者权益:
每一份保单的费用开销都完整地写在计划书内,让客户获得充分信息的情况下做决定。这一点新加坡做得要比香港或内地要好的多,这就好比你去超市买一盒牛奶,超市要求必须把这盒牛奶的所有成本例如税率,人工费,物流费等都标明了,能做到这点难能可贵。
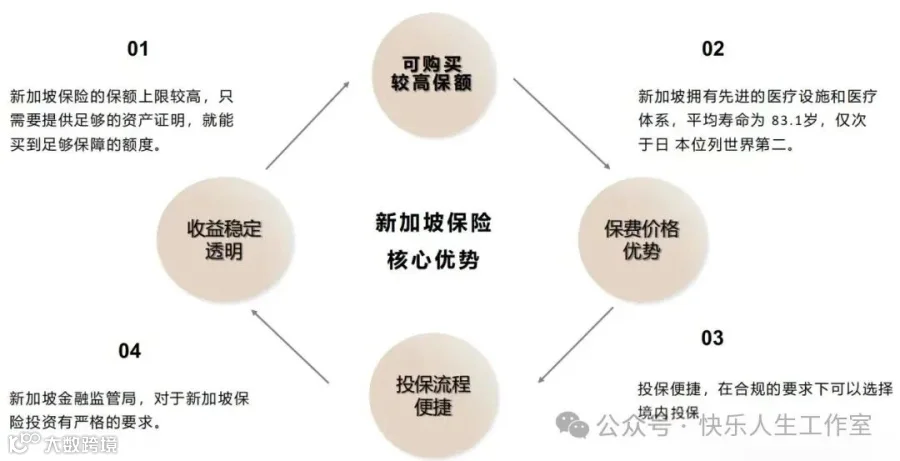
三、新加坡保险类型及优势
1.定期寿险:
新加坡定期寿“亚洲之冠”,保费比香港和内地极其便宜,适合中产家庭。
2.重疾保障:
新加坡人寿保险协会(LIA)对37种晚期重疾进行统一定义;
可选择的保额更高,更能满足高收入人群的保障需要;
赔付标准更加统一;
末期疾病可以提前赔付;
全残定义更加人性化等。
3.储蓄分红保险:保本/低风险的增值型保险产品。
新加坡所有分红型保险的计划书一律用平稳的年投资回报率来计算收益。同时,每家保险公司分红型基金的运营成本及过去的实际投资回报率必须向大众公布;
产品设计多样,适应客户的不同需求,如子女的教育储备或自己的退休规划等。
4.投资型保险:
根据客户个人的风险承受能力,进行基金定投的产品。不保本,但潜在收益更高。
保费100%用于投资,且额外赠送启动红利。
超过百支全球顶尖优质基金可供选择,投资期间基金转换零手续费。
新币或美金计价,分散货币风险。
若受保人身故,保险公司返还此时账户金额或投资本金的101%,取其高。
5.指数型万用寿险(IUL):
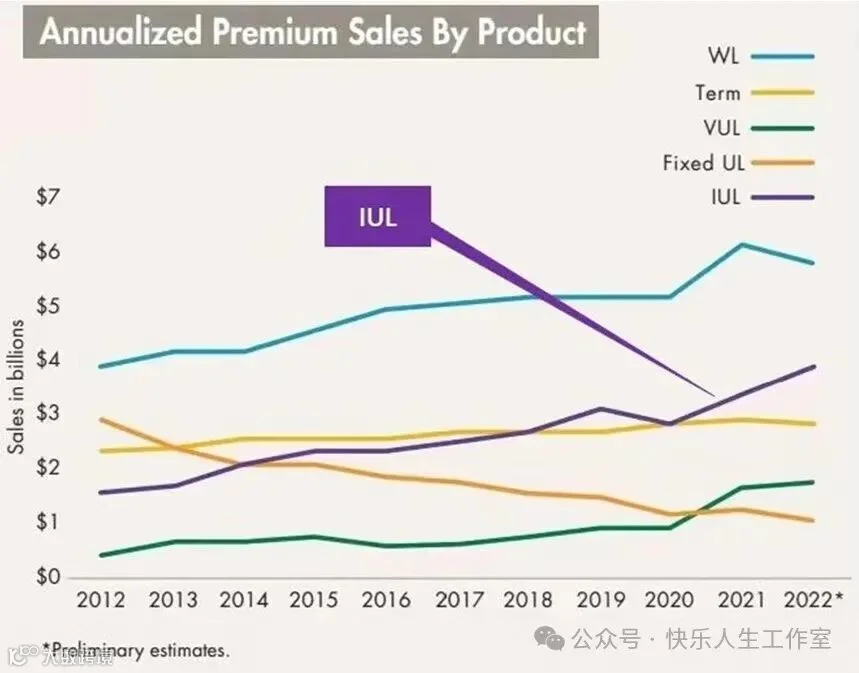
IUL是 Indexed Universal Life的缩写,就是指数型万能寿险。到2022年年底,IUL产品在美国寿险产品中已经成为仅次于终身寿险的第二大险种,也是过去十年里成长最快的险种。
目前这类产品只有美国、新加坡可以配置!香港市场没有。
IUL兼具寿险保障与账户增值2大功能,账户增值与股票指数挂钩,同时保留了万能险透明、灵活的特点。可以说是保险市场的最前沿的产品,但也较为复杂。
更多新加坡保险方面的咨询,可以添加下方微信,私信交流!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!