香港的储蓄型保险因其稳定性和相对较高的投资回报率,深受投资者的青睐。在当前经济环境下,这类产品凭借长期稳健的表现吸引了大量关注。
从长期来看,香港储蓄型保险的复利回报率通常在6%至7%之间,显示出较强的增值潜力。此外,分红实现率稳定在80%至120%之间,进一步提升了其吸引力。正因如此,香港储蓄险不仅是一种保险,更成为许多投资者资产配置的重要组成部分,尤其适合追求长期稳健收益的投资者。

高净值人群的全球资产配置趋势
高净值家庭的财富传承挑战
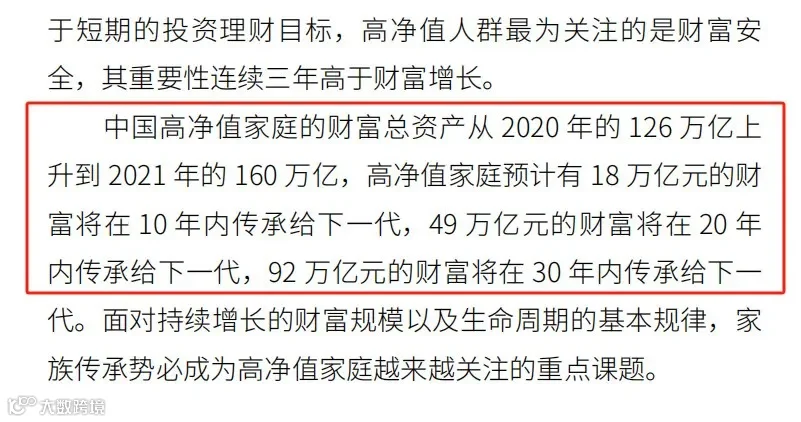
根据胡润百富发布的数据,中国高净值家庭的财富传承需求将持续增长。预计在未来10年内,约有18万亿元的财富将传承给下一代;到20年后,这一数字将升至49万亿元;而在30年内,将有高达92万亿元的财富进行代际传承。
财富管理看香港
香港特区政府行政长官李家超更是表示,排名前100强的银行,75%都在香港营运;香港保险业的紧密度世界第一;香港的融资渠道包括政府发债在亚洲排名第一;人民币离岸交易,香港占有率是80%。
从各方面看,香港金融中心的地位很稳固!
早在去年国际金融领袖投资峰会上,香港特区政府行政长官李家超明确表示“香港保险业管理资产规模超4.5万亿美元,位居亚洲第一、世界第二”
香港保险业是香港金融体系的重要组成部分,至今已有180多年历史,从未有过人寿保险公司破产,市场发展成熟。
香港是亚洲保险枢纽,渗透率及密度排名亚洲第一,全球20大保险公司,有13间在香港获授权经营保险业务。
香港经济是自由市场经济,通过充分竞争来实现社会资源的有效配置。能够在竞争激烈的市场上持续开展业务的,大多为规模较大、发展成熟的跨国保险集团,大多稳健经营百余年,抗风险能力较强,大浪淘沙始得金。
香港保单可以投资全球市场,以多元货币保险产品为主,多元化配置正是香港保险的优势所在。
香港储蓄分红保险:财富传承的理想工具
香港储蓄分红保险凭借其独特优势,为财富传承与管理提供了一种简便且高效的解决方案,特别适合希望实现资本保值和分期付款的投资者。

以下是香港保险在财富传承方面的几个显著优势:
1. 无限变更被保人+提前指定被保人,实现多代传承
香港保险的独特制度允许投保人无限次更换被保人,为跨代财富传承提供了极大的灵活性。相比内地保险,香港保险突破了被保人不可更改的限制,使投保人可以随时调整被保人,从而实现家族财富的多代传递。此外,香港保险还允许在投保时提前指定继任被保人,确保在原被保人过世后,保单能够无缝过渡。这种安排不仅保证了财富的持续传承,也支持了家族财富的长期增长。
2. 保单拆分功能,传承更灵活
香港保险的保单拆分功能使财富传承更具灵活性。以35岁的企业家Mike为例,他购买了一份20万美元的保单,可以将其拆分成多份,以便更灵活地管理财富和规划退休生活。

比如,他可以将一份保单的受保人更换为儿子,以传承家族财富;另一份保单则作为新婚礼物送给女儿;剩下的一份则用于支持自己的退休生活。通过这种分割保单的方法,传承计划变得更加灵活和个性化,使家庭能够根据财务目标和成员需求更精确地分配财富。
3. 理赔身故金+类信托功能,让传承更可控
香港保险的理赔身故金传承机制具备类似于信托的多样化功能,允许保单持有人通过多种方式将财富传递给下一代。
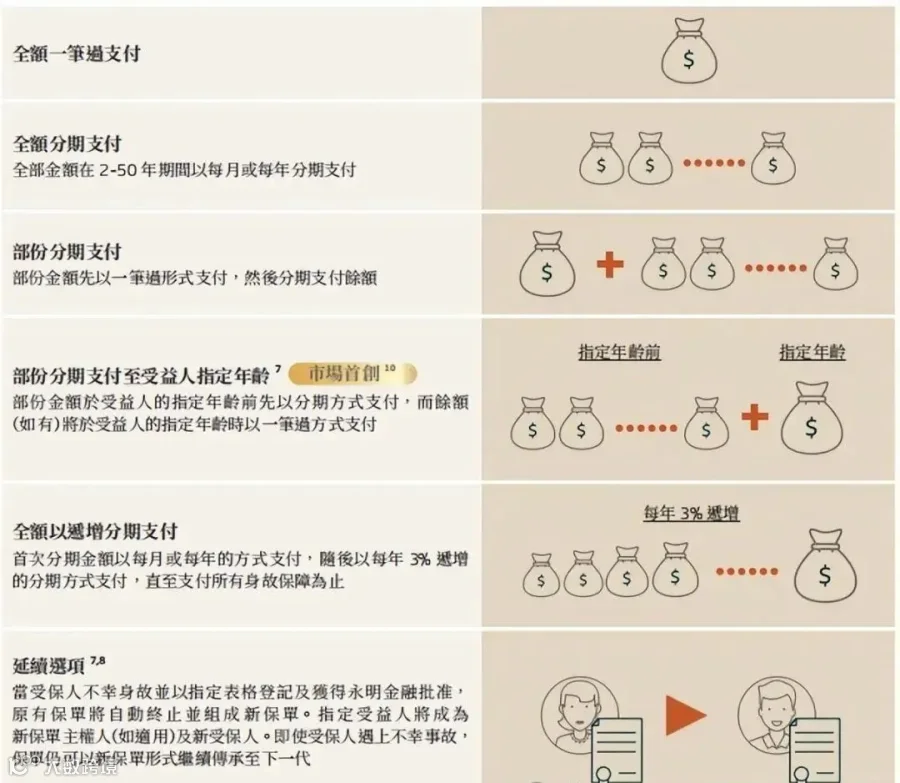
结合灵活的支付方式,香港保险能够更高效、明确且可控地实现财富传承,确保家族财富在世代间持续增值。保单持有人可以根据自身需求定制理赔方式,确保每一步财富传承过程都清晰可控。
4. 保值增值功能
香港储蓄型保险以其保值增值的优势而著称,通常提供最高可达7%的年化收益率。这种保险不仅能够有效抵御通货膨胀的影响,还促进资本增长。通过此类保险产品,投资者能够实现稳定的资产增值,为未来的财富增长提供安全高效的途径。
5. 隐秘性保护
香港的保险服务提供了较高的隐私保护,这对于家庭资产的安全和保密至关重要。通过香港的保险管理资产,可以有效避免外界不必要的关注和潜在风险,从而为家庭财富的保护和增值营造一个更加私密和稳固的环境。在全球资产配置中,这种隐私保护为资产安全提供了额外的保障。
通过精心挑选香港保险产品,投资者不仅可以获得丰厚的海外资产收益,还能实现资产的多元化配置和有效的传承规划。
在复杂多变的全球金融市场中,这一策略将成为确保财富稳健增长的明智选择。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!