作为和中国香港经济水平、世界地位、保险发达程度相似的新加坡,第一季度人寿保险行业的加权新业务保费总额为10.5亿新元,年度保费产品季度增长了24.7%,达到692亿新元。
有报告预测,今年新加坡人寿和非人寿保险市场规模将达到656.2亿美元,并以9.95%的复合年增长率增长。
再加上新加坡2024年2月9日开始对中国免签,还有香港市场也没有的IUL(Indexed Universal Life)指数型万能寿险,我们有理由相信之后的新加坡保险业会迎来一波爆发。
IUL(Indexed Universal Life), 中文名是指数投资型万能寿险。它是一款在1997年推出的同时具有投资和保险属性的产品。到2022年年底,IUL产品在美国寿险产品中已经成为仅次于终身寿险的第二大险种,也是过去十年里成长最快的险种。目前新加坡市场也有好几家保险公司提供这一类产品。
IUL基本的属性仍然是一款终身寿险产品,理赔条件非常简单,只要保险合同还有效,身故就可以理赔。但是它跟传统意义上的终身寿险比较,最大优势就是保费便宜,而且保费缴纳具有灵活性。

客户缴纳的保费在扣除相关费用后,就可以进入客户名下的账户。客户名下会有两种类型的账户,分别为固定账户和指数账户。你可以选择把这笔钱放入到保证收益的固定账户里,每年获得不低于1.5%的保证回报。也可以选择把钱放入对标股票指数的指数账户里。
到这里,客户都可以理解为自己把保费存在了保险公司,保险公司根据不同的账户类型,按不同的利率水平支付给我们利息。而我们账户里的钱就是用于今后抵扣保费的,或者退保变现的。只要一直有钱足够抵扣保费,保单就一直有效。
IUL指数账户的利率高低直接就决定了客户的投资收益。那么这个利率水平是如何决定的呢?这就是IUL产品设计的与众不同之处。保险公司让指数账户的利率与市场指数,比如和美国的S&P500指数,香港的恒生指数和欧洲的斯托克50指数的表现挂钩。当年如果市场指数上涨6%,那么保险公司就会给指数账户的利率定为6%,客户就可以得到6%的利息。
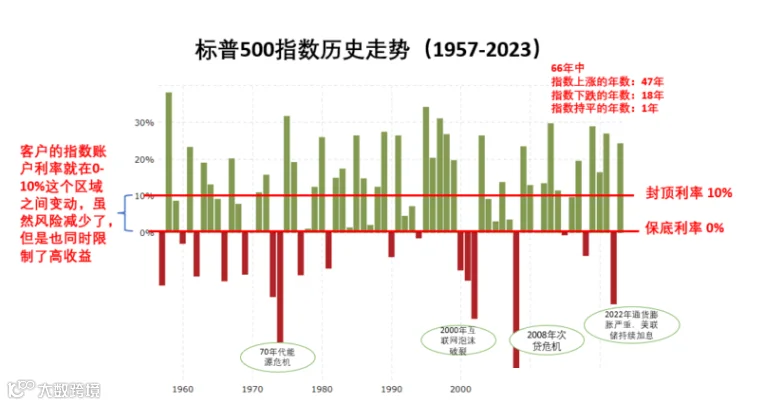
但是市场有风险,上下波动大,如果当年市场指数表现为下跌6%,客户会对此承担风险吗,会损失本金吗?答案是不会的,保险公司对于这个市场风险是有兜底的。保险公司承诺无论市场指数下跌多少,客户的收益最少是0%而不会是负数,这就是所谓的floor rate。
因为保险公司承诺的这个floor rate,有效降低了客户的风险,作为交换,当市场环境好的时候,保险公司给客户的收益有上限封顶,就是所谓的 cap rate。即无论市场涨多少,客户收益最多也就是cap rate这样多了,每家保险公司封顶的利率不一样,有的公司9点几,有的公司10点几。IUL这个产品就设计成这样,让客户的收益在floor rate 和cap rate这样一个区间内变动,所以,保险公司通常会以这个做为卖点,声称IUL是具有保底这样的一个投资属性。
所以总结一下,IUL适合人群:
追求终身保障
有中长期财务规划需求
有确定的财富传承需求的人士
最后说明一点,天下没有免费的午餐,IUL是每月收费的。
收费其实可以理解,保险公司要能够经营正常的,挣着合理的利润经营下去的话,它是需要有明确的和确定的收入来源的。
而且保险公司收费也是很清楚明白地写在合同里的,不会存在乱收费的现象。所以在购买IUL之前就应该看清楚IUL的收费结构,觉得能够接受,才购买。
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!



 快乐人生工作室