保险作为一种重要的金融工具,具有保障、保证、保全、保持四大功能,为人们的生活提供全方位的守护。
1.保障功能:保险最大的作用就是给予人们相应的保障。
重疾险可以为人们抵御重疾带来的经济风险,
医疗险可以减轻医疗费用的花销,
意外险可以帮助人们规避意外带来的经济损失。
人生在世,常见的风险无外乎意外、疾病和死亡,保险可以给予用户全方位的保障。
2.保证功能:透过人寿保险具有保证利率的功能,锁住长期的投资回报率。
分红型保险客户在保险公司资产管理团队努力运作将资产保值增值之后,也可以额外享受与股东一样的盈余分红权利。同时,保险财产可透过保险合同约定收益人的人选及受益份额,避免遗产发生继承纠纷。
3.保全功能:人寿保险这种特殊的金融资产,不仅保险给付金免纳个人所得税,被继承人投保人寿保险所取得的保险金也免纳遗产税。
人寿保险财产可免于政府冻结帐户或第三者债权处分,让企业资产与个人专属资产完全剥离,是唯一攻不破的家庭经济堡垒。
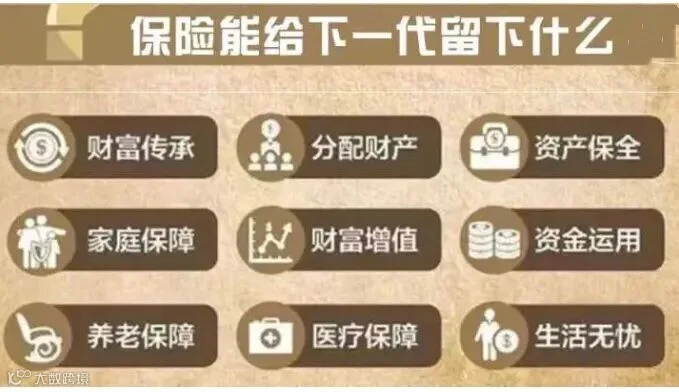
4.保持功能:人寿保险财产是富人众多资产中极少数能够体现对家人爱的金融资产。
透过人寿保险转移财富给子女有不少好处,
包括确保孩子未来基本富裕的生活、
防止孩子过早拥有财富而败家、
虽然给孩子钱但控制权仍在手等。
保险的四大功能相互配合,为人们的生活和财富提供了全面的保障和支持。这四大功能是其它任何金融产品无法替代的,已成为全世界先进发达国家地区家庭理财的最重要选择。
据相关研究表明,从地域上看,北京、上海、广州、深圳和江苏等是使用香港离岸金融服务最多的城市。
在这其中,北京高净值人士占据的比例最大。而这些人士选择香港的首要原因是它距离大陆近、语言互通,方便子女在香港留学和举家移民到香港等。
其次就是出于资产保值增值、私密性、遗产继承、避税和养老等方面的考虑,这些高净值人士也会选择在香港离岸财富管理。
就拿大额离岸保单来说,有业内人士曾用四句话概括:
欠债—分不还,
离婚—不分,
诉讼—分不给,
遗产税—分不交。
也就是保险收益属于受益人,不论是债务、遗产继承和离婚等,都无法动它分毫,这无疑降低了不少高净值人士的忧虑。
除此之外,香港股市以及香港金融资本跟全球金融的联系比较紧密,可供选择的资产配置较多,通过香港离岸账户,投资者能够在一定程度上筛选出最佳配置。
在香港进行离岸财富管理还有一个好处——税率低。据悉,香港的个人所得税平均只有15%,且不征收资本利得税或增值税,这无疑使得投资者能拿到手的收益更多。
综合来看,不论是对于国内企业主还是投资者来说,香港的地理、政策和语言等优势,无疑是他们选择此地作为离岸财富的原因。
而就未来而言,随着财富管理机构的竞争加剧,带来的西方私人银行的经验将越来越先进,产品组合也会愈加完善,香港的资产管理服务自然更深受投资者的喜爱。
保险是家庭财务最重要的备份也是家庭资产保全和传承的最佳工具,千万可别忽视,合理运用才是大智慧!
更多香港保险和新加坡保险方面的咨询,可以添加下方微信,私信交流!
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!