


当许多家长还在全力 “鸡娃” 之时,有一部分家长却已经踏上了内卷之路,即为孩子筹备出国留学费用。就算不吃不喝,四年的学费总计将近 200 万人民币。部分中高端家庭更是提前为孩子进行多元资产配置和财富规划,以确保孩子享有终身现金流。
在众多产品里,保诚「隽富」成为了更多中高净值父母的优先选择。
一、保诚「隽富」产品亮点:
面对不断上涨的留学费用,一笔合格的教育金理应在具备 “强制储蓄、资产锁定、安全保值” 的前提下,提供更高的潜在回报。
保诚「隽富多元货币计划」作为股东全资分红的产品,采用多元投资策略,资产配置遍及全球。其保单权益广泛,预期回报远远高于单一的银行存款。
自上调收益后,「隽富」在保单第 25 年率先突破 6% 的门槛,预期内部收益高达 6.02%,在市场中处于领先地位。
作为中长期稳健增值的工具,保诚「隽富」的保单功能十分灵活,不但支持在保单第 10 年就进行分红锁定,还支持保单无限传承与分拆,并且高达 2500 美元的学术成绩奖,能更有力地激发孩子的学习动力。
二、保诚「隽富」多元应用场景:
多元资产配置,财富稳健增值
为了更好地分散投资风险,保障投资者资产的稳健性,「隽富」支持从保单第 3 个周年日起每年转换一次保单货币(人民币、美元、港元、英镑、加元、澳元)。
在提供超过 0.5% 保证收益的基础上,投资者还可以通过分红共享的方式,享受高达 7.18% 的潜在长线收益。

2.“566” 提取保障稳定现金流
为了方便投资者提取保单收益,保诚「隽富」提高了保单的灵活性。最新的 “566” 提取模式打破了原本较长的封闭期(10 年)。
在 5 年缴费期后,自保单第 6 年末开始,就可以领取总保费的 6% 直至终身。
以 0 岁男童为例,年交 2 万美金,交 5 年。
受保人从 6 岁开始,每年可预期领取 6000 美金的保单收益,可用于支付孩子从小学一年级至大学四年的学费及生活开销。
孩子在 21 岁大学毕业后,保单预期退保价值已高于总保费,此时继续提取不会影响本金,能够有效帮助受保人自主创造稳定现金流,实现活到老领到老。
若受保人在 100 岁时退保,总领取加上预期退保收益高达 620 万美金(预期 IRR6.06%),是总保费的 62 倍。还可以将保单进行分拆,实现世代传承。
为孩子储备留学金,专款专用
面对高昂的海外学费,一笔充足的留学金更加关键。
同样以 0 岁男童为例,年交 2 万美金,交 5 年。
孩子在 18 岁出国深造时,每年预期可提取 4 万美金支付学费,领 4 年。在 21 岁毕业后,可以选择直接退保,预计可额外获得近 11 万美金的退保金(预期 IRR5.57%)。
也可以继续持有保单,为将来创业、婚嫁、生子、养老等关键人生节点提供基础保障。
还可以通过「隽富」的 “开枝散叶”、无限更换受保人和后备受保人、身故保障选项等保单权益,保障家族财富,将保单代际传承。
三、保诚「隽富」行业优势:
在最新一次的收益上调中,保诚「隽富」在保持第一梯队收益的基础上,再次优化了保单前 40 年的预期收益。即便与行业领先的友 B「盈 Y3」和宏 L「环 Q」相比,也具有相当高的预期收益优势。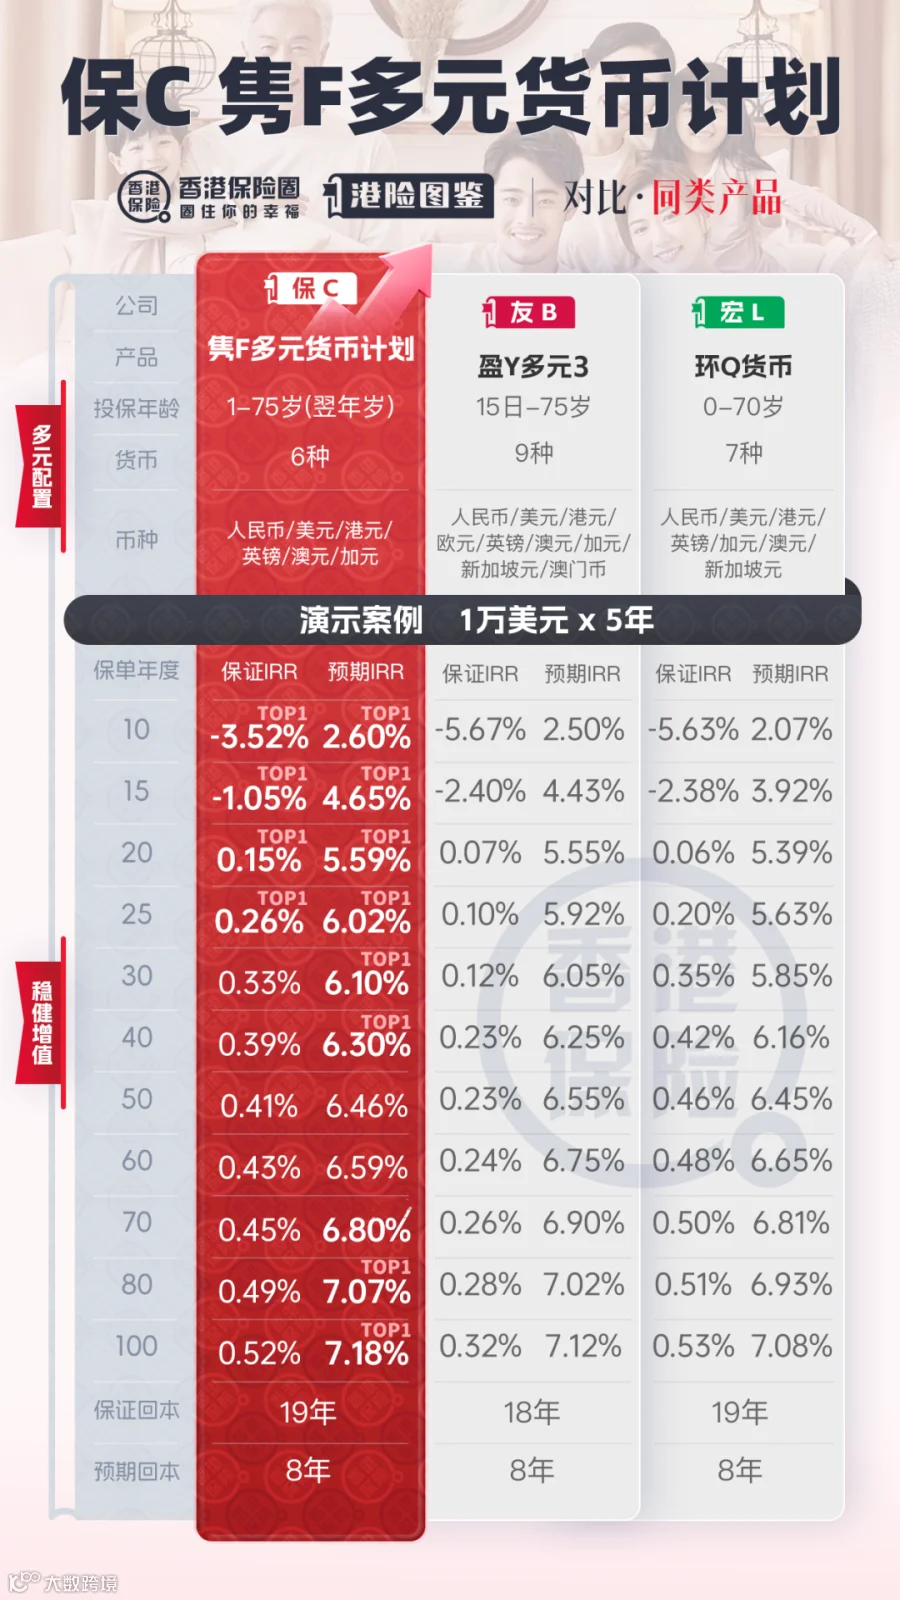
保诚「隽富」收益较高,提取灵活,传承功能完善。它不仅能够有效覆盖学费,提供终身现金流保障,延续家族财富,还能分散投资风险,构建多元资产配置,保障财富平稳度过不同的经济周期,是难得的优质投资工具。
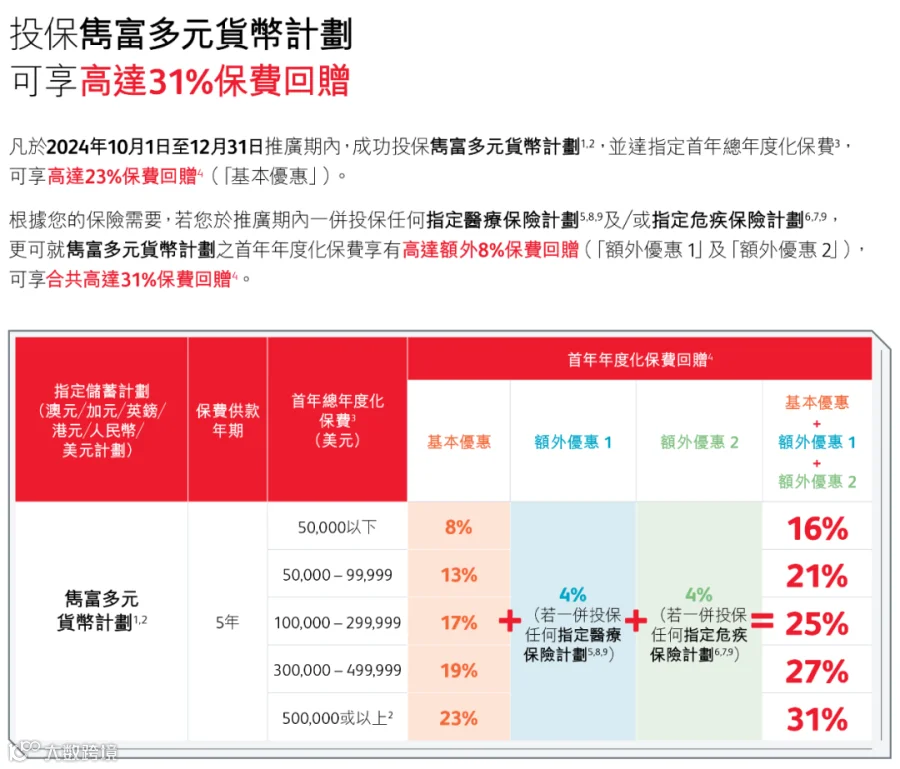
四、10月份预缴保证利率和首年保费回赠
1、预缴享高达4%保证特惠利率

预缴的保证特惠利息,可在开始交保费时,直接少交。

THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
