M家IUL24是一款用低保费换高保额,即可当增额寿使用又可以当作寿险来保障终身。
非常适合给家庭的经济主力投保!
#1
更低的保费
MGIUL’24调整了大多数关键年龄段和风险类别的保费金额,尤其是对于吸烟客户,保费的节省更加显著。
-
非吸烟者:保费可降低约4% 吸烟者:保费可降低约9%


#2
新的指数账户选项
挂钩纳斯达克100指数
市场首创 - 纳斯达克表现指数账户

更新 - 混合指数账户
此外,混合指数账户(Blended Indexed Account)进行了调整,将原本占据40%权重的恒生指数替换为纳斯达克100指数,并将其权重提高至50%,同时将标普500指数的权重降至50%。
这种调整不仅优化了账户的投资组合,还使得纳斯达克100指数在混合指数账户中的影响力显著增强,从而为投资者提供了更具增长潜力和市场前景的投资选择。这一变动反映了对科技和创新领域的更高重视,旨在通过引入更具增长性的资产来提升账户的整体表现。
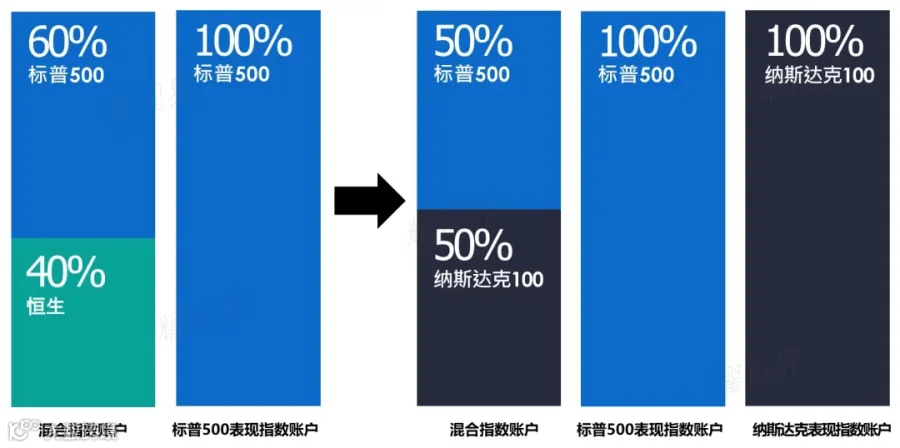
混合指数账户的封顶利率,从MGIUL’23的9%提高到了MGIUL’24的9.25%。封顶利率的提升,也将为该指数账户未来收益增加更多上升潜力。
具体来说,封顶利率的增加为投资者在市场上涨时提供了更多的收益空间。例如,在市场表现强劲的情况下,投资者可以享受到更高的收益上限,从而优化整体投资回报。这一改进使得MGIUL’24的混合指数账户相比于MGIUL’23,更具竞争力,特别是对于希望在保持一定保障的同时,追求更高回报的投资者而言,是一个显著的提升。
指数概述
自1985年成立以来,纳斯达克100指数经历了多次市场波动和技术革命,但其对大盘股的增长关注使其始终保持在全球投资者视野的中心。目前,NDX已成为全球最杰出的大盘股增长指数之一。

与标普500指数的比较
标普500指数覆盖了美国证券市场中市值最大、流动性最高的500家公司,涵盖了多个行业和领域。这一多样化的成分股构成使得标普500指数能够有效反映美国整体经济的健康状况。投资于标普500指数相当于投资于整个美国经济,从而减少了单一行业或公司可能带来的风险。
那么,标普500指数如此出色,纳斯达克100指数是否同样具有市场竞争力呢?
其实,我们关注到,在过去16 年中(2007年12月31日- 2023年12月31日),其表现远超标准普尔500指数。
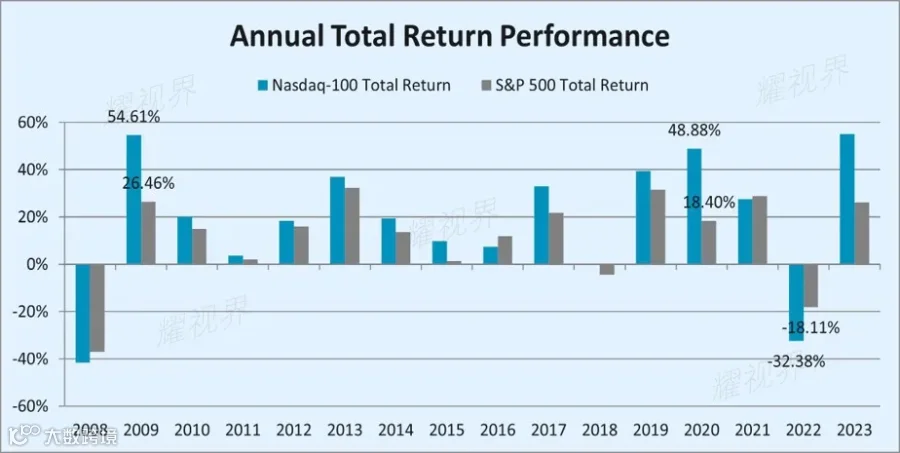
深入分析它们的年度总回报率,值得注意的是,在我们研究的16年中,纳斯达克100总回报指数有12年超过了标准普尔500指数,平均回报率达到了+18.7%。2023年对纳斯达克100指数尤其引人注目,涨幅达55%,比标普500指数高出29%。

在近期的市场波动中,纳斯达克100总回报指数一直保持累计总回报率超过标普500总回报指数表现的两倍。
#3
收益加成提高
表现指数账户
MGIUL'24 取消了忠诚客户奖励(自保单第11年起或被保人65岁后,至121岁,表现指数账户可获得20%额外收益叠加,混合指数账户和固定账户可获得1%额外收益)。相反,将标普500表现指数账户和纳斯达克表现指数账户的收益加成从原先的15%提升至24%。
#4
固定利率提高
固定账户
固定账户利率从原先的4.4%提升至4.75%,大幅领先其他IUL产品,成为目前市场最高的固定利率!固定账户作为一种稳健的投资选择,即使在市场波动较大的情况下,仍能提供相对稳定的收益。对于风险偏好较低的投保人来说,这一收益提升无疑是一个重要的亮点。
MGIUL'24保费投资策略选择

免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!