2024年8月30日,香港保险业监管局公布了香港保险最新统计数据,按照总保费收入(即整付+年度化保费)和标准保费收入(即整付*10%+年度化保费)排名.
没有悬念,
友邦的销量又是市场第一。

如果说新造保单里哪个产品最受欢迎?那一定是盈御3。
其实单纯看产品,盈御3真不是最好的。
第一梯队的公司里,论产品,本就比不上第二梯队的公司,除了友邦,还有保诚,安盛,宏利,
也比不上第二梯队的永明,万通,周大福,富卫。
后面这四家公司不仅回本期短(固定现金价值回本时间是13年,总现金价值回本时间是7年),
复归红利也很高,如果要566快速提法,伤害会降到最小。
用盈御3的老数据来做个对比:
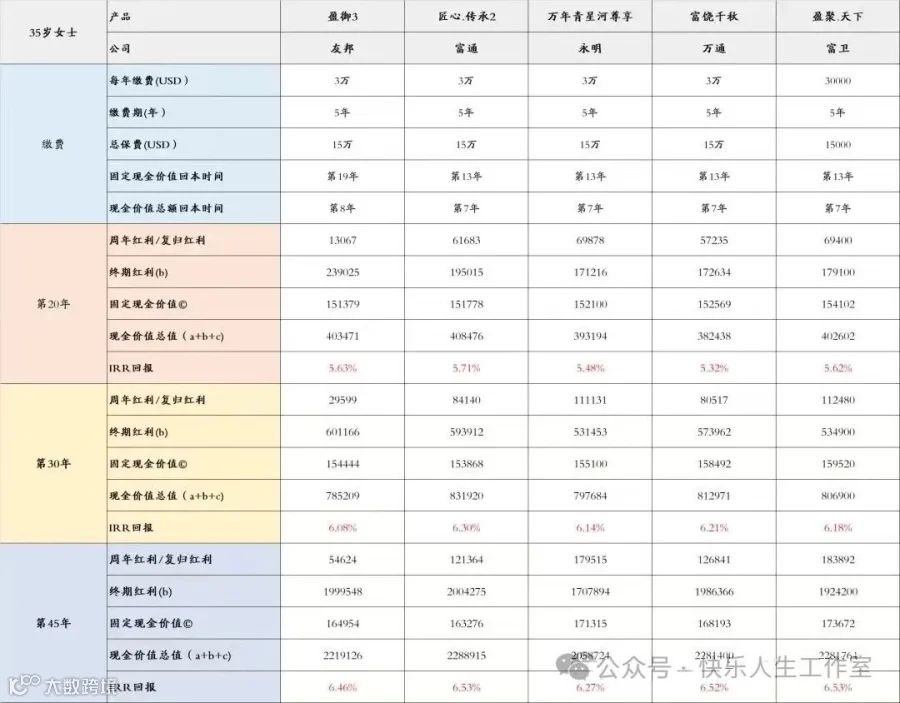
怎么算,盈御3都没有超越后面四家。
那为啥那么多人还是选择盈御3呢?
香港地方虽然不大,但是保险业务历史很长,而友邦经过百年沉淀,成为最大的泛亚地区独立上市人寿保险集团,覆盖亚太区18个市场,总部位于中国香港。
友邦是香港拥有最多保单的保险公司,客户超360万。每3个拥有个人医疗保险的香港人,就有1个是友邦香港客户。
2010年10月29日,友邦保险在香港主板上市成功(股票代码:1299),这一里程碑事件创造了三个记录:
全球保险业有史以来最大规模的IPO,
全球有史以来第三大规模的IPO、
香港历史上最大规模的IPO。
如今(根据友邦2024年中期业绩)友邦市值接近六千亿港元,总资产值达2,890亿美元,是恒生指数五大成分股之一,可见友邦保险对香港乃至亚太区金融市场的影响力。

当然选择小公司,产品确实出的很好,但未来会不会被卖出去呢?
规模小的公司,是很容易被易手的,这跟公司赚不赚钱,业绩好不好无关。
而公司一旦被转手,大部分股东,都不会对之前的老客户一视同仁,
因为新接手的股东,一般都花了不菲的价格,
未来怎么赚回来呢?除了努力发展新业务,也可能会在老客户的身上找羊毛,
具体做法就是直接将老客户的红利打个很深的折扣。
如果你仔细研究,你会发现,过去富卫是这样,万通是这样,周大福也是这样。
很多人担心公司倒闭,其实这种概率很小;担心小公司投资会做的不好,大部分公司投资也都是专业尽责的。其实个人认为更应该担心的是公司会被转手,越小的公司越容易被资本操控,这才是最大的担忧。
可能有人会在这里反驳说友邦不是也曾经被卖出去过吗?
是的,说的没错,在2008年金融危机中,友邦也曾被整包出售了,
但是,友邦盘子太大,很难被一家股东独吞,所以到现在,友邦的股东都是多元的。现如今友邦拥有豪华股东团,全球顶级投资机构保驾护航,其中包括:纽约梅隆银行、摩根大通、贝莱德、美国资本集团、花旗集团、布朗兄弟哈里曼公司等,股东一个比一个厉害!
如果未来再转手,除非是像上次那样的极端事件,否则也很难被整体打包出售,
除此之外,公司过往的分红史也比产品预期收益重要。
分红稳定,是一家公司实力的体现。不仅仅包括现在热销的储蓄险,也要包含过往同类产品。
可能有些公司只是将最近的王牌产品做的好,时间稍久一些的产品未必会做的好,
说实话,这样的公司,建议尽量不要选择,
因为假以时日,你可能也会受到同样冷待。
这里就不举例了,免得伤了和气。
用这个标准去看友邦,你会发现,友邦做的还算稳定!
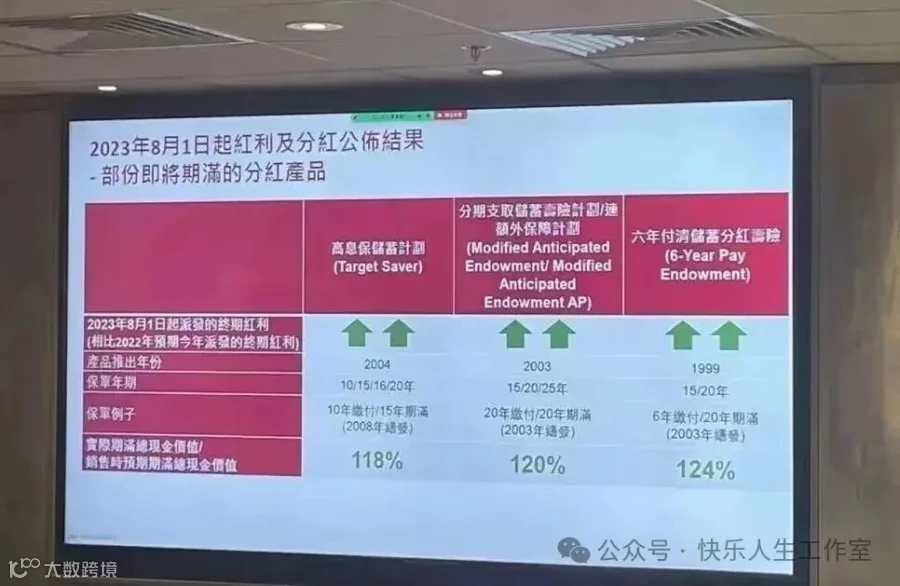
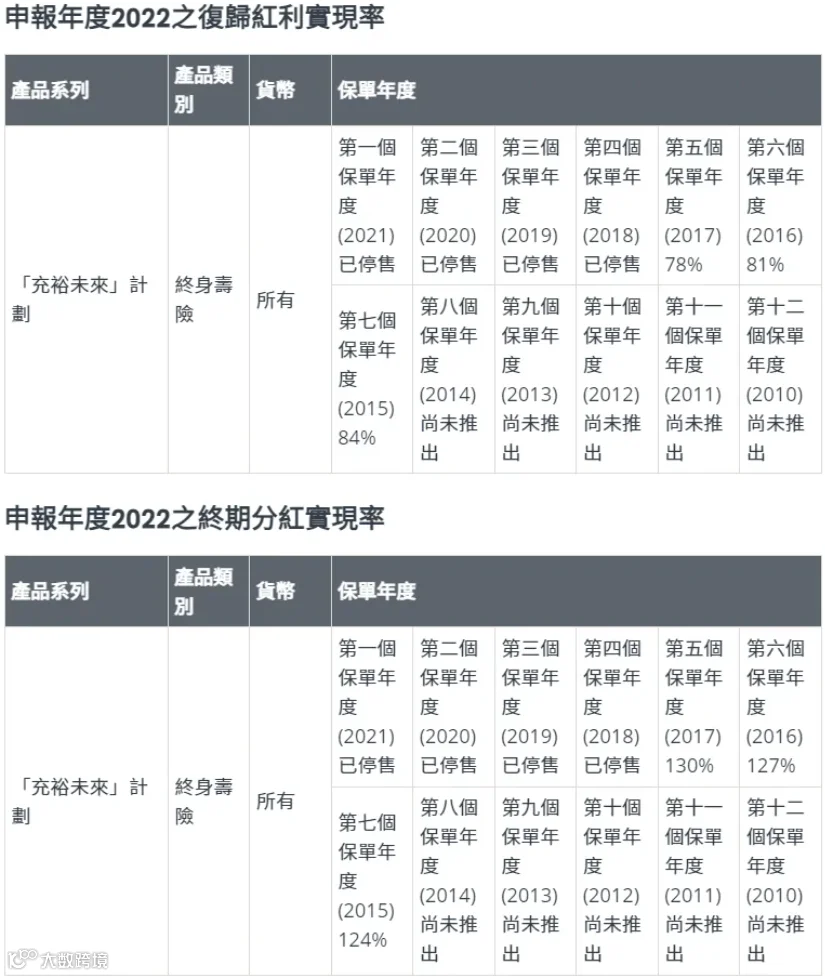
前段时间,友邦香港公布了其二十年前客户所投保产品的总现金价值实现率数据。
特别值得注意的是,其中六年付清储蓄分红寿险的实际总现金价值实现率高达124%这一数据显著超出了当时的预期水平。
这一长期累积的数据不仅为评估友邦香港分红保险产品的稳定性提供了有力支持,也进一步彰显了其在保险行业的卓越实力与深厚底蕴。
也许你会说这只是其中一款产品,其他家的也有。
这也不能证明什么?
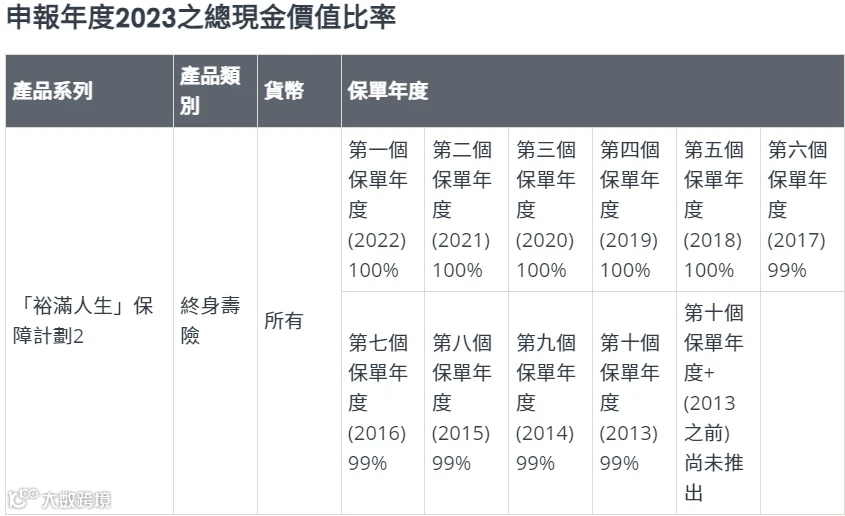
当然友邦也有部分产品是没有100%达成,但大部分产品也能做到八九成,就连爱无忧这种冷旮旯里的产品,十几年的达成率都有96%;
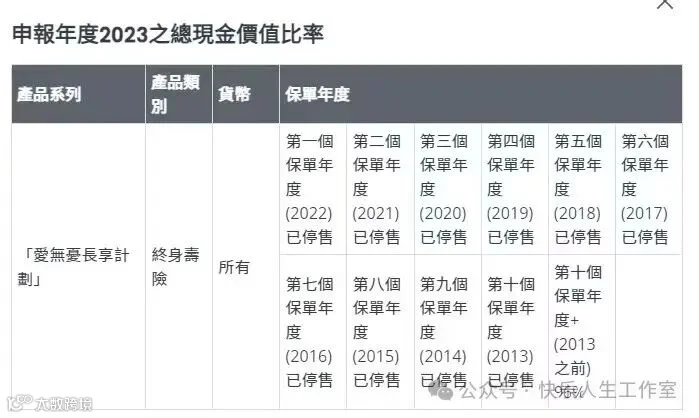
10年前卖的裕满人生,最差也有95%;

而热卖的盈御多元储蓄计划,2021年投保盈御1,总现价比率已连续2年100%达成,2022年投保的盈御2,2023年总现价比率也是100%达成!
2015年推出的充裕未来系列是友邦最早的储蓄分红险,2015-2017年投保的「充裕未来」,2023年总现金价值比率分别为97%、101%、102%。2016-2018年投保的「充裕未来2」,2023年总现金价值比率分别为104%、106%、105%,完全满足甚至超出客户的预期收益,这也是越来越多客户选择友邦的原因!




分享到这,
可能你会说,看你表扬了半天友邦,是不是要打击其他公司呀?
当然不是。
除了友邦,市场上也有很多优秀的公司,友邦也不能做到面面俱到,比如它家的重疾险,个人就觉得它价格贵且优势不明显。
讲到这,要告诉大家一件事那就是盈御3最近做了调整,终期红利比之前提高了,总体收益甚至跟永明的星河传承已经不相上下。
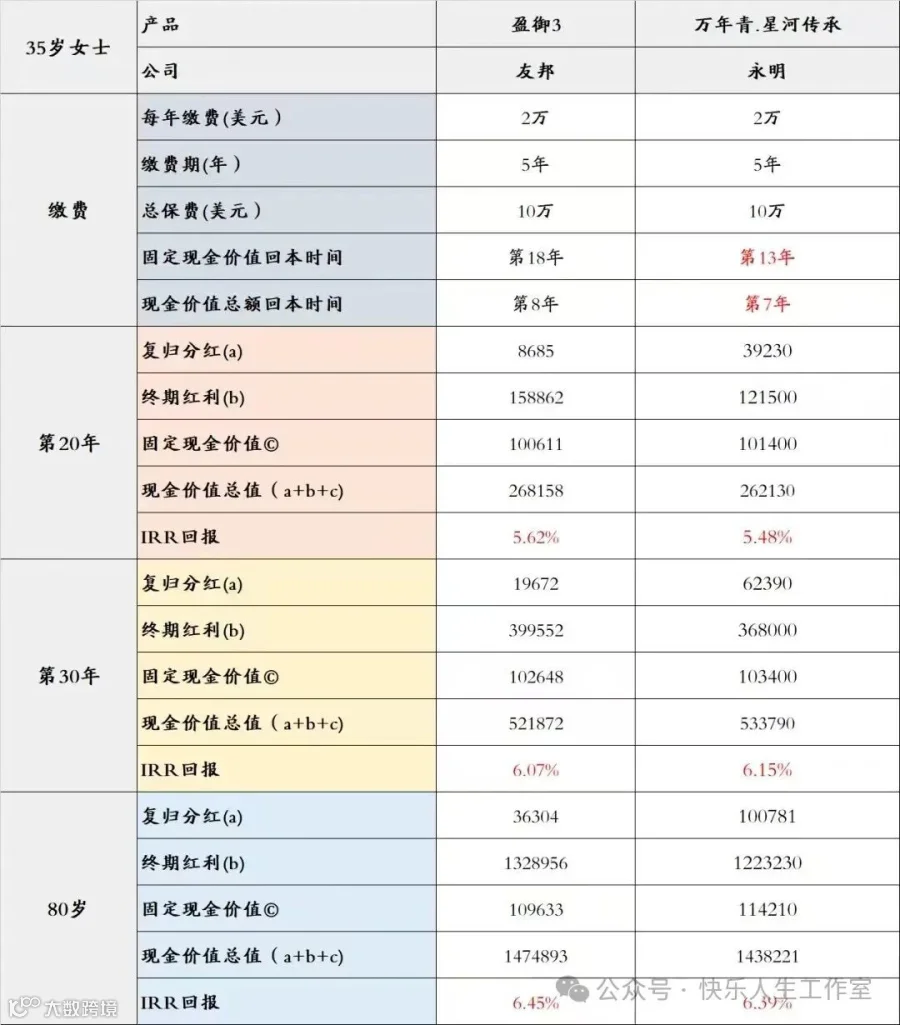
虽然之前的盈御3在566提取并没有优势,
但这次调整后:丝毫不输星河:

所以如果你是第一次投保香港的储蓄险,我更加愿意建议它。
另温馨提示:
原来的【友联系】APP已经下架,现在都用这个新升级的【AIA+】APP~
全新升级的AIA+功能更丰富、体验更流畅!
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!