之前有这样一张表,说香港保险只需要44%的实现率,就能和内地保险收益持平。
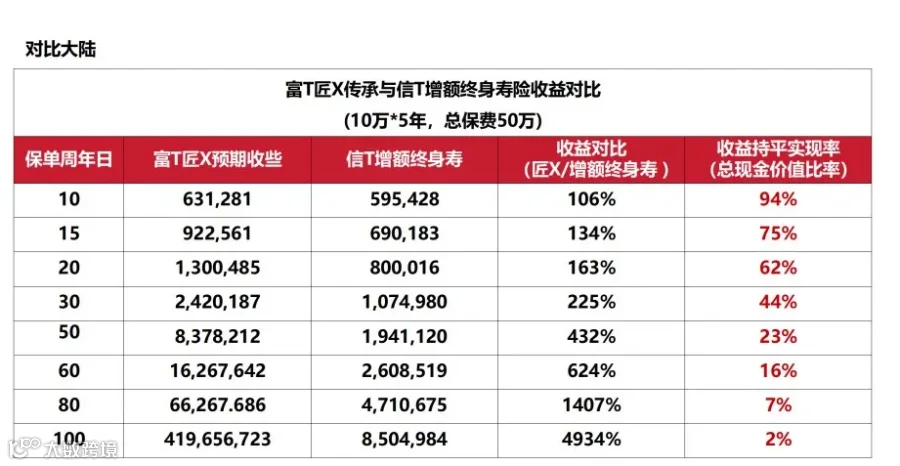
前10年两者的差距并不大;
第20年,港险产品的收益是内地产品的1.63倍,
第30年,港险产品收益是内地的2.2倍!
第50年,港险产品就是内地收益的4.3倍!
……
第20年开始,港险只需要连续20年,每年达到62%的总现金价值实现率,就可以和内地产品持平。而100年最夸张,只需要每年2%的总现金价值实现率就能打平内地产品。
另外还有香港保险和内地保险的差异,主要是两地的法律环境、金融环境、医学环境、政府福利差异所造成的。产品费率、责任和条款的不同仅是最终的体现。
两地保险的本质区别
1、法律渊源不同。大陆法系表现为成文法;英美法系的法律渊源包括制定法和判例法,并且判例法的地位比制定法更重要。举个直白的例子,我们都知道《刑法》和《刑事诉讼法》,在内地,一个人犯罪,法官会依据现有的法律条文来判定量刑;而在香港,法官会根据类似的案例是如何判定的来作为量刑标准。这就会造成同样的一个案件事实,在两地审判时可能会出现截然不同的结果。
2、法官权限不同。大陆法系强调法官只能援引法律,不能创造法律;英美法系的法官可援引成文法、法律或判例,在一定范围内创造法律。
3、诉讼程序不同。大陆法系以法官为中心的纠问程序;英美法系以诉讼参加人为中心的对抗式(或诉辩式)程序。
⭐金融环境
香港对于金融的监管和内地相比有着本质区别。
内地监管保险的是金融监管局,决定保险公司如何发展;香港有独立于政府和行业之外的保险业监管局和香港保险索偿投诉局,他们和内地的金融监管局基础功能类似,但权责方面就不可同日而语了。
⭐福利差异
香港的税制简单,税率之低也是全球知名的。香港薪俸税税率采用累进制,税率2%-17%;利得税税率为8.25%-16.5%。相比国内挣得越多扣得越多还是很吸引人的。
在医疗方面,香港永久公民可享受先进的医疗技术,每次看病只需要交50-100的门诊费,住院也只要100港币每天(无论什么病),且包含了所有费用。相较于内地“生个大病就可能倾家荡产”的医疗环境来说,香港的医疗制度可以说为香港人的健康和财产上了一层双保险。有关老人的社会福利,65岁以上可在香港申请长者津贴,70岁还可以申请高龄津贴。

不同的大环境下,两地人们对保险的需求、认可度和接受度都不一样,因此保司在设计产品时,产品形态、条款约定、保障责任等都会不一样,这就形成了两地保险的本土化特色。
⭐监管模式不同
在香港,监管相对宽松,并不存在预先设定的利率上限, 保险公司不受最高预定利率的影响。
内地保险公司受到严格监管,只允许将资金用于低风险和稳定的投资。以银行存款、债券、不动产为主,一般不进行股权投资。而香港的保险公司,则不受这些限制。

香港保险的优势
 这不仅降低了依赖单一货币的汇率风险,还促进了资产的国际化配置,满足移民、留学或国际出行者多样化的保险配置需求。
⭐部分条款疾病定义更宽松
内地重疾险中前25种高发重疾是由保险行业协会和医师协会联合指定,各家保司的重疾险统一以此为标准,没有差异。而香港重疾险的重大疾病定义和赔付条件都是自己制定,少数病种相较内地而言赔付条件更宽松,最有代表性的就是良性脑肿瘤和脑中风。
EX:良性脑肿瘤:
香港某热销重疾险定义——
良性脑肿瘤(Benign Brain Tumour):脑部或颅脑膜内的良性肿瘤,并产生显示颅内压增高的症状,例如:视神经乳头水肿、精神症状、癫痫及感觉障碍,良性脑肿瘤的存在必须由影像研究如电脑扫描(CT scan)或磁力共振(MRI)造影确定。
以下所列并不受此保障:
(a)囊肿;(b)肉芽肿;(c)脑动脉或静脉畸形;
(d)血肿;(e)脑垂体瘤或脊柱肿瘤
(f)听觉神经肿瘤
内地某热销重疾险中的定义——
良性脑肿瘤:指脑的良性肿瘤,已经引起颅内压增高,临床表现为视神经乳头水肿、精神症状、癫痫及运动感觉障碍等,并危及生命。须由头颅断层扫描(CT)、核磁共振检查(MRI)或正电子发射断层扫描(PET)等影像学检查证实,并须满足下列至少一项条件:
1. 实际实施了开颅进行的脑肿瘤完全切除或部分切除的手术;
2. 实际实施了对脑肿瘤进行的放射治疗。
脑垂体瘤、脑囊肿、脑血管性疾病不在保障范围内。
可以看出,内地重疾险赔付多了一条必须要实际实施了切除手术或者放射治疗才可以理赔。而香港并不需要实际实施手术或治疗。
EX:脑中风
香港某热销重疾险定义——
中风(Stroke):由于任何脑血管意外或事故产生并持续最少四个星期的神经后遗症,因而导致永久性神经功能缺损,中风包括脑组织梗塞、脑出血及由脑以外原因引致血栓塞,中风的诊断必须以电脑扫描(CT scan)或磁力共振(MRI)作证明,并必须由脑神经专科注册医生确定。
以下各项不在受保之列:
(a)因短暂性脑缺血引致的脑部症状;
(b)因偏头痛引致的脑部症状;
(c)对眼或视神经或前庭功能造成影响的血管疾病。
内地某热销重疾险中的定义——
严重脑中风后遗症:指因脑血管的突发病变引起脑血管出血、栓塞或梗塞,须由头颅断层扫描(CT)、核磁共振检查(MRI)等影像学检查证实并导致神经系统永久性功能障碍。神经系统永久性的功能障碍,指疾病确诊 180 天后,仍遗留下列一种或一种以上障碍:
(1)一肢(含)以上肢肌力2级(含)以下;
(2)语言能力完全丧失,或严重咀嚼吞咽功能障碍;
(3)自主生活能力完全丧失,无法独立完成六项基本日常生活活动中的三项或三项以上。
可以看出,香港重疾险要求持续至少4个星期,而国内重疾险要求持续180天且仍遗留近乎完全丧失的障碍,高下立判。

2、保单可拆分:
4、保单假期:
5、其他特色功能:
最后小总结
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!