


经常有人会拿内地保险和香港保险做比较,然而很多计划配置海外保险的人大多也会问到同一个问题,那就是香港和新加坡的保险公司(例如保诚、友邦、宏利还是其他)推出的产品有什么不同?虽说两地都是金融中心,也都是亚洲主要的保险中心,但其实两地之间的保险公司存在很多差异。
虽然两地的保险类型大同小异,都包含终身寿险、储蓄寿险、医疗险等,但由于两地的市场监管和法规不同,市场情况与需求各异,因而设计出的产品也会存在显著的区别。所以,您可能会发现,香港保诚与新加坡保诚的产品区别很大,但香港保诚与香港友邦的产品就很接近,因为后两者所处的市场环境是一样的。
那么香港保险和新加坡保险具体有哪些不同呢?今天就来为大家分享这个话题。
ONE.
费率的差异
影响保险产品费率的有几个主要因素:人均寿命、死亡率、重疾患病率、人口投保率、市场监管等等。从保险产品开发的角度来看,一个产品的参保者越多,覆盖面越广,其发生率就越容易预测,产品的定价就更准确。此外,由于新加坡政府更重视保险的保障功能,所以在定期寿险方面,新加坡定期寿险的费率一般会低于香港。所以,新加坡保险公司每年卖出的定期寿险占比更大。

此外,内地客户购买海外保险还涉及到一个是否存在加费的问题。因为国内目前的人均寿命(76岁)略低于香港(85岁)或新加坡(83岁),因而如果保费比当地人稍贵一点也合情合理。然而由于香港和新加坡的保险公司都在努力拓展中国市场,所以实际上对来自国内的投保人都相当友好。
香港除了少数保单会对大陆客户加费,大多数产品都可以享受与香港居民同等费率。新加坡的保险公司会对中国主要城市与非主要城市进行区分,居住在主要城市的客户往往可以享受与新加坡居民同等费率,非主要城市的客户则可能略有加费。
TWO.
产品理念的差异
香港的保险产品更偏重增值,而新加坡的保险产品则更偏重保障。这便不难理解为什么两地在产品费率、功能权益等方面存在很多差异了。
举个例子,内地客户去香港买寿险很少会买消费型的定期寿险。保险中介推荐的往往都是分红型终身寿险,强调保单的升值空间。而新加坡则相反,很多人会选择定期寿险,因为保障属性更强。
即便同样是终身寿险,香港和新加坡的产品设计上也有很大区别。香港终身寿险保单有很多是在投保前十年提供额外50%的保额,与投保年龄无关。比如家长给10岁的孩子买20万保额的终身寿险,那么孩子在10岁到20岁之间可以享受30万的保额。
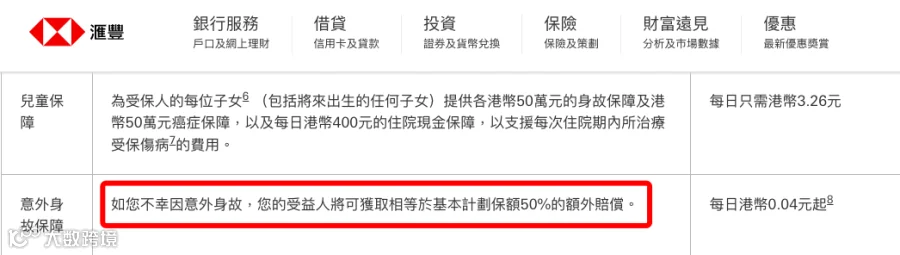
新加坡的终身寿险往往会有一个70岁之前保障加倍的特征,倍数通常为2倍到5倍。比如购买的终身寿险保单基本保额是10万,选择的倍数是5倍,那么如果70岁之前不幸过世,受保人家庭得到的赔偿就是50万。

THREE.
保单收益的不同
众所周知,对于储蓄分红类保单,新加坡的保证收益更高,香港的非保证收益更高。香港分红保单以“悲观情景”和“乐观情景”来做收益预期;而新加坡分红保单受金管局限制,必须统一使用投资回报率3.25%和4.75%来体现预期分红。
近些年香港的美元储蓄保单在内地大火,那么与新加坡同类型保单在保单收益方面存在多大的差异呢?我们以同样是给0岁的孩子投保,每年投3万,连续10年,再来对比一下到100岁时各自能拿到多少。以下是两份计划书的对比:
新加坡保单计划书

香港保单计划书
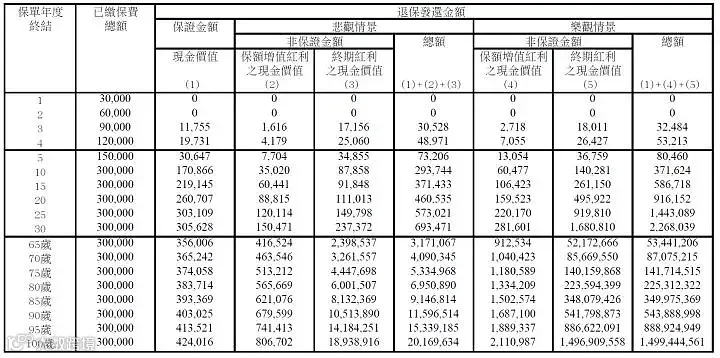
可以看出,新加坡保单的保证收益为208万,香港为42万。而根据各自较高的分红情景,新加坡保单总共收益为1297万,香港保单则高达1.5亿。根据保单计划书上体现的数字,香港分红险显然吸引力更大。然而这毕竟是演示数据,大家投保前还需参考香港保险公司该产品的过往实际投资表现和分红实现率等数据来作为依据。
FOUR.
币种的差异
香港多为美元保单,内地客户在香港投保也多以美元保单为主。这一方面因为港元直接与美金挂钩,购买港元保单意义不大;另一方面因为国内客户对美元较熟悉,且近些年美元的表现也较为强劲,可以在很大程度上抵御通胀造成的货币贬值风险。另外还有一点不得不提,那就是香港保险的多元货币转换功能,这可以支持您在不同货币间进行自由转换,很大程度上满足了不用货币需求以及对抗单一货币贬值的风险。
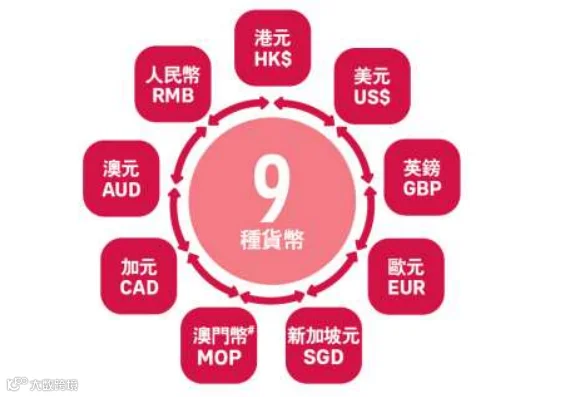
新加坡的保单以新币为主,美元为辅。与港元不同,新加坡的货币政策是同时与一揽子国际主要货币挂钩,因而稳定性也很强。如果客户倾向美元,新加坡当然也有相当丰富的保单可供选择。
FIVE.
赔付的差异
两边的赔付方式非常相似,唯一不同的是,如果内地客户购买新加坡保险,赔付所需的材料大多需要翻译成英文并且公证(取决于具体保险公司)。客户可以在国内所在城市的公证处进行办理,也可以让新加坡的保险代理在当地正规机构进行翻译公证。而香港没有这一额外要求,因而相对方便一些。
此外,两地缴保费和接收赔付款的方式也差不多。通常首年保费可以刷信用卡,第二年开始则可以通过银行转账或电汇。很多内地客户会在香港开立银行账户,这样便可直接在当地转账支付保费,或从香港电汇支付新加坡保费。如果需要在新加坡本地开户,则需要本人到当地进行申请。

以上就是香港和新加坡两地保险的基本区别,在具体产品政策和功能方面还存在很多差异。如果您正在考虑投保,建议在充分了解和对比后再做选择。如有任何疑问,也欢迎随时添加下方微信进行咨询!
