


从第3个保单周年日起,客户可以在保单周年日前的30天内提出转换保单货币,每个保单年度可申请1次。
当客户选择货币转换选项后,保单总现金价值将维持不变,并按照由公司厘定的当时市场汇率进行兑换。
隽富保单有6种世界主流货币可供选择:人民币、美元、港元、澳元、英镑、加元。
从第5个保单周年日起,客户每年可申请一次“保单拆分”功能。
客户可以通过“保单拆分”将保单分拆成多份,然后将这些保单馈赠给挚爱,世代相传。
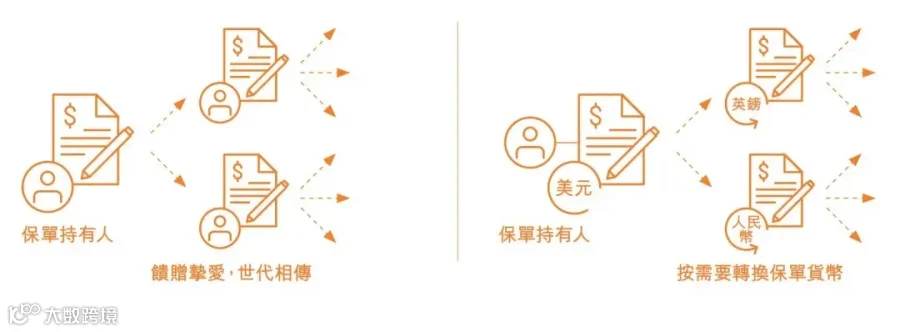
如果客户没有传承这一需求,还可以选择将保单分拆成数份,根据需要转换保单货币,满足各阶段的不同需求,同时还能降低单一货币投资风险。
从第10个保单周年日起,客户可选择将部分非保证终期红利锁定至红利锁定户口,每个保单年度可申请1次。
红利锁定后,红利锁定户口的金额将会获取利息,利率为非保证,由保险公司确定。
客户有需求的话,可以随时提取红利锁定户口内的现金。客户在不同经济周期可以进行灵活操作,提高自己的收益;让保单稳健增值的同时,还能提供灵活的现金流。
隽富采取全球投资策略,通过多元化配置,提供稳健的分红回报。
香港保险公司会根据经济形式不断调整资产配置比例,比如将70%配置在权益资产上,30%配置在固定收益资产上。

隽富提供保证收益和非保证分红,预期收益6%-7%。
通过分红共享保险全球投资成果,是中长期安全稳健增值的工具。
在下面情况下,客户可无限次更换受保人:
情况一:首个保单年度后以及受保人在世时;
情况二:已故受保人身故后,而保单具有已指定及仍生存的后备受保人。
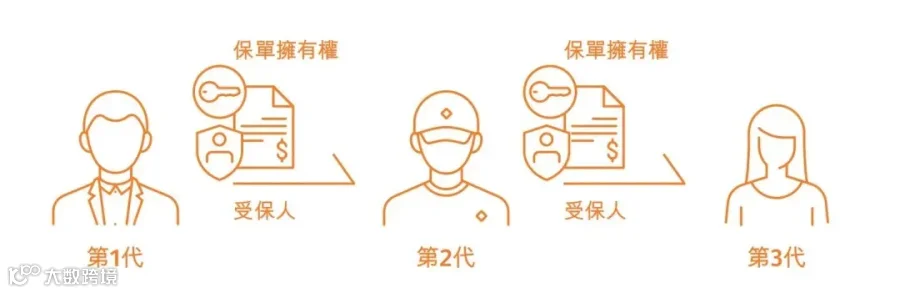
通过更换受保人,可以避免原有受保人突然身故导致保单结束,降低财富累积中断的风险。
让保单一直持续下去,实现家族财富的“无限传承”;只要保单价值充足,就能一直为后代提供一定资金保障,让财富代代相传。
受保人在生时,客户可委任、更改或取消后备受保人。
受保人身故后,客户可在一年内申请让后备受保人接任受保人。可以稳妥的将资产传承下去,不用担心家庭纠纷、法律纠纷以及税务问题。
假如后备受保人成功接任受保人,保险公司将不会就已故受保人支付身故赔偿及/或延伸意外身故保障。
若已故受保人身故后一年内没有递交替换已故受保人的申请,或有关申请未被保险公司批准,保险公司将就已故受保人支付身故赔偿及/或延伸意外身故保障。
可选择一笔过或每月分期形式支付身故赔偿金,也可结合2种形式支付。
如果选择以每月分期的形式支付身故赔偿,指定的受益人将每月获得定额赔偿,而剩余的赔偿金会留在保险公司账户赚取利息;利息将和最后一期的身故赔偿金一并支付。
按月给付身故赔偿金的形式更像是一种信托功能,可以防止受益人获得大笔赔偿金后无节制挥霍,那就丧失了身故保险金的保障作用。
对于没有什么理财能力又或者尚未成年的受益人特别友好,不用担心保险金被无良亲戚哄骗。
隽富多元货币计划实用案例
我们采用简单的案例说明,以更好的理解和使用上述罗列的相关功能:
案例一 35岁的企业家Alfred
Alfred为了给自己的双胞胎孩子储备教育基金,以及为自己和太太储备养老金,遂决定投保香港保诚保险公司雋富多元货币计划。
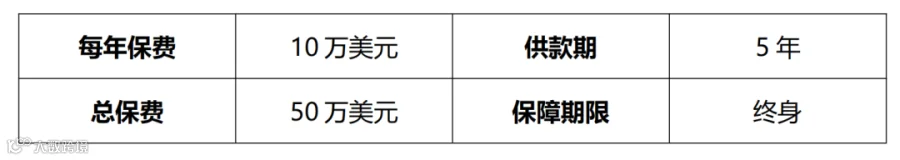
Alfred选择5年期缴清保费,每年缴费100,000美元,5年总计缴费500,000美元。

①教育金规划:18年后,Alfred保单的预期(非保证)总现金价值 =993,900美元。他从中提取100,000美元以支持Imy和 Ivan的高等教育。
②财富分配&养老金:孩子事业发展或结婚时,把保单通过开枝散叶选项拆分为3份,1份送Ivan,1份送给女儿Imy,还有一份留给自己和妻子作为养老储备;
③财富传承:任一张保单,可通过更换受保人和转移保单持有权,把保单传承给第三代,继承家族财富,开枝散叶!
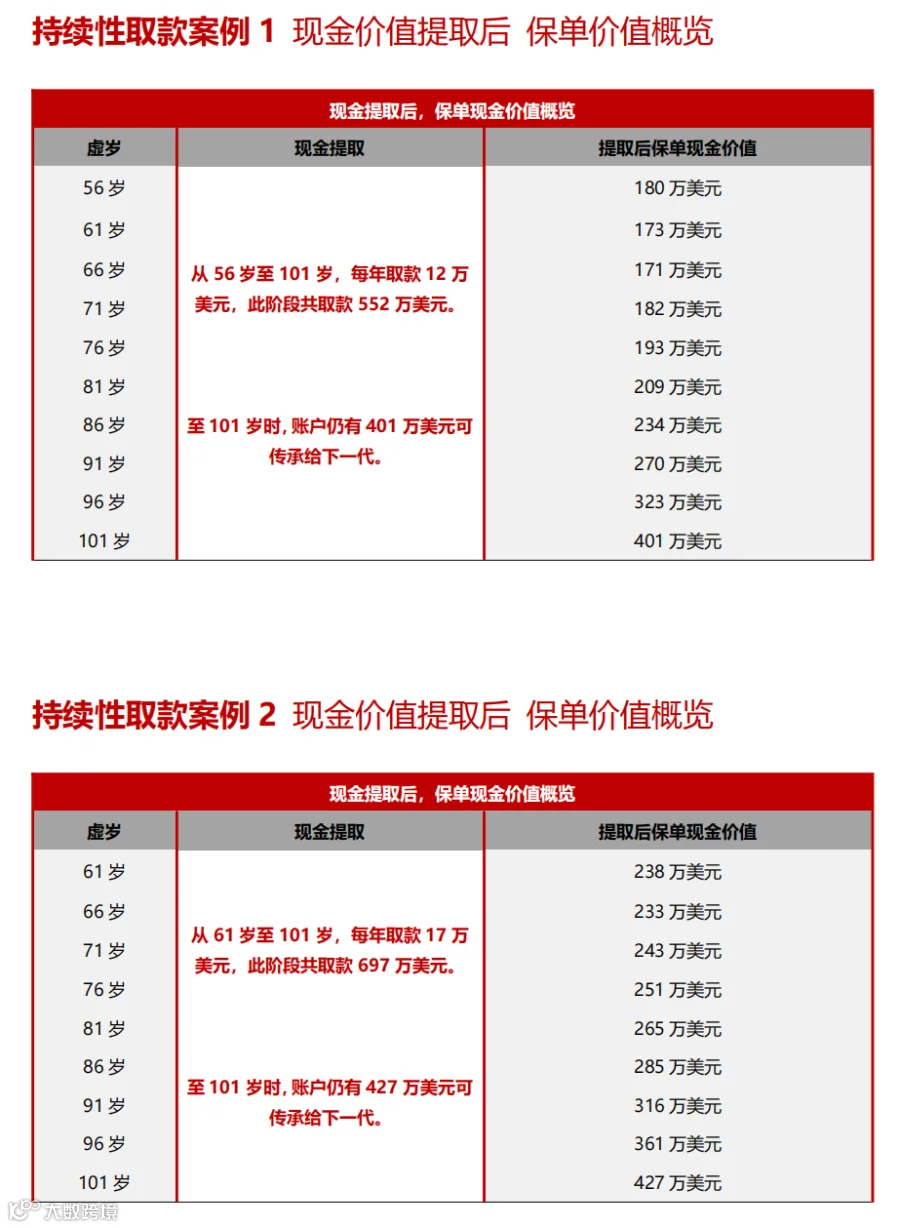
案例二 30岁退休储蓄规划
案例三 经典提领案例
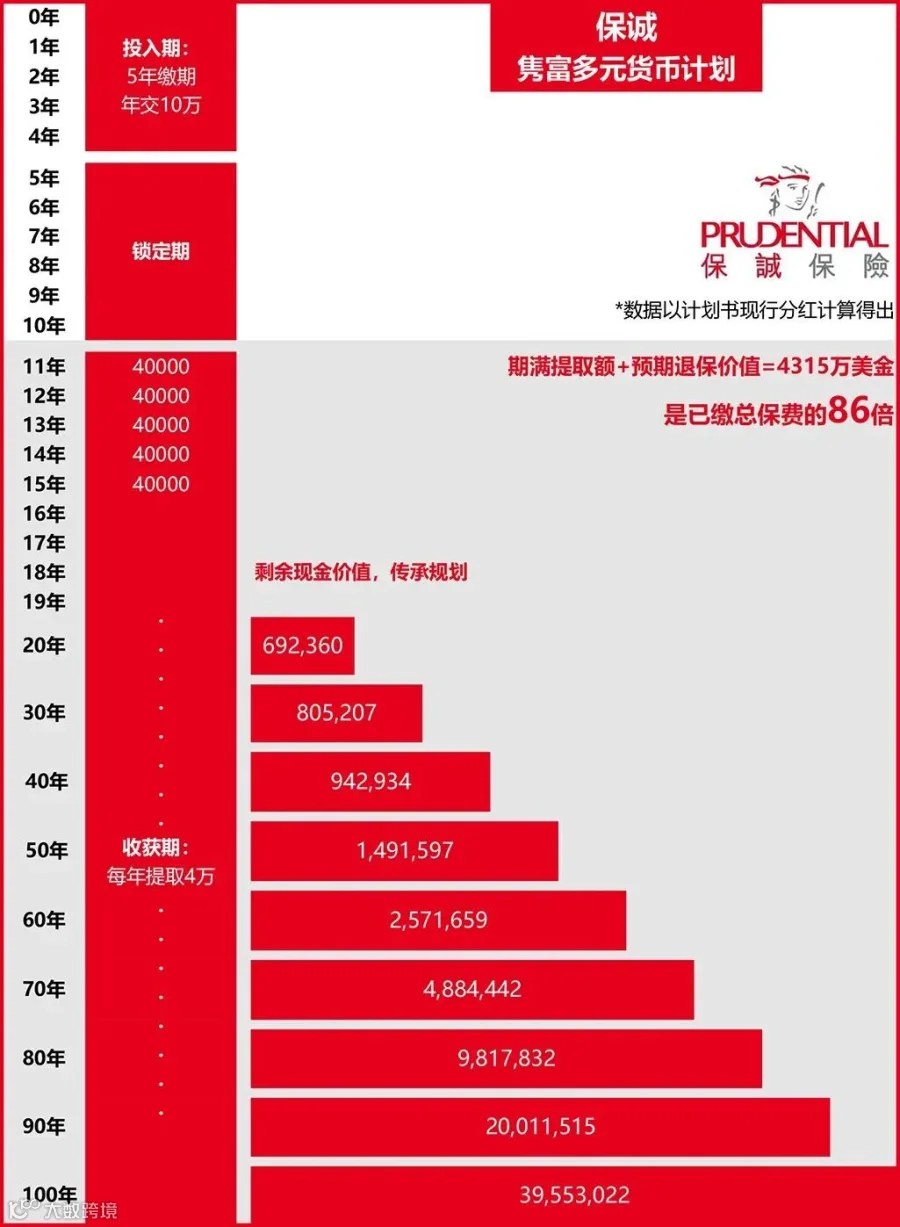
每年缴纳10万美元,连续缴5年,总保费50万美元。
从第11年开始,每年提取4万美元至终身。
100年后,在持续提取的基础上,账户现金价值还剩余3955万美元。
总提取额+预期退保价值=4315万美元,是当年缴付保费的86倍!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
