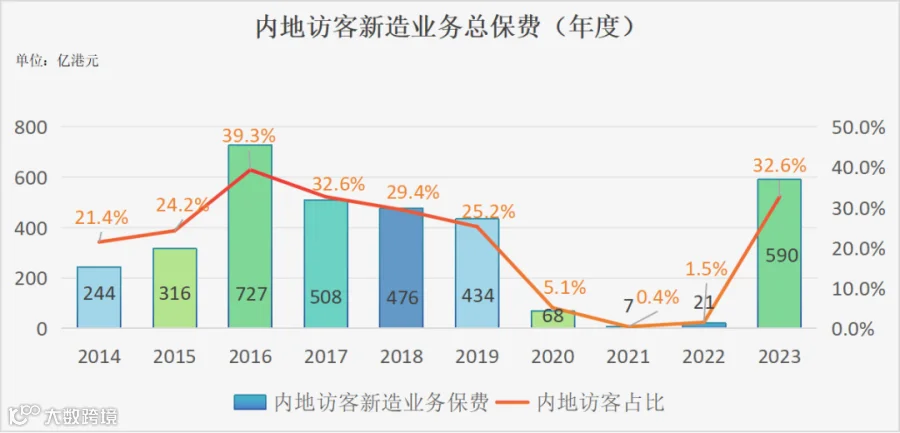
2023年一整年,内地游客赴港投保人寿保单总保费590亿。
2024年上半年,内地游客赴港投保人寿保单总保费297亿。
香港保险成为了中高净值人士资产避险的集体选择。
但仍有朋友纠结:
我自己去投资股票、基金,有机会博取更高的回报率,还要买香港保险吗?
先说结论,当下投资风险放大,确定性稀缺,一般人(非专业投资人)追求收益的话,香港分红险确实比自己投资好,省心,也省了很多情绪波动。
过去的一年中,A股市场屡遭重挫,今年仅9月底之前,有所起色!
然而,在这样的背景下,仍有许多人坚守着对股市的信念和期待。
更有一些朋友看到美股、日股市场的强劲表现,心生羡慕,跃跃欲试,想要投身其中。
但无论是国内市场还是海外市场,股票、基金等投资方式都蕴含着高风险。事实表明,绝大多数的个人投资者在长期内很难战胜市场,实现盈利。
过去五年里,
标普500指数涨幅达到了82%,年化收益率高达12.70%;
纳斯达克100指数更是涨幅惊人,达到了152.98%,年化收益率高达20.31%。
然而,在这样的大环境下,许多普通的投资者却未能如愿获利,反而出现了亏损。
一旦对海外市场的政策变化和趋势把握不够全面和深入,就很可能出现判断失误,进而导致投资亏损。
选择香港保险则为我们提供了一种更为稳妥的投资方式。当我们选择香港保险时,实际上是将资金交由了保险公司内专业的资产管理团队打理,他们凭借丰富的经验和专业的知识,为我们进行全球范围内的资产配置。
这种投资方式不仅有着稳健的保底(长期持有可确保不亏损),还有着6%至7%的预期收益,为我们提供了相对较高的回报。
香港保险公司中,不乏有长达几十年、上百年悠久历史的,经历过全球市场的沉浮,穿越了数个经济周期发展至今。
3、香港保险公司投资品类多样化
我们个人去做投资,股票、基金是主要方式,而香港保险公司可投资的资产品类更加多样化,这意味着可以更大程度上分散风险,也有更多的机会可以获得回报,这和“鸡蛋不要放在一个篮子里”是一个道理。
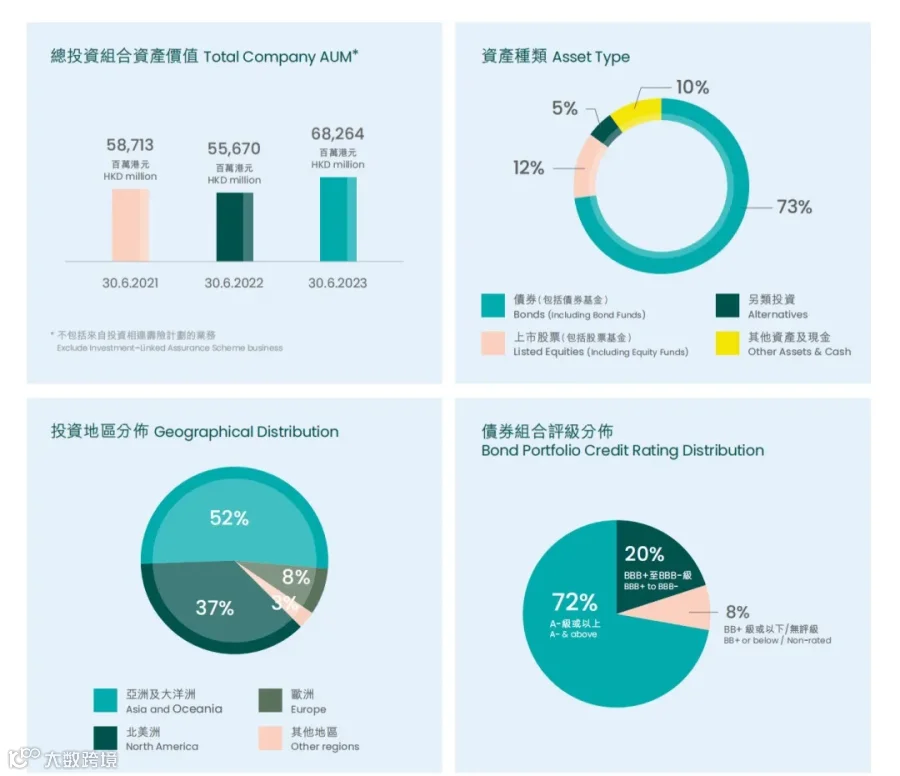
以香港某保险公司为例,其采取谨慎的固定收入投资组合策略,根据最新的投资策略文件中显示,截止到2023年6月份,总投资组合资产价值为682.64亿港元,比去年增长125.9亿港元,其中债券投资(包含债券基金)占比最高,比例为总投资组合资产价值的73%,上市股票(包括股票基金)占比为12%。
当我们涉足股票和基金市场时,必须意识到亏损的风险是显著存在的。然而,选择投保香港保险,特别是分红储蓄险,能够显著降低这种风险。在长期持有的情况下,这类保险实际上没有亏损的风险,因为保单的保证利益是明确写入合同中的。
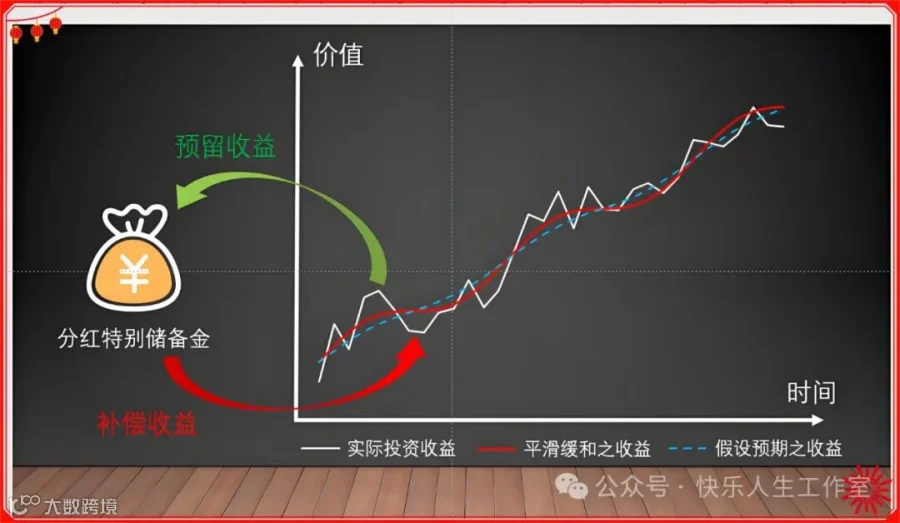
更令人安心的是,香港保险公司采用的平滑机制。这种机制能够在投资不利的年份里,通过保险公司原有的盈余对保单进行补偿,确保消费者能够获得更稳定、更可靠的收益。
投资股票、基金等专业性要求高,专业投资者尚且得花大量时间和精力去分析、打理并长期跟进,而像企业主、公司高管等人士工作繁忙,是很难做到的。
而投入一份香港保单的优势在于,保险公司的专业投资管理团队可以24小时全天候帮我们做投资管理,如此我们便能让出更多宝贵时间,放心地集中精力去处理工作事务。
其实,我们不用将保险割裂于投资之外考虑,而相反,保险应该是资产配置的重要一环,是所有投资理财配置的基石。当然,保险和投资理财也不能混作一团。
理财的目标就是收益率,是风险与投资回报比,是实现资产增值,实现“创富”。而保险,是转移风险损失的金融工具,是实现“守财”,当灾害来临的时候让你的财富不会缩水,是控制家庭总体风险的有效手段。
我们当期收入大于支出,就会有储蓄,储蓄经过资产配置,然后进行投资,目的是通过投资管理,确保可以创造更多的收入,来解决家庭持续一生的支出,最后剩下的财富转移给子孙后代。
保险具备着其他金融产品所不具备的功能——经济杠杆。从资本配置角度看,保险的杠杆作用是:付出少量保费,保证了其他资产的收益性。除了疾病和意外,在长线的时间周期里,也会发生很多需要钱的问题,这些动作一定会对你的资金产能产生很大的影响。
特别对于高净值人士,只做投资,也并不能解决所有问题。比如握有控制权的财富传承、不受冻结的现金,保证家庭在危机时刻的生活、避免姻亲分割的资产、避免繁杂的继承程序,文明和谐的财富传承,这些复杂的问题,都只有通过保险的规划才能完成。
总的来说,选择香港保险不仅是选择了投资全球,更是选择了全球顶尖的资产管理公司帮你打理资产,间接大大拉高我们的投资能力。因此,对个人来说,选择香港保险的性价比是非常高的。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!