


截至2024年10月,六大国有银行的定期存款利率如下图。至此,6 家大型银行和 12 家全国性股份制银行都已经全部下调了存款挂牌利率,5 年期存款利率普遍降到了 1.85%。
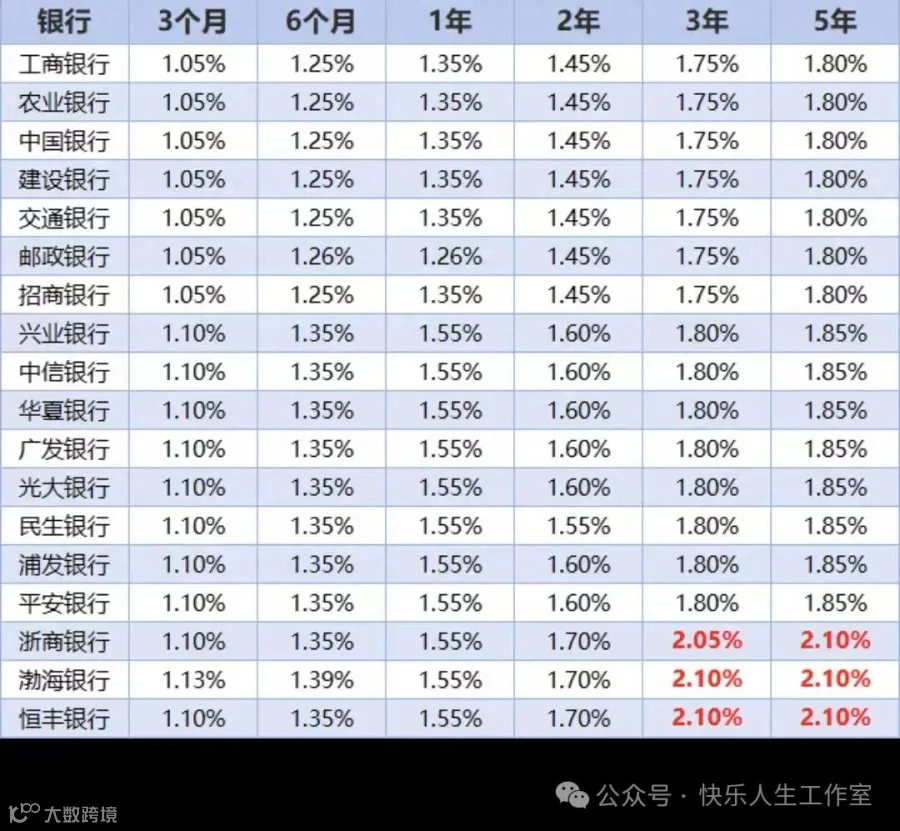
然而香港储蓄险产品的长期预期收益依然能够达到 6%到 7%甚至更高,预缴还能享有 5%的保证利息,许多朋友早就将视线投向了香港保险。

那么今日就来给大家讲述一下香港分红储蓄险的优势情况,来瞧瞧 7%的香港保险是否可靠呢?
优势一:分红收益高,中长期回报达 6%到 7%
大多数香港分红储蓄保险的预期收益均能达到 6%及以上,有的甚至超过了 7%。这不管是在大陆市场还是在全球保险市场都堪称是一块“诱人的蛋糕”。
香港分红储蓄险之所以能够拥有这般高的收益,主要是受益于香港的政策优越性:
香港作为著名的自由贸易港、亚洲的金融中心,其投资渠道没有限制,保险公司能够在全球范围里展开投资,投资策略极为自由。
而且香港的保险公司多数都和全球顶尖的投资团队存在合作关系,更加注重依据经济形势对资产配置比例予以灵活地调整。
例如 25%至 100%的债券以及其他固定收益工具再加上 0%至 75%的股票类资产,如此这般的搭配组合能够为保险公司以及客户带来长期且稳定的高回报。
再加上和大陆以及国外相较而言,香港的税率相对比较低,这对经商、投资以及贸易发展很有利,其赚钱的能力相当强劲。
所以,在同等风险层级的理财产品当中,香港分红储蓄险毫无疑问是其中的佼佼者。
优势二:合理配置海外以及美元资产
香港保险通常采用美元和港币来计价,借由香港保险能够将人民币资产合理地转换为美元资产或者港币资产。
而且香港的保险公司格外注重个人隐私,许多保险公司的注册地点都在百慕大地区,资金的安全性、保密性很强,隐私性更是提升了一个层次,能够有效达成资产隔离。
这也就是为何说港险更适合富豪家庭、企业主等这类高净值人群进行投保的原因。
优势三:多元货币转换,规避单一货币风险
当下香港保险市场中存在许多“多元货币计划”产品。
它们都有一个共同特性,那就是可供选择的保单货币众多,包含了多种世界主流货币——诸如美元、港元、人民币、英镑、澳元、加元、欧元、新加坡元、瑞士法郎等等。

不但能够满足客户对于配置美金资产的需要,消费者还能够依据自身或者家庭成员的需求去配置多种外汇,从而满足海外工作、移民、海外养老、留学等多种多样的需求。
当下人民币贬值的压力依然比较大,合理地配置一些美元或者其他外汇资产能够对单一货币风险进行对冲,使自己的资产能更好地实现保值增值,这对于中高净值人群尤其友好。
优势四:能够锁定与解锁保单红利(非保证)
很多产品能够对非保证终期红利进行锁定,将非保证红利转变为保证红利,被锁定的红利能够随时进行提取,或者留在保险公司账户以获取一定的利息。
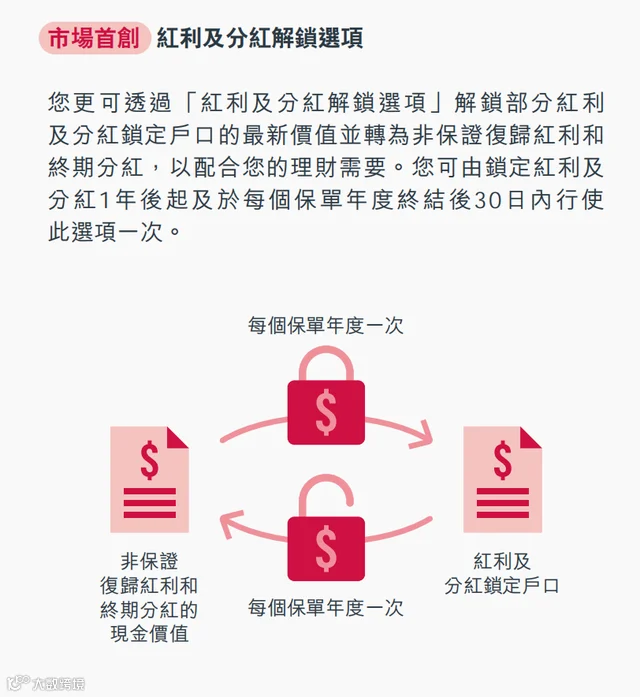
某些产品还具备“红利解锁”这一选项,可以在指定的保单周年日之后,再次将终期红利转换为复归红利或者周年红利。
红利的锁定以及解锁功能,能够让保单避免财富受到市场波动的影响,可谓是进可攻退可守。
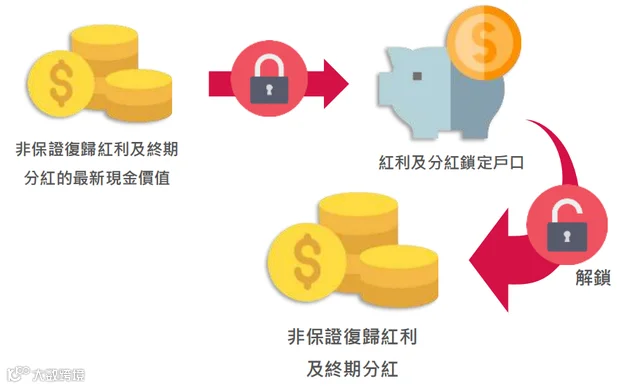
在经济下行之时可以选择“锁定红利”来锁定非保证分红;而在市场经济状况良好之际,则可以选择“解锁红利”以获取更高的收益。
优势五:财富传承规划,具备简易信托功能
身故赔偿金能够自由分配
大多数的香港保险产品都能够自由地选择身故赔偿金的发放方式,可按照保单持有人的意愿进行分期、分额发放,暂时未发放完的金额还能留在保险公司进行积存并产生利息。
客户可以提前与保险公司约定发放方式,并且不会收取任何管理费用。
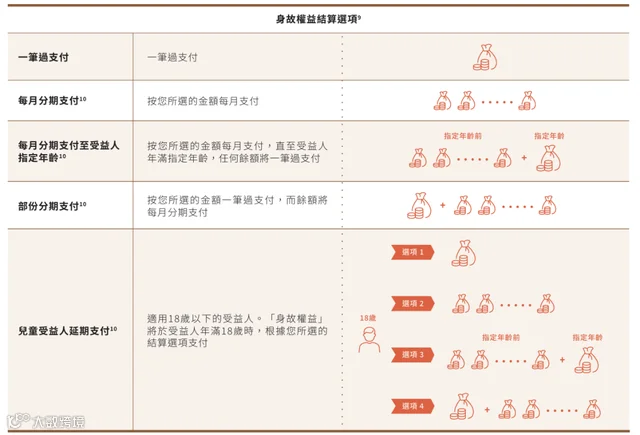
如同家族信托中的“约束”功能一样,财富何时给?怎样给?给多少?这些都可以预先安排好,从而对受益人对财产的使用权进行牵制!
尤其在家族关系繁杂、亲属不具备理财规划能力或者受益人尚且未成年的情形下,是极为适用的!
被保险人能够依据个人意愿来定制身故赔偿的方式,并且还能够随时进行更改,能够有效防止财产被无良亲戚侵占。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
