今年4月22日,宏L推出最新储蓄产品『宏Z传承保障计划』。
这款产品官方宣称具备高回报率及回本快的特点。
经过近半年的市场推广,今天我们就再测评下这款宏L的新品『宏Z传承保障计划』。
预预期收益提升:保单长期预期IRR高达7.19%。
预期回本更快:5年交,第6年回本。
极致提领:5年交,第6年领,每年提领总保费的7%,终身提领。
接下来我们一起深度测评一下这款号称市场上唯一支持“567”提取方案的大厂旗舰产品。
01
收益问题
细心的投资者会发现宏L的『宏Z传承保障计划』取消了世面所有产品均有的归原红利。
有归原红利的好处是可以每年确定收益。缺点是,划到了归原的部分,就意味着把这笔钱调整到了低收益的投资里,长期的收益确是受一些影响的。
而终期红利需要在保单退保时或受保人身故时才能最终确定,所以中间需要承担浮动的风险。
换句话说:别家有复归红利,是在设计产品时,每年从终期红利固定分出来的,放到了低风险低收益的投资池。宏Z计划书没有划分,而是把为了换取高收益而承担的高波动的不确定性转嫁给了客户。
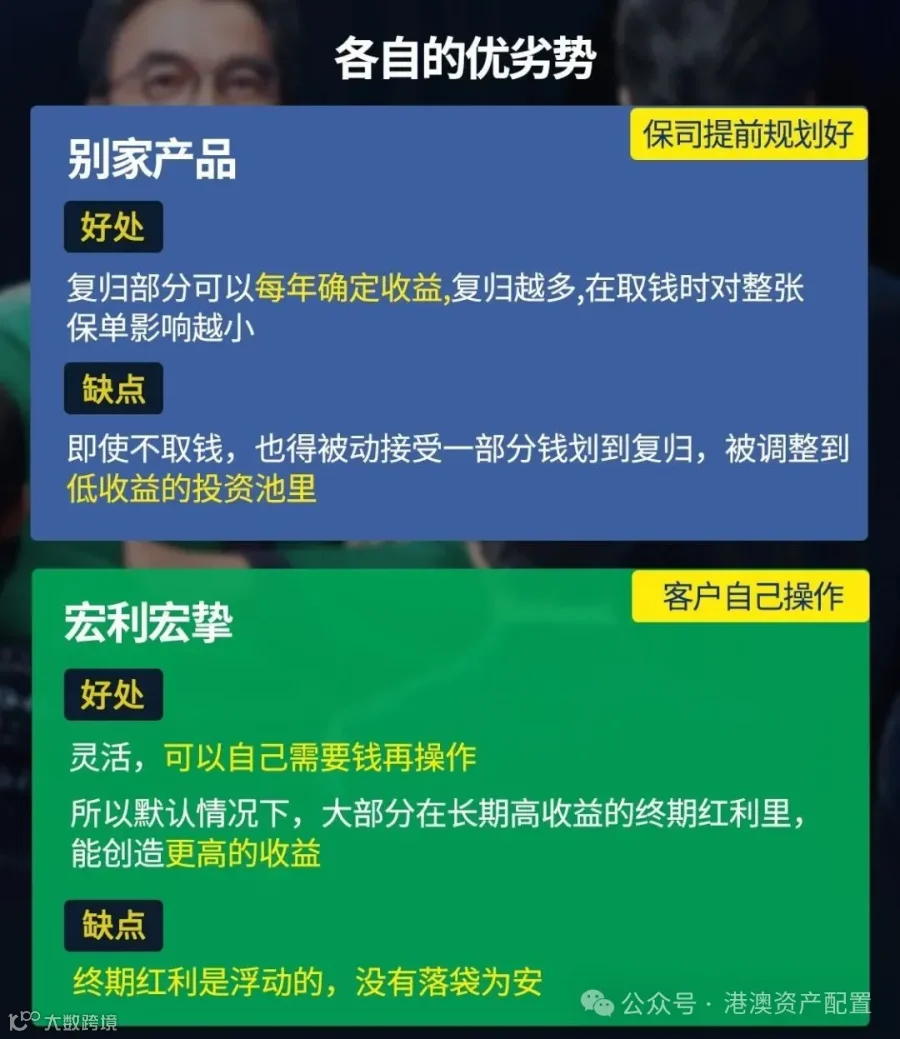
从产品设计上看,宏L的『宏Z传承保障计划』过于激进,产品结构存在明显缺陷。
02
提取问题
了解过港险的投资者可能有这个疑问:复归红利一直是决定提领的关键,没有了复归红利,它的宣传资料里为什么还把提领写的很厉害?
官方说明是因为它有【无忧选】和锁定红利功能。这两个功能只针对终期红利做操作,比如【无忧选】是单独拿终期红利的钱来做固定现金流的提领。
可以理解成是按照自己的意愿,想取钱的时候,锁出一部分终期红利当归原红利(也称为复归红利),从而能跟提领赛道PK。
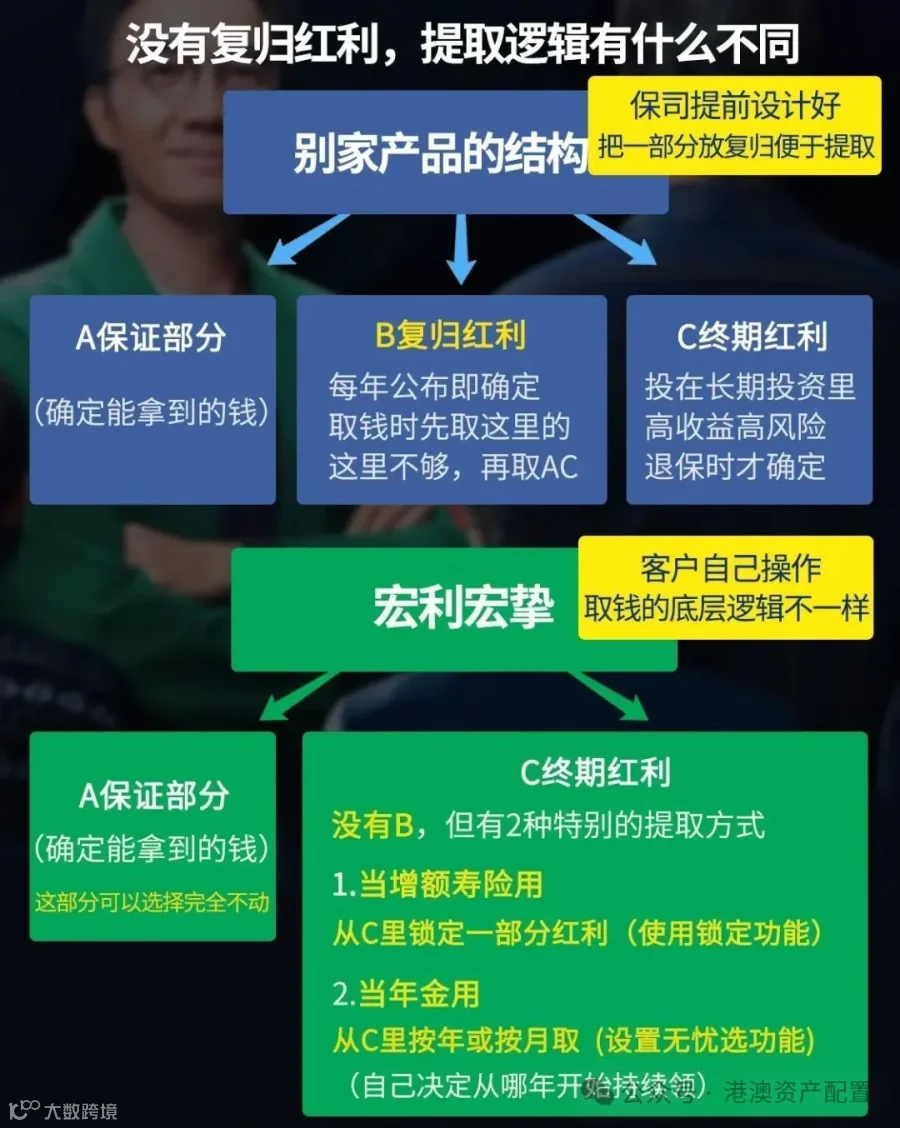
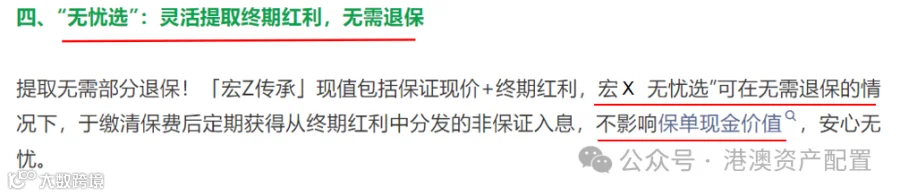
但笔者测评后惊讶发现,所谓【无忧选】功能,就是一个提领下的保本低收益策略!
仔细对比数据,无忧选提领,所谓的稳健,其实让保单几乎丧失增值能力。笔者发现,网络上很多推文称【无忧选】提领不影响保单现金价值,至少从数据来看并非这样!
如此巨大的差距?
同等提领,现金价值差243倍
(宏Z【无忧选】 VS 宏Z部分退保)
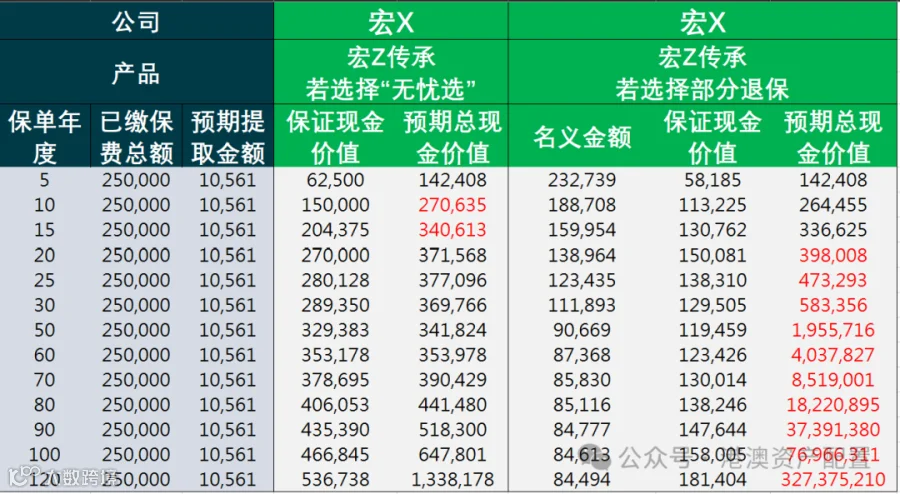

自第20年起直至保单终结,【无忧选】的预期总现金价值犹如龟速,保单几乎失去了分红险最引以为傲的增值能力。期满两者预期总现金价值相差竟达到恐怖的243倍之多。
宏Z传承的高预期收益与【无忧选】这两个功能,本质上是高风险偏好对应高预期收益,低风险偏好对应低预期收益。
【无忧选】看似是具有保本性质,让客户保证现金价值不受影响,但预期收益受影响极大,这是将受益受损的风险转嫁给客户。
03
极端情况下的试错成本问题
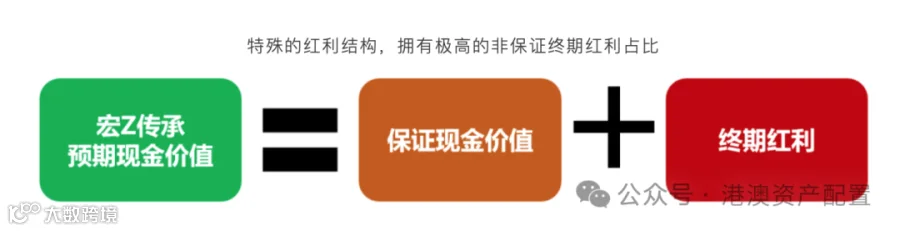
因该产品的特殊结构,所以呈现出,非保证回本期短(6年),保证回本期较长(18年)的特点。
众所周知,成熟的金融市场保险产品的现金价值增长率一定是通过分红来实现的,这就要考虑到极端情况下的试错成本问题。
即一旦市场下行,就是以牺牲客户保证现金价值为代价而加大非保证收益比例,徒增了客户极端情形下的试错成本,又一次把与高收益相伴的高波动风险转嫁给了客户。

总结
归原红利一经公布即为保证,最大化地保证了产品的安全性及提领的稳定性。而宏L『宏Z传承保障计划』取消了归原红利并延长了保证现金价值回本年限。降低了保司前期的运营成本从而推升了整体的现金价值增长率。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!