根据2023年全球医疗趋势报告:各国的医疗通胀率均显著高于其整体经济通胀率,且这一趋势没有缓解的迹象。
在现实生活中,这体现为就医费用不断增加,药品价格持续攀升,成为许多家庭经济压力的重要来源,甚至导致一些家庭陷入困境。
为了应对可能的重大疾病风险,部分家庭选择购买重疾险。

重疾险是一种保险产品,当被保险人不幸患上约定的重大疾病时,保险公司将按照约定的保额一次性支付赔偿金。
Q1:“医疗通胀对选择重疾险保额有何影响?”
Q2:“如果我购买了100万元的保额,那么30年后这100万元的价值会如何变化?”
在中国内地的保险行业中,流传着这样一句话:“重疾险仅能应对未来10至20年的医疗需求,之后需要再次购买”,这并不意味着内地的重疾险不提供终身保障。
实际上,这句话表达的是,由于保监会的规定,大多数重疾险保额是固定的,没有考虑到通货膨胀和医疗费用增长的因素。因此,随着时间的推移,最初购买的保额可能无法满足未来的医疗需求,从而需要再次购买以获得足够的保障。
1. 在中国大陆,绝大多数的重疾保险产品都采用固定的保额设置,即在投保时确定的保额为100万元,并且这一数值在未来20年、30年乃至40年后保持不变。
2. 通常购买重疾险的人群是当前身体健康的年轻人和中年人,以及他们的子女。这些人群距离高发重病的年龄还有数十年的时间。
3. 金融陷阱之一就是通货膨胀率。
许多投保者忽视了通胀对货币价值的影响,随着时间的推移,持续的通货膨胀逐渐削弱了保额的实际购买力,导致货币贬值,使得几十年后的100万元远远不如今天的100万元值钱!
综述:1+2+3 = 你的保额在逐日贬值,日日亏损
根据上述医疗趋势报告,
我们设定1~10年内医疗通胀10%,11~20年医疗通胀6%,21~30年及以后医疗通胀5%。
那么,100万保额,在三四十年后作用将越来越小。

因此,想获得终身全面重疾保障的朋友建议考虑保额可增长的香港重疾险产品!
香港的重疾险产品不仅继承了传统重疾险的特点,还新增了保单红利功能。通常,保险公司每年会公布一次分红情况,这些分红收益将直接计入保单的保额和现金价值中。
因此,香港重疾险的保额并非固定不变,而是会随着时间的推移逐年增加,从而有效抵御通货膨胀的影响,确保保额的实际购买力得以保持。
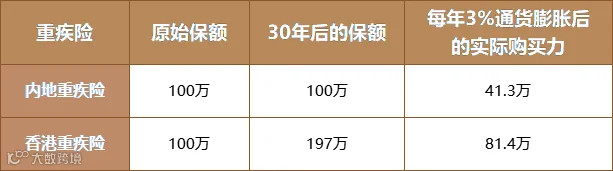
假设小甲购买100万内地重疾险;小乙购买100万香港重疾险。
通货膨胀按3%来计算,30年后保额购买力相差将近40万,并且随着时间的推移,保额购买力差距会越来越大。
40年后相当于89.9万;
50年后相当于100万;
60年后相当于112.7万。
40年后相当于38.7万;
50年后相当于20.9万;
60年后相当于12.5万。
香港的重疾险产品通常能覆盖上百种严重疾病,保障范围极为广泛。这些产品采用不分组赔付的方式,确保每种疾病的赔付概率相同。相比之下,内地许多保险公司为了减少理赔风险,倾向于实施分组赔付策略。
尽管这可能使得保费更加经济,但同时也显著降低了获得理赔的可能性。如果遇到设计不合理的分组产品,理赔的概率会进一步下降,这对被保险人而言并不理想。
香港重疾险理赔范围更广,一般可以理赔全球范围内的指定医院。
而内地重疾险一般只能在国内指定等级医院确诊治疗才能获得赔付。
除此之外,香港重疾险还有特别多额外保障,尤其在癌症重疾保障方面,保障力度比内地重疾险要大得多。
很多香港重疾险就100%严重疾病赔付之后,仍然可以就癌症、心脏病发作或中风等疾病享有多重额外保障或延伸保障。
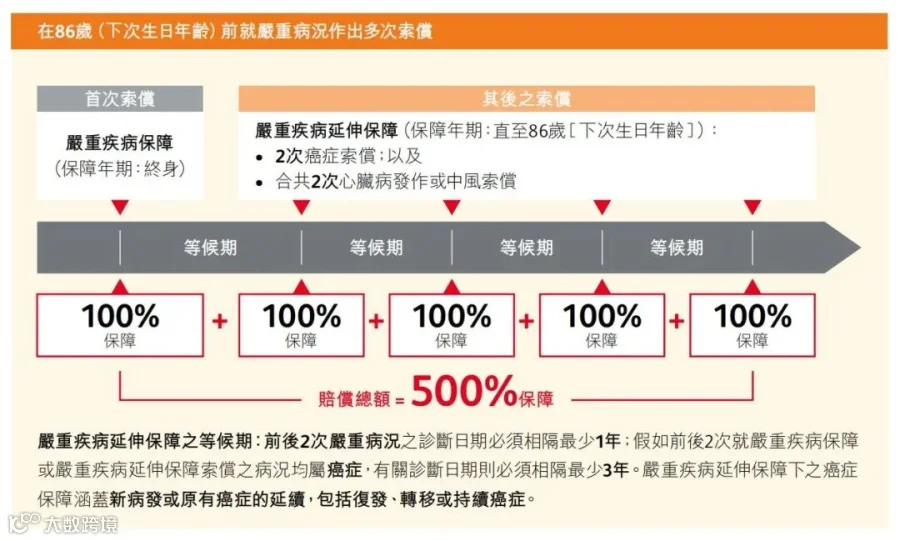
有些产品约定,若被保人在首10年或首15年内罹患重疾或身故,还会额外赔付一次性的额外保障;赔偿额度一般是当时保额的50%。
香港重疾险特别重视对癌症的保障,很多产品都能免费提供癌症额外赔责任,不需要另外附加。
比如保C危疾加H保Ⅲ,癌症保障赔付总额高达660%,包含3次癌症赔付责任+6次癌症治疗额外保障,并且持续时间很长,86岁之前都有额外赔偿。
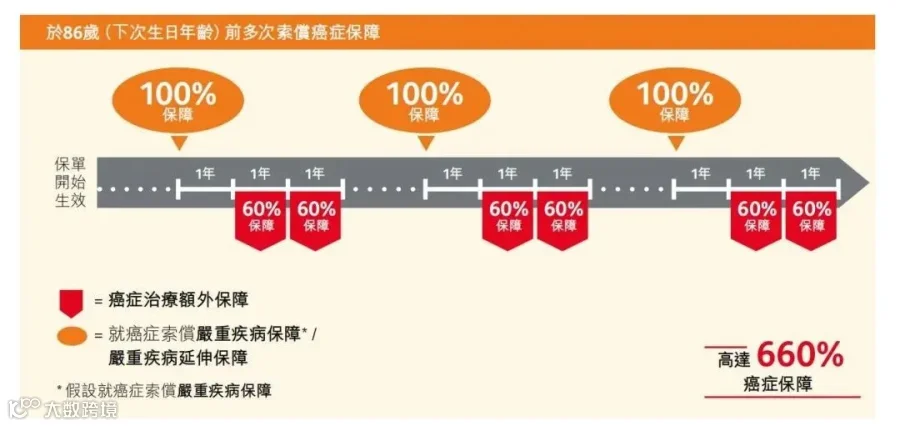
而内地重疾险癌症多次赔付往往都需要另外出钱附加,并且只能额外赔付1次,无法多次赔付。
除了上述内容,香港的重疾险还提供了众多额外的保障措施,特别是在癌症重大疾病方面,其提供的保护力度远超过内地的同类产品。
通常情况下,赔付金额包括100%的基本保额加上红利面值,但需从中扣除已支付的针对早期严重疾病的赔偿金额。即使没有发生任何保险事故,也能为家人留下一笔可观的保险金,确保所支付的保费不会白费。
当然了,具体产品的选择还是要根据个人实际情况进行分析。
内地重疾险和香港重疾险各有优势,但单从保额来看,对于预算足够、收入较高的朋友,更推荐选择香港重疾险。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!