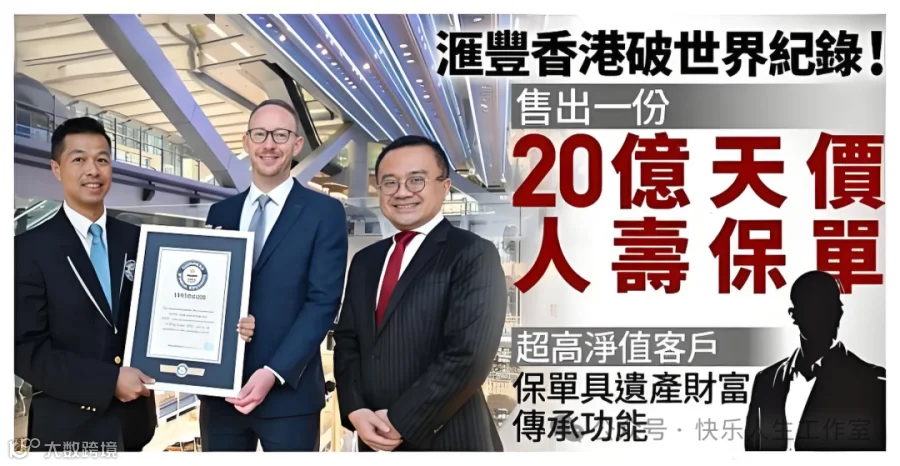
在当前复杂多变的经济环境下,高净值客户面临着财富传承、债务风险、税务风险等诸多挑战,海外大额保单为他们提供了一种有效的解决方案。
主要是因为保险具有以下的一些功能:
保险的
强大功能
《民法典》规定:保险金一般不能作为遗产被继承!
如果一旦开征遗产税,你的财产是否算遗产才是问题的关键点。
财富传承最重要的特征就是确定性,
确定财富安全,
确定财富升值,
确定财富运用,
确定财富分配,
确定财富不受婚变和纠纷的影响,
保险的功能正是把这些确定变成了一定。
让我们看看,保险都能实现哪些功能:
1

债务隔离
保险和信托不同,信托的财产保全功能是基于信托财产的独立性,而保险是一份特殊的合同,投保人将保险金交给保险公司,以被保险人的身体为保险标的,成立保险合同,保险公司在不同条件下将保险金给付给指定或者法定受益人,实现财产合法地在投保人和受益人之间的转移。当财产发生转移时,显然可以对抗原财产所有人的债务。
2

婚姻规划
可以防止财产混同,实现婚姻财产的保全。
婚后以父母为投保人,以子女为被保险人的保单,在保单赔付前都属于投保人的财产,当然不会成为子女的婚姻共同财产。
这就产生了婚姻财产的规划。
3

财富传承
投保人和被保险人可以在法律规定的范围之内,灵活指定大额保单受益人及其受益比例,并在大额保单赔付之前,具有更改受益人及其受益比例的权利,从而实现财富的传承,甚至代际的精准传承。
4

税务规划
人寿保险理赔金在全世界各个国家基本都是免税的;
其次,在大部分国家和地区,保单可以避免遗产税;
再次,在很多国家和地区,购买人寿保险的保费在企业和个人都是可以税前列支的;
最后,大额保单在遗产税筹划上有一个独特的优势功能,可以通过杠杆准备应税现金。
人寿保险作为社会的稳定器,无论是国外还是国内,在税务上都是得到“特殊照顾”的。
5

资金储备
保单一般都具有现金价值,现金价值通过投保人对保单的任意解除权可以随时实现,是属于投保人实际有效控制的财产,在国内外都可以通过保单抵押或质押进行贷款。
6

隐私保护
人寿类保单的隐私保护功能主要体现在传承过程中,一般财产如果通过继承进行传承,则必须经过继承权公证,遗嘱必须要经过所有继承人的认可,因此是难以做到信息相对保密的。
但大额保单则可以通过指定受益人的方式,直接将财富通过保险赔偿金的方式传承给受益人,不需要其他任何人的认可和同意,因此可以起到相对的隐私保护功能。
7

杠杆功能
人寿保险的杠杆功能是一个核心功能,这个功能也是人寿保险所特有的,几乎无法被任何金融工具所代替。
风险的发生具有很高的不确定性,可以通过支付少量的保费,将这些损失转嫁给保险公司,将不确定的损失转换为确定的对价。
同时,人寿保险的杠杆功能还可以变成财富的“放大器”,特别是在境外,人寿保险的财富放大功能被更广泛地应用。
8

收益锁定
几乎没有哪种金融产品能够拥有人寿保险那样伴随一生的收益锁定功能。保险合同的属性以及其长期性决定了,一旦保单签订,预定利率便不能改变,由此产生了人寿保险的收益锁定功能。对于高净值人群而言,资产的安全或许比资产的增值更为重要,而建立一个安全且能够长期持续稳定的现金流,在财富规划中是不可或缺的内容。
9

投资功能
资金通常十分稳定,能够进行长期的投资安排,从而为资产管理提供更多的主动权。在保险中存在一种特殊的投资险种,即投资连结保险。该险种的主要功能在于投资,同时又具备保险的特性。
10

移民规划
国际社会已广泛认识到保险理赔金的免税待遇。因此,大额保单在移民规划中具有极为重要的作用,特别是对于那些税制复杂、税率高、征税能力强且惩罚力度大的国家而言,在移民前借助大额保单进行财务规划意义重大。
【富豪税】你准备好了吗?
❶海外资产达到1000万美金及以上。
❷重点监管对象,中国企业在香港或美国上市的持有股东们。
这个征税目前是针对富豪级别的客户优先!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!