


近年来,中国内地经济高速增长,居民收入增长快速,高净值人群进一步增加,资产配置理念的深入人心,香港的储蓄分红型保障产品越来越受欢迎,一般港险储蓄分红型产品长期的预期年化收益能达到6%左右。
很多朋友疑惑,它们为什么会有这么高的预期收益?
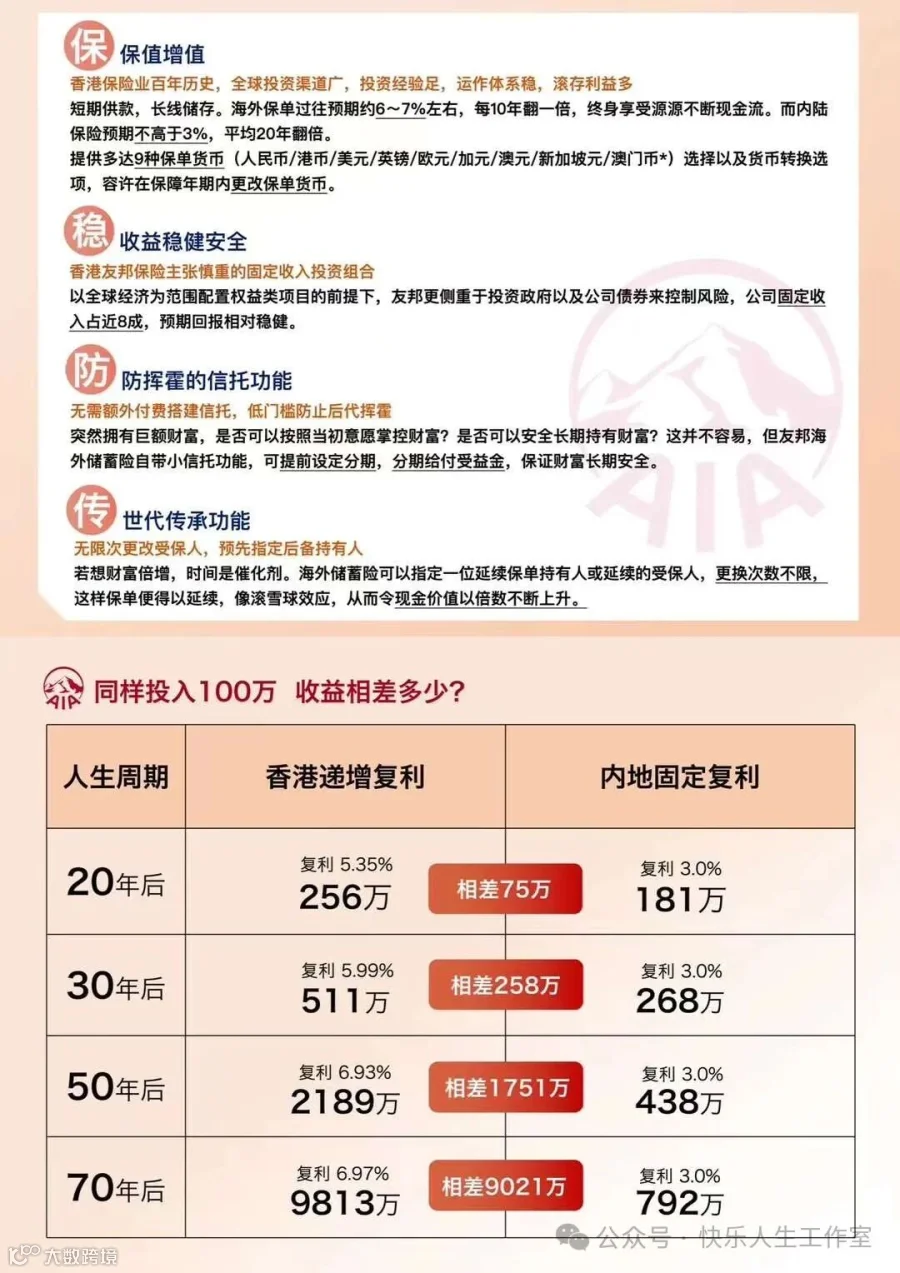
保险产品的非保证收益如果没有一个强有力的“理论与现实支撑”,人们很容易会觉得保险公司是为了“唿悠”客户而故意将收益写得“虚高”。
实际上,保险公司的每一个产品,都需大量专业的精算师层层演算,叠加或剔除各种风险因子,最后通过合规、风控部门的把关,才能交给保险公司的专业委员会过审。审核通过的产品才会允许上市并销售。所以,很多时候,人们对一样东西感到“怀疑”,可能只是不理解其背后的原理。
那么,究竟是什么支撑了香港分红保险的“高预期收益”?
1. 保险资金的主要投资方式
保险公司售出保单后,要将收上来的保费拿去投资,来获取投资收益。
保险公司主要有两大类投资:以债券为代表的固定收益类资产和以股票为代表的权益类资产。
债券
债券的一个最大特点就是收益确定,只要投资者持有债券至到期,债券中途没有违约,这张债券所代表的长期投资收益率在购买的那一天就已经能够确定下来。
股票
股票的一个最大特点就是收益不确定:无论是股息派发的时点、金额,以及股票的市价,在投资者购买股票的时候全部都无法确定,投资者只能够依靠过往的股价变化及公司的公开披露信息来预估未来可能获得的投资回报。
2. 香港保险产品收益率为何高?
对于一款具有现金价值的保险产品,其究竟能给到投保人多高的投资收益率,绝不是保险公司“拍脑袋”决定的,而是由保险产品背后的资产投资收益情况决定的(当然,有些地区可能还要受制于监管的规定,比如内地银保监会对人身险的预定利率就有上限要求)。
综合考虑两类资产的投资收益率,保险公司会在开发保险产品的时候,在“总收益高低”和“收益确定性”之间做出权衡:
要高保证回报,就要加大固收类资产的配置,这样必然会降低产品整体的投资回报;
想要高预期回报,就要加大权益类资产的配置,但这样必然会拉低产品的保证收益率。
香港储蓄分红类产品绝大多数以美元计价,美债收益率作为美元固定收益类资产收益的风向标,会同时带动其他固收类资产收益率的起伏。
股票(包括基金等)的投资收益假设则比较难以确定,保险公司的投资团队一般会有专门的专家小组去研究股市的走向,并且建立一些量化模型对股票标的进行投资。
一般来说,一支股票过去的长期表现可以用作预判其未来表现的参照。以美股为例,标普500指数在过去5年、过去10年、过去30年、过去50年中均有超过6.5%的年化平均收益率,长期投资将有较大概率获得超过6.5%的年化投资回报。
而且大部分客户不是专业的投资者,这时将钱交予保险公司“打理”就成了一种不错的选择。
而内地保险产品是一般是以人民币计价,所以主要投资人民币资产,如此就会受限于各类人民币资产的投资收益情况。
而从已有的历史情况来看,内地的权益类投资无法做到像美元资产那样的“长线高回报”。
如此来看,HK保险这种“高预期收益”的背后,其实是有“实际支撑”的。

3. 香港储蓄分红险的“走红”
香港储蓄分红险有几个明显的特点:
几乎是“纯储蓄”产品,保障成分不高或几乎没有,所以保单回报与人的年龄、性别、健康状况近乎无关;
锁定期长,一般要持有9或10年以上(不同产品回本期不同)再做提取或退保才合适;
预期收益较高,长期持有约6%左右预期年化收益;
产品设计适合“财富传承”,如保险信托、更换保单持有人等等。
这类产品由于“预期收益较高且保本”的特性而较受追捧,只要客户想长期持有且有较高回报要求,这类产品还是非常适合的。
随著由“创富”到“传富”的转变,越来越多的高净值人群通过保险产品作为顺利传承家庭财富的第一选择。
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
