“
信托不只是产品,更是一种法律架构
家族信托资产隔离的
法律依据
独立于委托人
未设立信托财产


受法律保护的
不在您名下但是
受您控制的
独立于受托人
自有财产
独立于受益人
自有财产和债务


存放在信托公司
但不受信托公司影响
在里面的资产哪怕未来受益人有债务纠纷都不用担心
“
海外信托种类比较
私人信托
企业信托
主要业务机构:
私人银行
独立信托公司
律师事务所等
主要设立目的:
保障财产安全
财富传承安排
遗产规划
资产增值等
常见产品举例:
家族信托
主要业务机构:
小型、大型、私营、上市等各类型公司
主要设立目的:
投资产品
资产管理
分散风险
常见产品举例:
员工激励计划
ESOP
“
信托管辖区比较
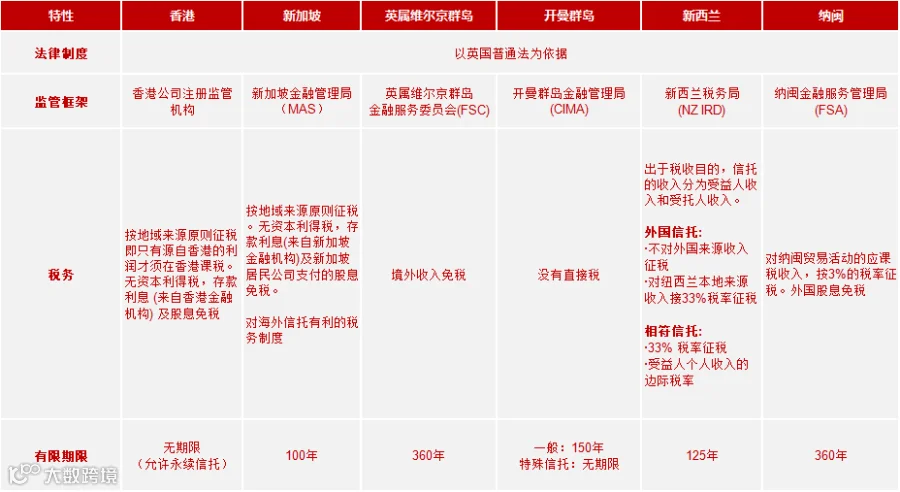


“
设立家族信托最主要的理由
延续财富控制权
受益人范围更广
可以隔代传承
信托财产支付条款非常灵活,可以指定用途
信托财产领取可附加条件
家族文化传承
婚前婚后财产保护
意欲再婚的高资产人士
子女结婚前防婚变准备
离婚夫妻的子女养育
再婚家庭复杂的继子女关系
风险隔离避免纷争
在企业家业之间建立债务防火墙
防止不当利益人侵占、防范继承人遗产纠纷
相较遗嘱、保险,家族信托传承方案更具隐秘性
税务筹划
信托财产不视为委托人客户的遗产可以“父债子不偿”
资产统筹管理
无时间/能力打理财产,追求长期稳健投资目标
将金融资产、不动产、股权等全资产装入信托,统筹管理及有序传承
“
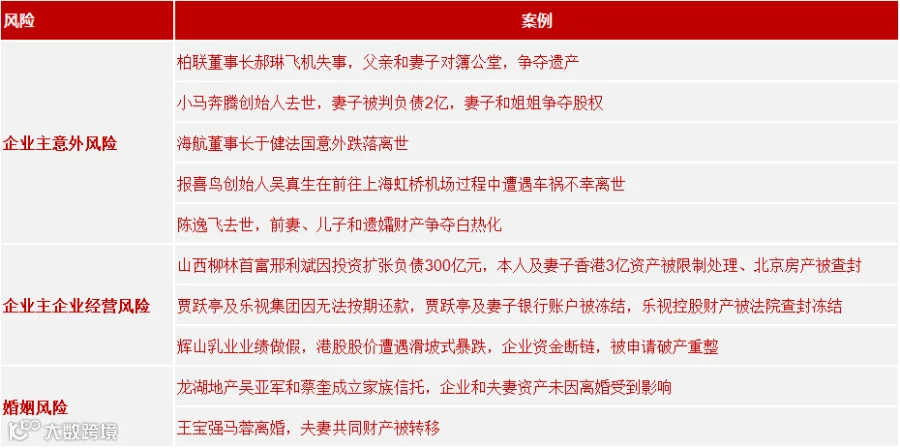
企业主风险提示案例
“
以日常事务,对比家族信托的功能

“
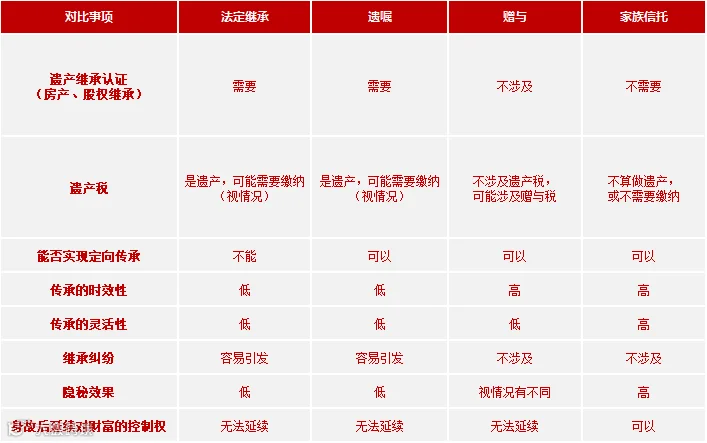
以财富传承工具,对比家族信托优势
“
涉及相关人物介绍
委托人
将名下资产赠与给信托的人,即客户。
委托人可同时担任或指定保护人(批准受托人行使意愿)及投资管理人
受托人
持有该信托资产的人或机构,例如恒泰信托。
受益人
将来有机会收到或享用信托资产的人。
保护人/继任保护人
监督受托人,例如在受托人执行某些事项之前,需要预先获得其批准。
投资权力持有人/
继任投资权力持有人
投资权力持有人有权决定信托资产的投资,信托所持企业的运营及公司的投票等。
“
典型海外家族信托案例

“
信托分配安排说明图——信托分配三阶段
一、委托人在世
受托人将考虑本人就信托基金分配及其他信托相关事宜提出的意见和建议
二、委托人在世但丧失行为能力
受托人将咨询委托人指定的人士后,向信托受益人提供医疗、教育和生活所需费用,保障信托受益人所习惯的生活水准。
三、委托人去世
委托人去世时的信托资产,在信托内按指定比例分为两份,比例由委托人指定

受益人去世后,剩余资产平分给受益人子女,照此类推到未来每一代
如果您想要进一步了解或想测算收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!