


内地保险合同常有保额固定形式,也就是投保时保额20万,10年/30年/50年后仍然是20万。
因此,想获得终身全面重疾保障的朋友建议考虑保额可增长的重疾险产品,例如香港重疾险。
与内地重疾险相比,香港重疾险有七大优势。
优势一:
保费较低同一年龄层被保人,香港保费通常是内地保单60%-70%。
其主要原因在于香港保险费用按国际发达国家的标准制订,而且香港医疗制度完善、医疗设备发达、人均寿命长、基础保障费十分低廉。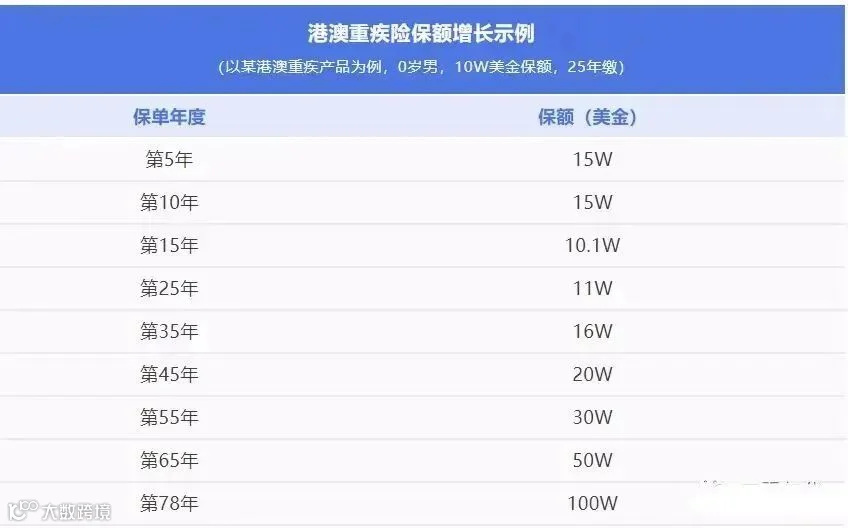
优势二:
保额增长香港重疾险有分红,保额复利递增。
保额随时间推移而提高。
在某种程度上规避了通胀侵蚀保额,更加贴近现实需要。
例如,1岁男宝宝购买香港重疾险,总保额20万美金。
等到宝宝65岁的时候,保额已经滚利到120万美金以上!

优势三:
前10年赠送保额香港重疾险标配,通常首10年/15年会赠送一定比例(例如50%)的保额,进一步拉高杠杆。
优势四:
保障全面香港主流重疾险基本保障达到100多种,覆盖全面,而且对高发危疾提供不分组的多重保障,包括癌症、心脏病、中风等。
而且香港重疾险加入了“产后抑郁”保障。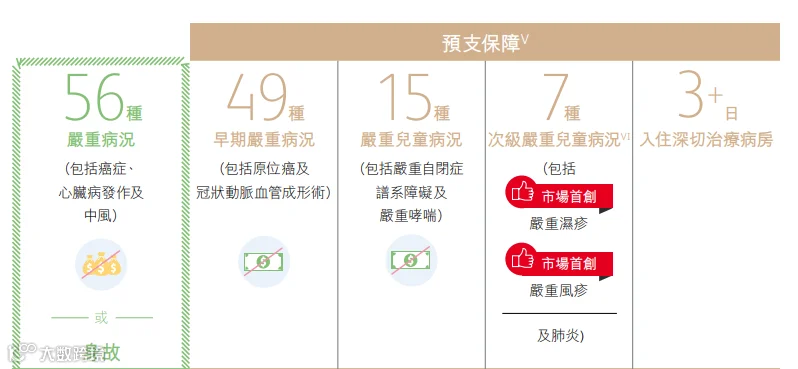

优势五:
多重保障香港重疾险特别突出重疾多重保障(赔8次)和持续时长。
01.癌症多次赔付,间隔期短至1年癌症是最高发的危疾,久治难愈,且易反复。
在香港,重疾险对于癌症间隔期有较为宽松的规定,通常仅需1年,癌症持续、扩散、复发和新发均可获得再次赔偿。
香港某重疾险产品资料,癌症间隔期为1年:
内地某重疾险产品条款,癌症间隔期为3年: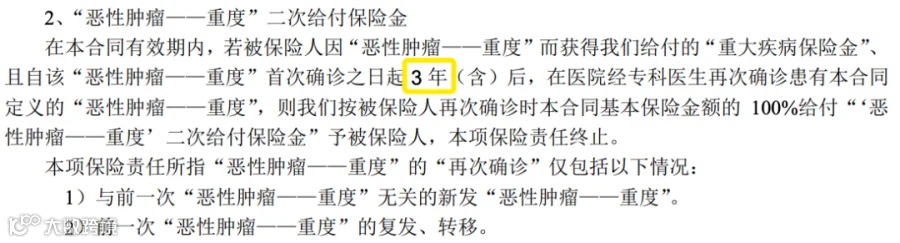
02.癌症持续保障时间较长可能长达100个月(8.3年),患癌1年后,如果仍在持续治疗,每月可获5%保额。

而内地重疾险癌症多次赔付往往都需要另外出钱附加,并且只能额外赔付1次,无法多次赔付。
优势六:
免体检保额高香港重疾险的免体检额度较高,通常为50W美金以上。

优势七:疾病定义宽松香港和内地重疾险合同里的疾病定义是有差异的,尤其是对疾病状态持续时间的要求。
以部分疾病举例:
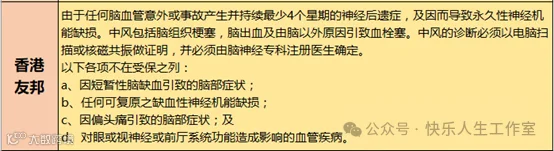
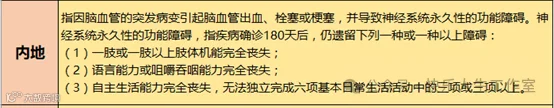
01、中风
香港重疾险定义:神经功能性障碍持续最少4星期。
内地重疾险定义:神经系统永久性功能障碍确诊180天后。
02、瘫痪
香港重疾定义:因疾病或受伤引起瘫痪而永久失去双手或双脚,或一手一脚,无时间限制。

内地重疾险定义:因疾病或意外伤害导致两肢或两肢以上肢体永久完全丧失,确诊或意外发生180天后。

往期重疾险产品介绍,仅供参考!!!
1.友邦在售重疾险:香港友邦「爱伴航」:重疾保障王者,900% 保额璀璨登场,癌症 5 次赔,心脑 2 次护
2.保诚在售重疾险:保诚重疾险产品,「危疾加护保3」亮点分析
3.万通在售重疾险:【香港重疾新品】万通危疾加护保(优越版)及万通危疾爱护保上市!
4.安盛在售重疾险:安盛爱唯守重疾险:尊享高达1300%赔付保障
其他保司重疾险产品资料或计划书,可以添加VX咨询交流!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
