


今年,银行行长坠楼的新闻报道特别多。
就像之前,华夏银行天津分行行长跳楼,人就这么没了。
天津分行那可是资产有 700 亿的大银行,分行行长这个位置多好啊,那是前途光明、人人羡慕。可他这么一跳,让人惋惜的同时,也有人怀疑这里面有问题,像是违规发放贷款、票据有问题,审批程序造假,还有对贷款背景审查不严格这些事儿。
这家银行最新公布的不良贷款率是 1.72%,在 20 家系统重要性银行里排第一。天津分行所在的京津冀地区,不良贷款余额占了全行的 36%,不良率更是高达 2.64%,这可真是 “第一中的第一” 。
行长估计是坏账太多,兜不住了,才选择跳楼的。
其实,兜不住的可不止他一个。
最近,一个接一个的行长跑到天台,
他们这是用行动在告诉大家:2020 年埋下的雷,今年可能要爆啦!
现在讨论那些去世行长的功过已经没意义了,关键是得搞清楚这事儿的前因后果,看看事情是怎么一步步发展成现在这样的。
那 2020 年埋下的雷,今年真的会爆吗?
2020年埋雷始末
还记得 2020 年吗?
因为疫情,各行各业都不景气。
为了刺激经济,银行可是下了血本,推出了经营贷和消费贷,总共的金额有十万亿。
这贷款的利息低,年息才 3.25%。
要知道银行当时三年期的存款利息都是 3.25% 。
这两个贷款项目,银行真的是在让利,就像是在赈灾一样。
然后呢?
因为这批贷款利息比当时 5.25% 的房贷利息低多了,好多炒房客就动起了歪脑筋。
他们伪造经营资质,把经营贷弄到手后拿去炒房。
这里面影响最大的就是深房理那事儿了。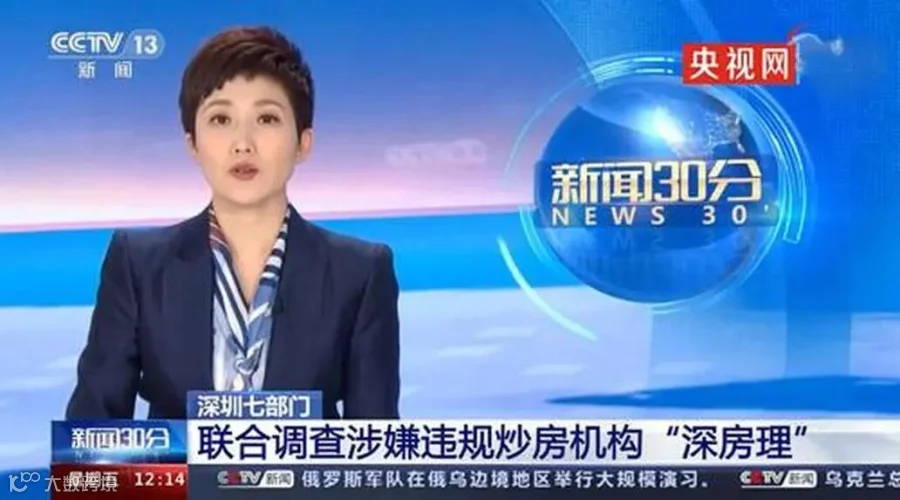
所以 2020 年出现了一个很奇怪的现象。
到处都在封控,工厂不开工,饭店也关门,各行各业都不行了,老百姓日子都不好过,可房价却蹭蹭往上涨,就像疯了一样。这直接把 2018 年开始的去杠杆计划给打乱了。
这里面最主要的原因就是大量的经营贷违规进入了楼市。
这些违规进入楼市的经营贷,有一部分确实是投资客伪造资质骗银行的,但大部分其实是银行自己监管不严,甚至有的银行工作人员还私下教投资客怎么伪造资质去骗贷款。这么大一笔十几万亿的贷款,这里面能钻的空子可多了。
经营贷2024年12月即将开始陆续到期
但是现在,2020 年放出去的 3 年期经营贷快到期了。
20 - 21 年买房的那些投资客,本来想着楼市能大涨一波,等 3 年到期了,把房子一卖,大赚一笔,然后把经营贷还上。
可现实呢?
楼市一直在跌。
楼市只涨不跌的神话破灭了,那些高杠杆投资的人,不但没赚到钱,连本金都赔进去了。
现在,大量的经营贷要到期了,好多炒房客根本没钱还。
银行账面上马上就要出现一大堆坏账了。
经营贷和房贷可不一样。
房贷是以房子做抵押的,只要房价跌幅不超过 30%,银行把抵押的房子拿去拍卖,账面上其实不会亏。房贷要是成了坏账,银行走正常的坏账处理流程就行,相关人员也不用担责。
但经营贷的抵押品是啥?
是个虚造的空壳公司!公司的资产、经营流水全是假的。
经营贷要是成了坏账,银行拿到的抵押品就是个啥都没有的空壳公司,贷款就这么没了。
要是炒房客狠一点,把房子卖了,带着钱跑了,银行真是一点办法都没有。
这么多没办法处理的坏账,背后还有一大串利益相关的人。
坏账总得解决,人也得保住啊,那怎么办呢?
没办法,就只能让行长来 “背锅” 了。
企业主适合做保本的美元混合基金计划
可以做好企业资产和家庭资产的有效隔离

有一句说一句,香港储蓄分红险的短期收益并不是十分理想,但是从追求稳定收益的客户来说,确实是一个不错的选择。
买香港保险得人,从不期望一夜翻身暴富,要的是源源不断的现金流!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
