先看收益情况。
0岁男孩,年交1万美元,交5年为例,
收益升级前VS升级后:
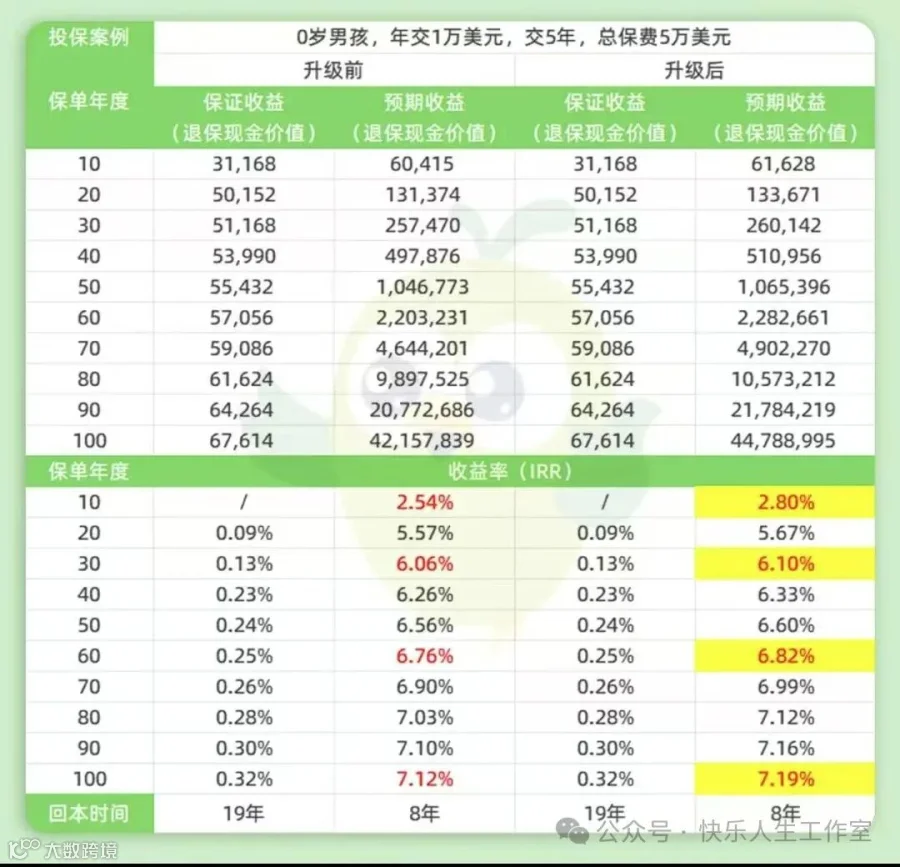
保证收益部分没有变化。预期收益全面提升,涨幅0.04%-0.26%不等。
保单第10年,预期现价提高至61628美元,IRR2.8%。
保单第30年,预期现价提高至260142美元,IRR6.1%。
保单第60年,预期现价提高至2282661美元,IRR6.82%。
长远预期现价提高了263万美元+,IRR高达7.19%。
尤其是保单前30年,收益增长喜人。
除了领先市场的高收益,友邦盈御3还支持高达30种提取现金流的方案。适合不同人群合理安排自己的资产,以应对人生不同阶段的资金需求。
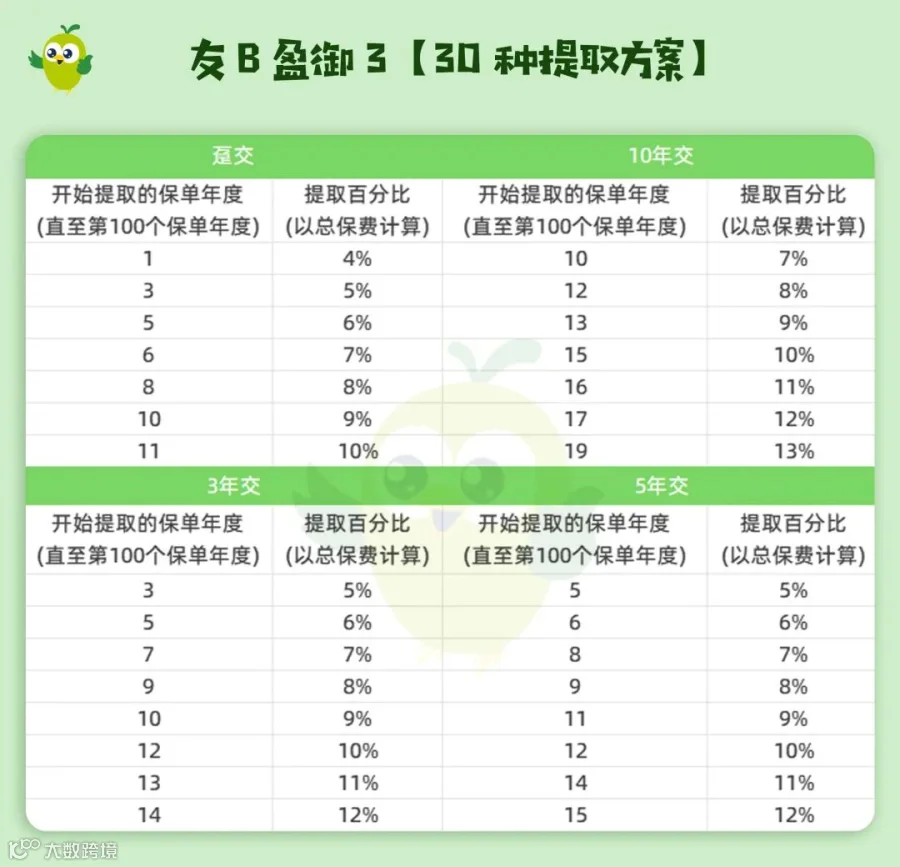
咱们就拿最火热的【566提取】方案来看。
顺带和大家分享一个案例。
46岁的王先生,手头上有一笔闲钱,打算为养老做准备,计划50岁左右开始领钱作为补充。
而内地养老年金一般男性需要60岁才能开始领钱。此时,盈御3的566提取方案就完全满足了他的需求。
来看看他的现金流方案,年交5万美元,交5年:
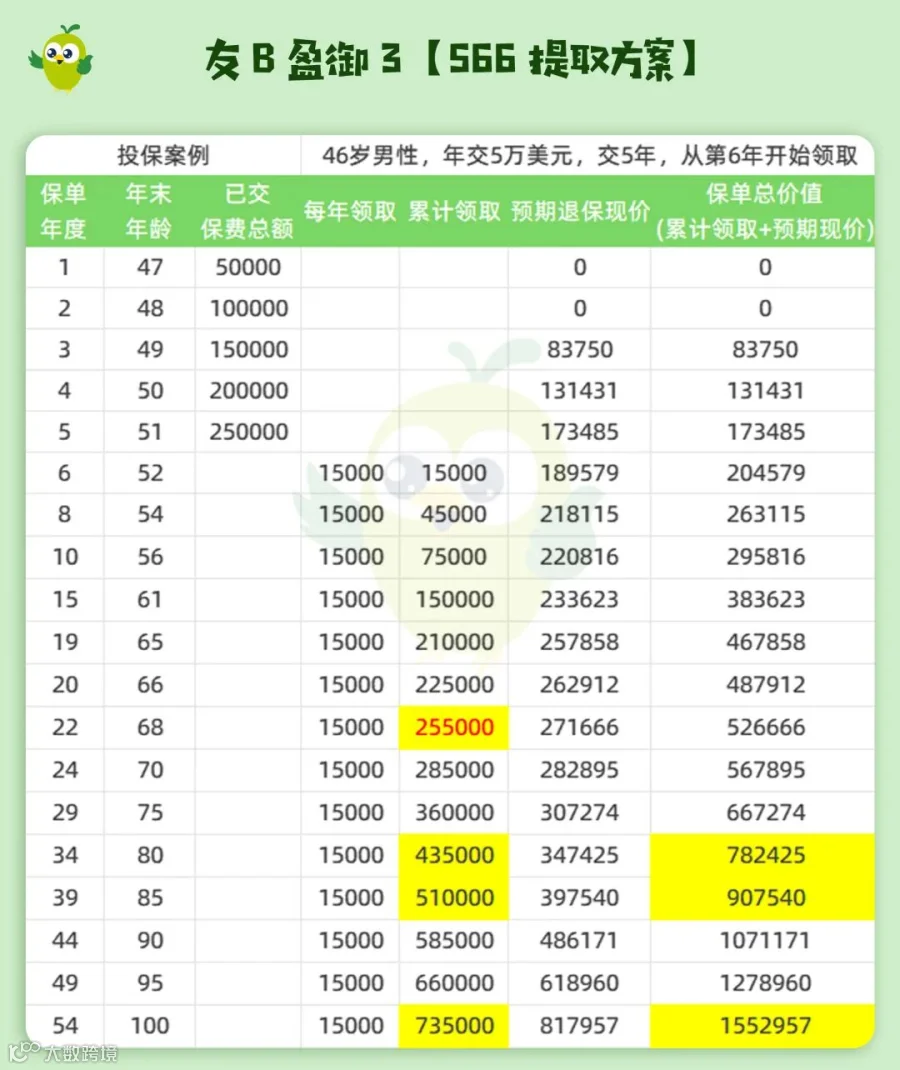
从第6年开始,即52岁,每年领1万5美元,领到终身。
领到68岁,累计领取了25.5万美元,领回了本,账户里预期还剩余27万+;
也就是从这个时候开始,以后每年都是在躺平吃利息,账户里的钱还在不断增长。
就拿平均寿命80岁来算,累计领取43.5万,账户里预期现价还剩34万7,除去本金纯赚了53.2万。
家族有长寿基因就自己吃息到老,要是没有,也不要紧,直接把保单转让给孩子,孩子继续每年领钱到老。
这就是我们常提到的转换受保人,转换后,保单持续至新受保人终身,利益不受影响。
而且,除了上面提到的无限次转换受保人,友邦盈御3还有很多其他实用的增值权益。
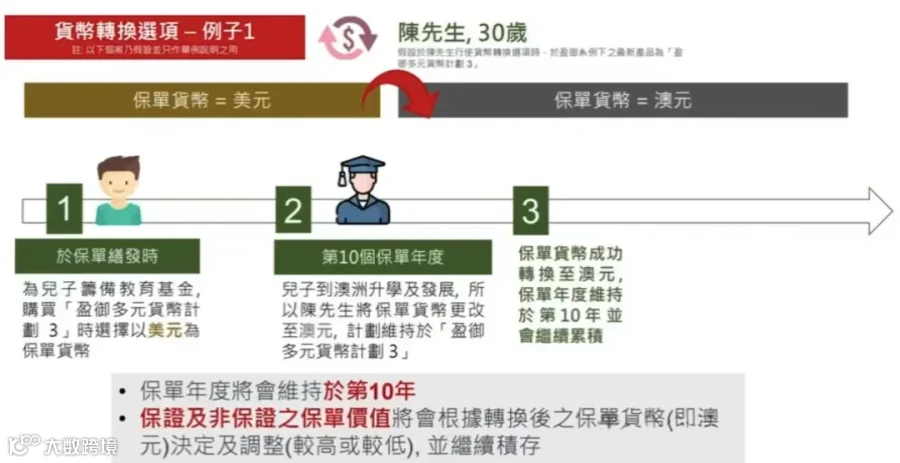
1、9种货币自由转换,市场之最

友邦盈御3从第2个保单年度就可以申请9种货币转换,
美元、港元、人民币、澳元、加元、英镑、欧元、新加坡元和澳门币。
2、保单拆分
在保费缴付期满或第3个保单周年日起(以较后者为准),可申请保单分拆。
可以拆成很多单,所拆的单也会根据比例分拆。
比如一拆为二,给到2个孩子,亦或结合货币转换,把其中一份转换为其他币种,亦或是自己拿一份补充养老,一份传承给下一代。
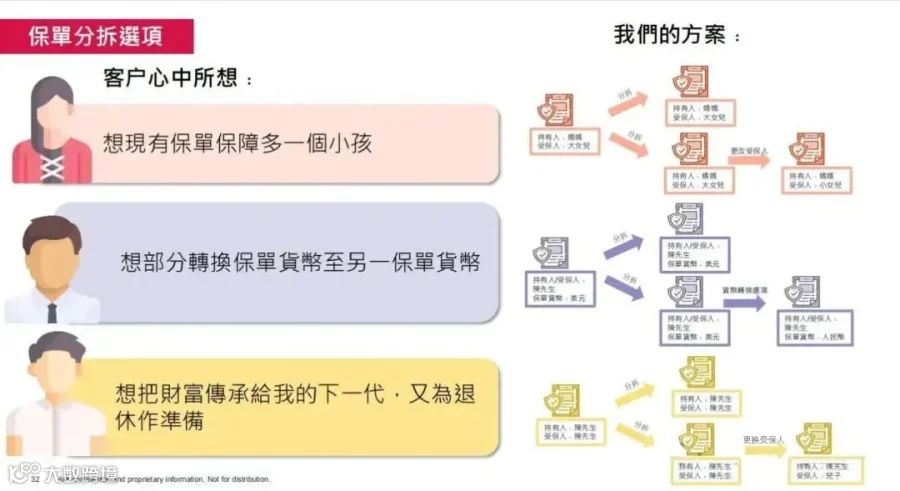
保单分拆获批后,持有人可以更改持有人、受保人、第二受保人、受益人。这些权益都有。
3、精神上无行为能力选项
这功能有啥作用呢?
老人年纪大了,变得痴呆,神志不清,手上的资产被子女无情分瓜,还不受待见,这种生活戏码,大家都见过吧?
精神上无行为能力选项,就是针对:
弱智、精神病或因精神障碍无能力管理财产和事务的人群,为他们提供财富管理和100%遵循财富分配意愿。

4、红利解锁和红利锁定,市场独有
锁定红利,即把非保证现金价值转为保证现金价值,收益落袋为安;
在行情好的时候,红利解锁,又能获取更高潜在回报,应对不同阶段的人生需要。

5、身故偿付支付方式多种可选
盈御3,身故赔偿,除了一次性支付外,还支持多达4种领取身故赔偿的方式,为个人遗产规划及挚爱的未来提供了高度的灵活性。

除了以上这些,还有保费假期、卓越成绩奖、保费融资等权益。
那有朋友可能要问了,香港储蓄险权益虽然多,但预期收益的分红是不确定的,
盈御3到时候真的能拿到这么多钱吗?万一友邦保险公司倒闭了又该咋办?
以上两个问题,归根结底,落实到了保险公司身上。
当你完全了解了友邦这家保司,你的担忧也就没有了。
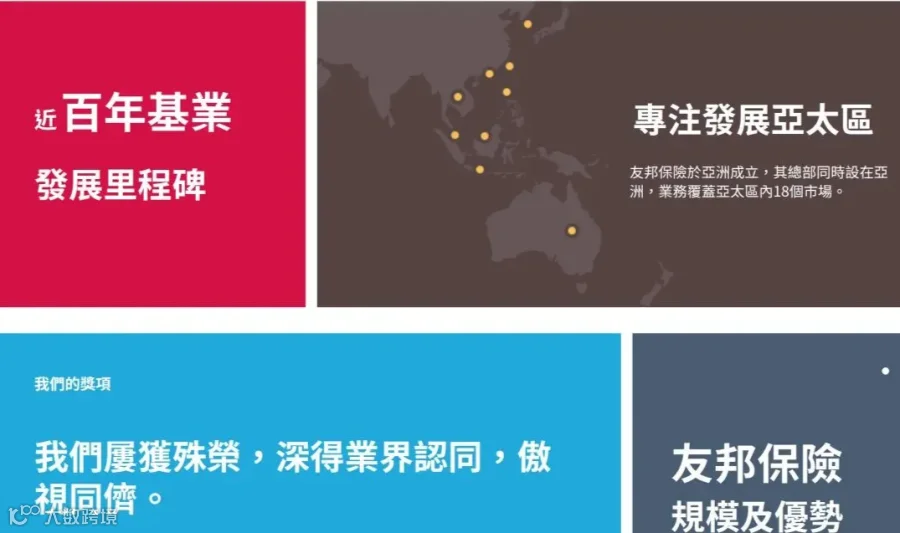
友邦呢,1919年在中国上海成立,至今已经有105年历史,
是亚太地区最大的独立上市人寿保险公司,
其业务遍及18个亚太地区市场,并在多数市场中保持领先地位。

于1931年正式入驻香港,至今在香港也有93年历史,迅速崛起成了香港拥有最多保单的保险公司,市场占有率13.5%,香港排名第1。

从其2023年全年的业绩表现来看,那是相当卓越呀,多个范畴获得强劲增长。
新造业务价值达14.30亿美元,上升82%;年化新保费达24.07亿美元,上升123%;2023年在香港的占有率囊括多个第一 !

不仅如此,友邦的财务评级和偿付能力都很出色。
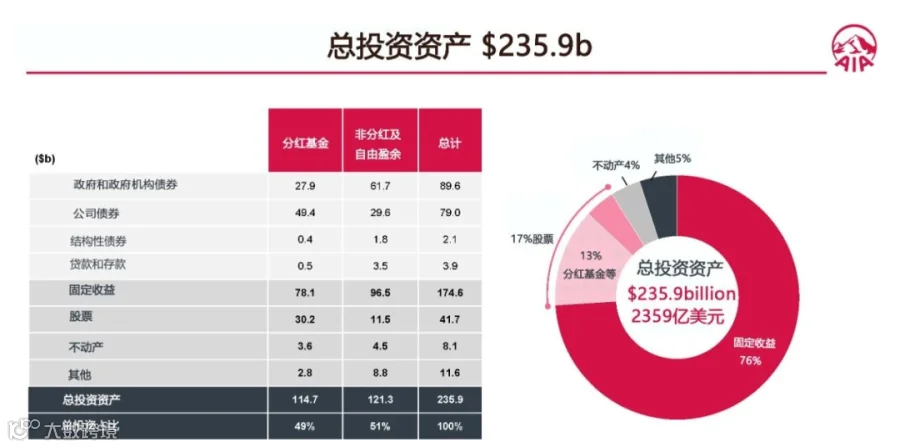


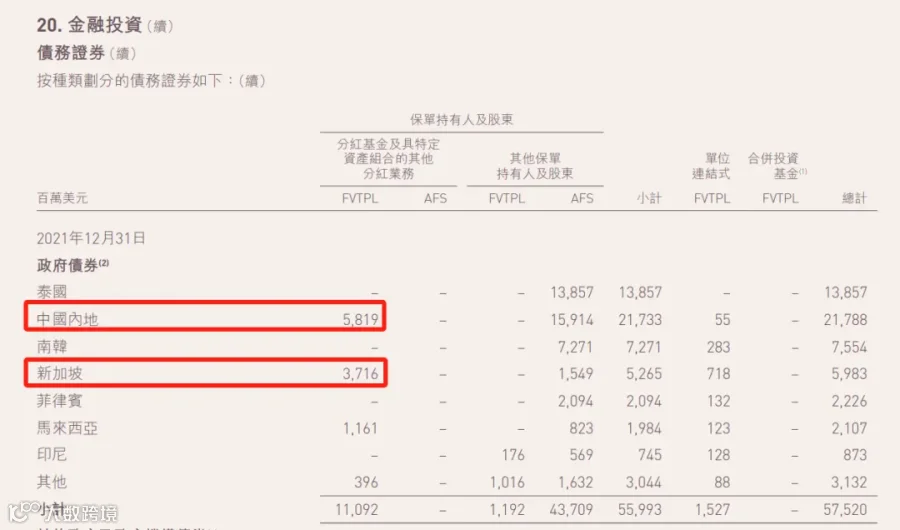

-
25%-100%投资于债券及其他固定收入工具 0%-75%投资于增长型资产
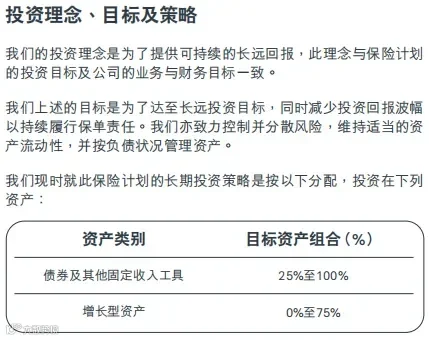
最终落实到分红实现率上,也是表现优异,常年稳定在95%以上,波动小,处于业内前列。
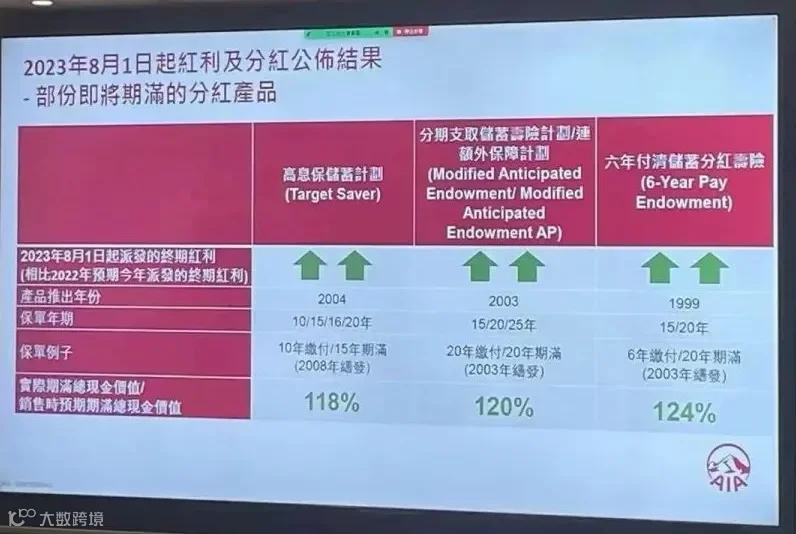
去年友邦还公布了旗下20年前客户投保的产品总现金价值实现率。
其中,2003年投保的【六年付清储蓄分红寿险】,保单期限20年,实际总现金价值实现率为124%,远超预期。
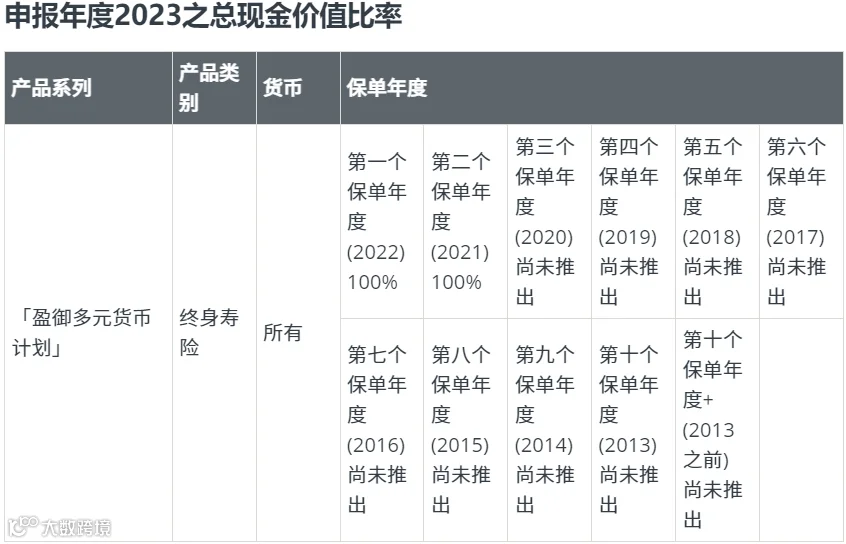
而2021年推出的友邦盈御系列,也已经连续2年达成100%分红实现率。

保司实力摆在这,盈御3也是大概率能实现100%滴。
最后,再来看看友邦盈御3有啥优惠政策?
5年交,只能预缴1年或2年保费了。
预缴1年,年缴保费<10万美元,保证利息6%,年缴保费≥10万美元,保证利息8%。
预缴2年,则享受保证利率4.5%。


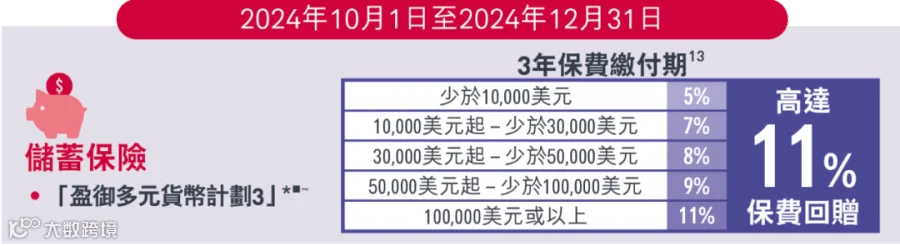
投保盈御3还可享受保费回赠优惠:
5年/10年缴:基本保费回赠最高22%,组合保费回赠最高26%;
3年缴:保费回赠高达11%;
-
一次性缴付:保费回赠高达7%。


之前美联储降息,说预计年内还会再降息,所以很多朋友都赶紧抓住这次保司优惠政策上车,锁定优惠!
总的来说,盈御3全方位都很优秀,综合实力能排香港储蓄险第一名。
如果您想要进一步了解或想测算港险或新加坡保险收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!