本文将从实用的角度,对香港保险进行深入剖析,主要涵盖以下五个要点:
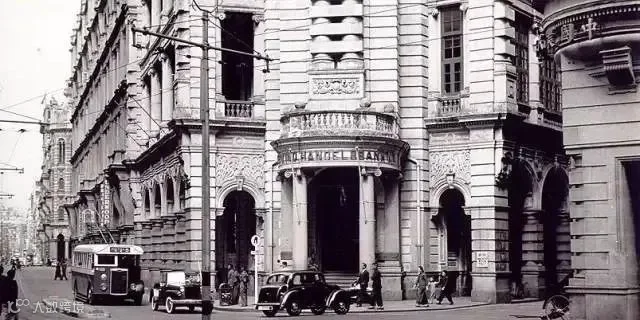
香港保险业的历史源远流长,其起源可以追溯到19世纪中叶。
自1842年英国取得香港控制权后,便将谏当保险行——中国最早的保险公司之一,从广州迁移至香港。
随着二战的结束,香港利用其地理位置优势,借助中国内地经济的蓬勃发展,迅速崛起为一个重要的国际贸易港口。
随着国际贸易的不断增长,香港保险业也迎来了它的黄金发展期。
众多国际知名的保险公司纷纷在香港设立分支机构,进一步巩固了香港作为国际金融中心的地位。
香港不仅成为了中国与世界经济交流的重要桥梁,而且至今仍然是中国面向国际市场的重要门户。
截至2023年6月30日,香港市场共有164家获得授权的保险公司在运营,其中89家从事一般保险业务,53家专注于长期保险业务(或人寿保险),19家为综合保险公司,还有3家特定目的保险公司。
香港虽然地域面积不大,但其保险市场却非常成熟和多元化,拥有53家提供长期人寿保险服务的公司。
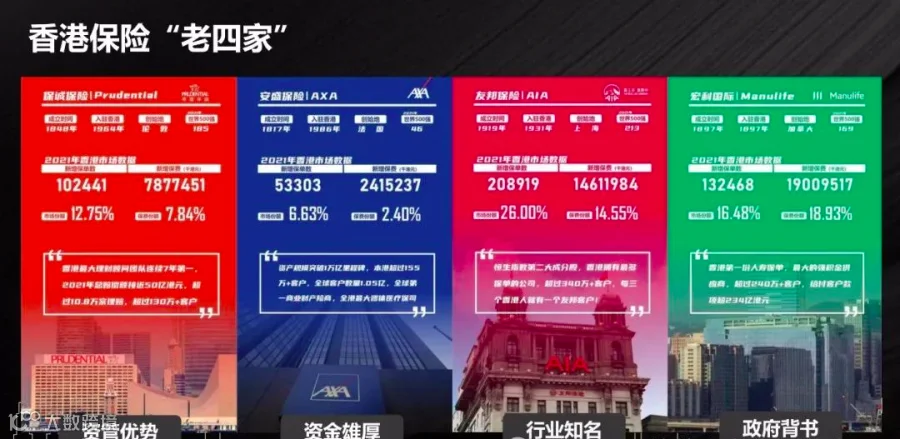
对于内地客户而言,面对如此众多的选择,实际上他们更倾向于选择知名度高、服务有保障的保险公司,而这些通常集中在排名靠前的15家公司。
建议:除考量公司的规模和背景,需根据自己的具体需求和偏好,仔细比较各家公司的产品特点、服务质量以及市场声誉,从而做出最适合自己的选择。
从保险产品类型来看,内地客户选择香港保险时,更倾向于购买储蓄理财型产品。
而保障型产品(如重疾险、医疗险、定期寿险)所占比例有所下降,这与内地保险市场近年来的发展和完善密切相关。
香港的储蓄保险产品种类丰富,主要包括以下六种类型:
1、长期分红储蓄保险:这是最常见的一种,也是内地客户投保最多的类型。这类产品的保证收益率通常在0.5%到1%之间,而长期预期的年化收益率可以达到6%到7%。
2、短期储蓄保险:提供3年、5年、8年等不同期限的选择,保证收益率较高,可以与银行存款相媲美。在美元高息时期,保证收益率可达3%到4%。
3、保费融资产品:这类产品前期现金价值高,回本速度快。客户可以通过银行贷款来赚取贷款利率和保险收益率之间的差额。保证收益率在1%到1.5%之间,预期年化收益率为4.5%到5%。
4、派息年金:这类年金产品每年派发现金流,通常用于支持高端医疗险的保费支出,实现"以单养单"的目的。保证收益率在1.5%到2.5%之间,预期年化收益率为4%到4.5%。
5、养老年金:与内地的养老年金产品相似,但由于香港的平均预期寿命比内地长,这一优势在两地间并不明显。
6、大额杠杆终身寿险:以较低的费率和高免体检保额为特点,保额还能随着时间不断增长。
对香港保险的认知度较高是选择这类保险的一个重要前提。
当谈及香港保险时,如“美元资产”、“海外资产配置”、“留学规划”、“退休规划”、“投资移民”以及“资产保护”等关键概念会迅速浮现在脑海中。
若对这些概念缺乏基本理解,人们可能就不会对香港保险产生兴趣。
从职业角度来看,某些特定群体更倾向于购买香港保险。
例如,一些父母可能会为了孩子的未来教育费用而提前储蓄,选择香港保险作为一种财务规划工具,以备孩子将来出国留学之需。
此外,生活在北上广深等一线城市或准一线城市的新兴中产阶级或企业中高层管理人员。
由于他们可能有海外学习或工作的经历,因此对拥有外币资产的管理和增值特别感兴趣,香港保险自然成为他们考虑的投资选项之一。
实际上,购买香港保险的客户可能并不具有高额的现金流,但他们可能拥有高价值的资产,如房产、商铺或公寓。
这些客户希望通过将一部分流动性较低或预期在中长期内可能贬值的资产,转换为增值潜力更大、更稳定的香港保险产品,来优化自己的资产配置。
1、港险的安全性
不多说,港险是境外资产。
2、持有期限和预期收益
这点需要根据每一位客户、每一个家庭的不同情况和需求,一事一议的进行分析。
3、保司分红实现率
分红实现率是衡量一家保险公司分红型保险产品表现好坏的核心指标之一,香港保监局2015年出台GN16指引,要求香港保险公司在官网披露从2010年起以及最近5年内曾发出新单的分红产品的实现率。但是也要注意,过往业绩不代表未来预期,分红实现率可以用于分析一家保司是否靠谱,但并不能说明某一只产品未来一定就好。
4、 保险公司偏好
见上方头部保司介绍。
5、 产品本身的属性、功能、特点
区别于内地保险,港险除了年化收益比较高之外,还有一个优势就是功能非常强大,保单设计也非常灵活,第二甚至第三投保人、多币种转换、保单拆分等等功能都是内地保险还未跟上的产品功能。
挑选时,应关注产品功能、保险公司信誉及分红实现率,确保符合个人需求。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!