香港,作为国际金融中心,其保险市场也备受瞩目,特别是对于内地客户而言,香港保险不仅意味着多元化的资产配置机会,更是对未来的一种保障。
今天,我们将带您深入了解香港保险的四大要点,帮助您更好地理解港险的魅力所在。
香港保险市场繁荣,提供长期人寿保险服务的保险公司多达53家。然而,对于内地客户而言,最为熟悉和信赖的往往集中在前15家保险公司中。
这些公司大致可以分为三类:
老四家保险公司
包括安盛、保诚、友邦、宏利。
这些公司历史悠久,资金实力雄厚,拥有丰富的保险产品和优质的服务。例如,安盛拥有全球最大的医疗保险集团,管理资产超过万亿欧元;保诚则拥有两家全资的资产管理公司,资管规模高达数千亿英镑。
中坚力量保险公司
典型代表有富通、万通、富卫、永明金融等。
这些公司产品竞争力强,无论是回本期还是预期年化收益率都要高于同行其他产品,是追求高性价比客户的优选。
国字头保险公司
如中国人寿、太平人寿、太平洋人寿等。
这些公司在内地有着广泛的客户基础和良好的口碑,其香港分公司同样具有强大的产品力和服务优势。
香港储蓄保险以分红险为主,可以大致分为六类:
最常见也是内地客户投保最多的类型。
保证收益通常在0.5%-1%之间,
长期预期年化收益在6%-7%之间。
适合长期持有,作为家庭资产配置的一部分。
3年、5年、8年期,保证收益高,对标银行存款。
在美元高息期间,保证收益可达3%-4%。
适合短期资金安排或作为应急资金。
前期现价高,回本快。
客户可以从银行贷款来赚取贷款利息和保险利息之间的息差。
保证收益1%-1.5%,预期年化收益4.5%-5%。
适合有一定资金实力且希望利用杠杆效应的客户。
每年派发现金流的年金产品,一般作为支持高端医疗险的保费支出。保证收益1.5%-2.5%,预期年化收益4%-4.5%。
适合有长期医疗规划或需要稳定现金流的客户。
与内地养老年金差别不大,
但香港预期寿命比内地长,因此优势不大。
适合规划养老生活的客户。
费率低,免体检保额高,保额不断增长。
适合追求高额保障和资产传承的客户。

内地客户选择香港保险的原因多种多样,
包括以下几点:
多币种资产
香港保险支持多种货币投保和理赔,有助于客户分散投资风险,实现资产的全球配置。
海外资产
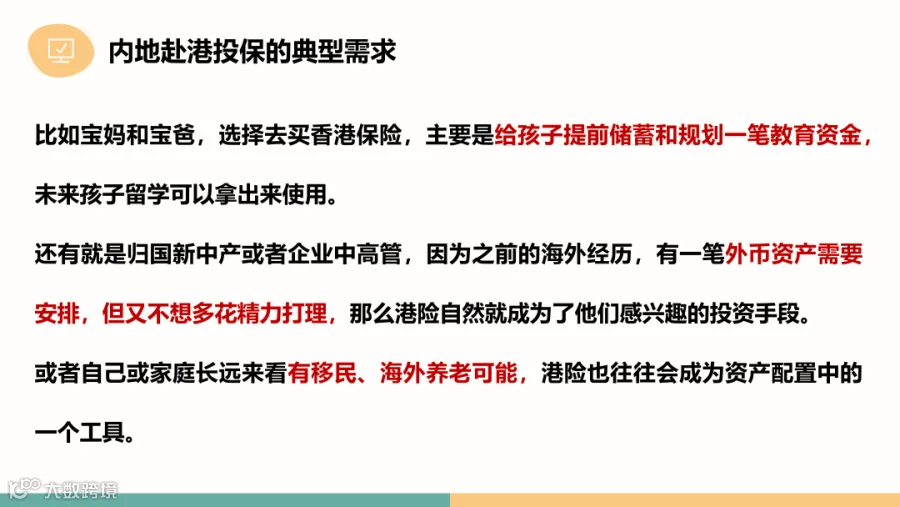
通过购买香港保险,客户可以在海外积累资产,为未来移民、留学或海外养老提供资金支持。
留学规划
许多家长选择为孩子购买香港保险,以规划未来的留学费用。
香港保险的分红收益和灵活性能够很好地满足这一需求。
投资移民
部分客户希望通过购买香港保险来增加自己的海外资产,从而满足投资移民的条件。
资产传承
香港保险具有避税、避债、传承财富等功能,是许多客户规划家族财富传承的重要工具。
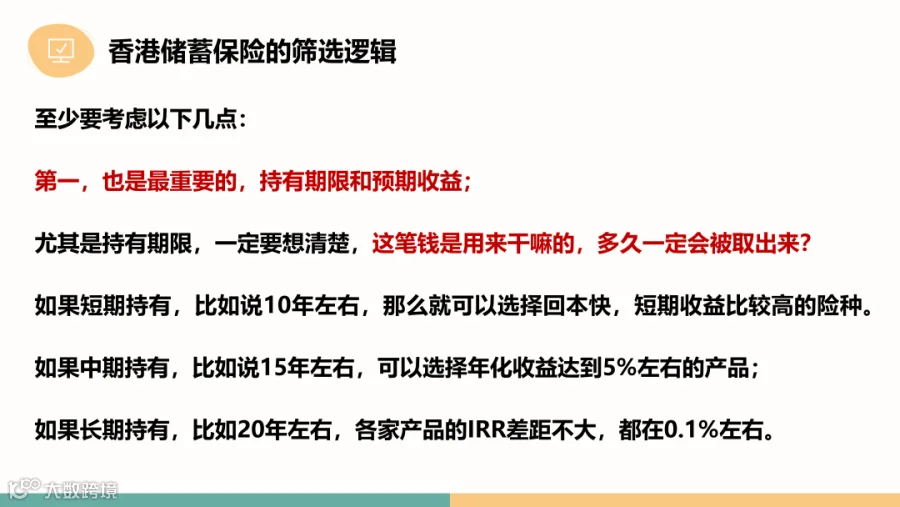
在选择香港储蓄保险时,客户需要关注以下几点:
持有期限和预期收益
客户应根据自己的投资目标和风险承受能力,选择合适的持有期限和预期收益。不同的产品类别和投保方式将直接影响客户的收益和保障水平。
分红实现率
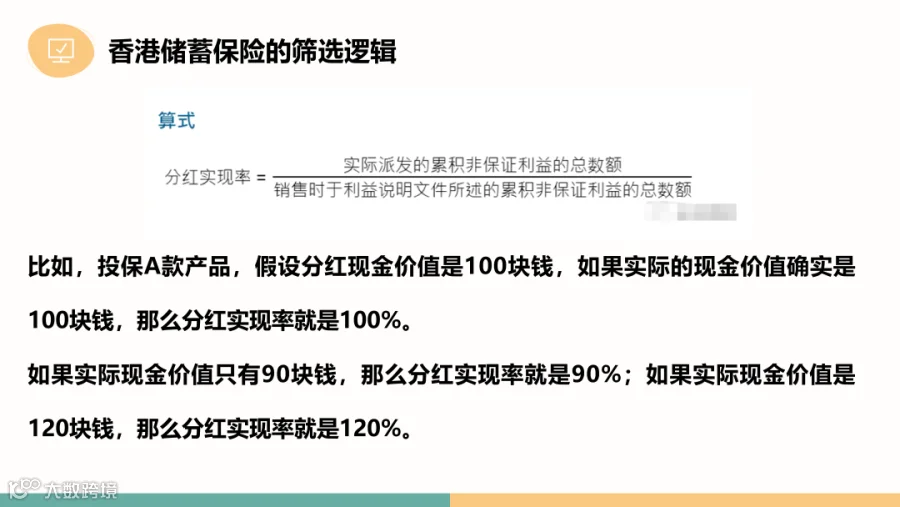
分红实现率是衡量保险公司分红险产品表现的核心指标。客户可以通过查询相关网站或咨询专业人士,了解不同保险公司的分红实现率情况。
安盛、保诚、友邦、宏利等保险公司的分红实现率普遍较高,值得客户关注。

产品本身的属性、功能、特点
客户在选择产品时,应充分考虑产品的属性、功能和特点。
例如,对于需要规划养老或教育资金的客户来说,派息年金和长期分红储蓄保险是不错的选择;而对于希望获得高额保障和资产传承的客户来说,大额杠杆终身寿则更为合适。
香港保险的优势和灵活设计
除了年化收益高外,香港保险还具有功能强大、保单设计灵活的特点。客户可以根据自己的需求选择多元货币转化、双重货币户口等灵活设计的产品,以满足未来的资产配置和税务规划需求。
香港保险具有避税、避债、传承财富等功能,是许多客户规划家族财富传承的重要工具。
写在最后
综上所述,香港保险以其独特的优势和多样化的产品类别,满足了内地客户多样化的资产配置需求。
在选择香港保险时,客户应关注产品的持有期限、预期收益、分红实现率以及产品本身的属性、功能和特点。
同时,充分利用香港保险的优势和灵活设计,为自己的未来生活做好规划和保障。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!