


香港储蓄分红险的竞争那是相当激烈,像富通(567)、保诚(566)、万通(369)、永明(577)这些产品多得让人眼晕。
红利实现率要一直保持 100%,关键得看保险公司有没有长期稳定的实力。但要在这么多储蓄分红险里找出一款有特色的产品,可太难了。
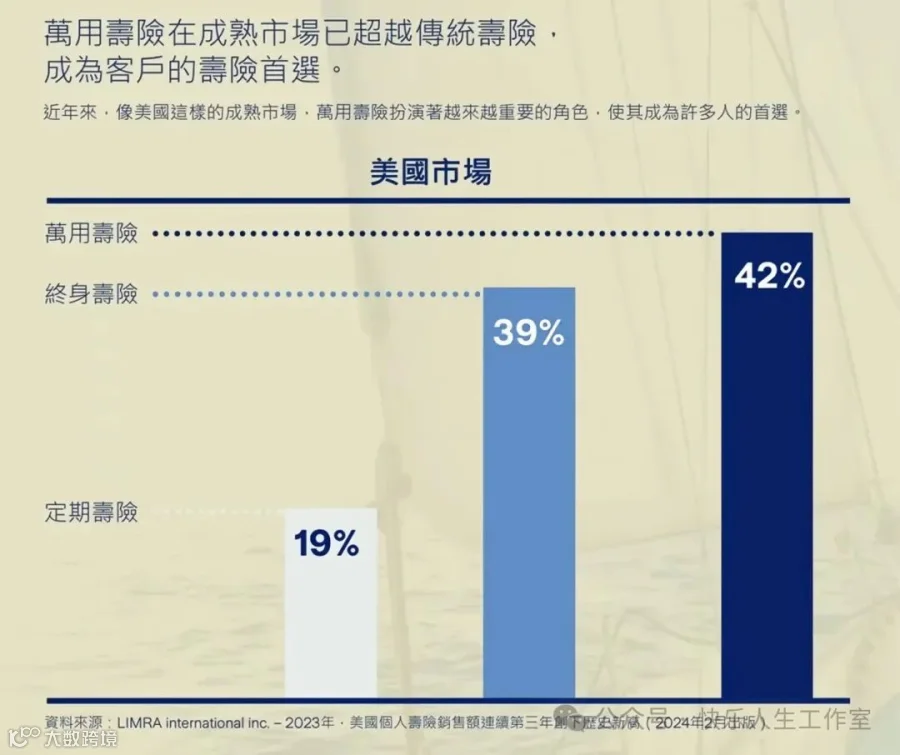
不过,万用寿险在成熟市场发展得特别好,都已经超过传统寿险,成了寿险里的首选。
根据 LIMRA International 对 2023 年美国市场个人寿险销售额的统计,万用寿险占了 42%,终身寿险占 39%,定期寿险占 19%。
(苏黎世)指数万用寿险 - 瑞骏万用寿险,可能大家不太熟悉。它和储蓄分红险不一样,不用再操心红利实现率,因为保单底层的投资很清楚,投资表现都是公开透明的。
保单收费也明确,保底收益是 0%,能保证客户不亏本,当然收益也有一定限制(现在是 8%,最高 11.7%)。

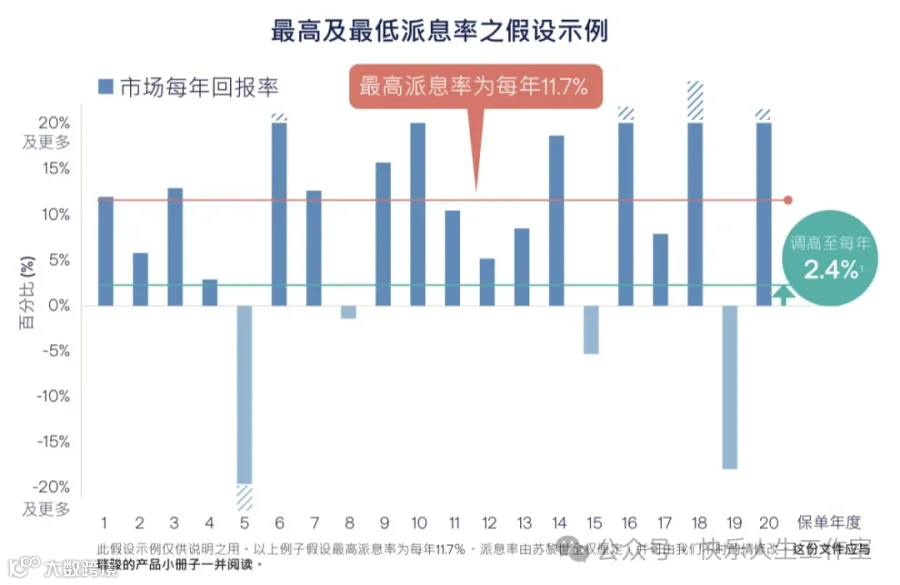
这种产品在英美这些国家早就有了,它灵活又透明,收益还不错,在英美国家还会加入人寿相关的内容。
一、瑞骏万用寿险产品特色:
1、2.4% 保底锁定
不管市场怎么变,这个独家优惠都能好好保护您户口的价值,不让它在市场不好的时候受损。
具体说就是,如果您的保单一直生效到 20 年,那在第 20 个保单周年结束的时候,您户口的价值(包括总派息和长期客户红利)不会比按照前 20 个保单年度每年 2.4% 派息算出来的总金额少。(这可真是能把收益稳稳拿到手!)
还有,年缴保费 30000 美元及以上,而且保单缴费年期是 2 年的,才有资格享受这个优惠。
2、灵活保费缴付
我们给您准备了 2 年、5 年、10 年这些不同的保费缴付期限,您可以自己选。而且,保单生效 3 年之后,您可以申请(保费假期),也能进行(保费调整),这样您的财务安排就能更灵活了。
3、保单分拆 传承如您所愿
通过保单分拆这个功能,您可以指定户口价值的一定比例和名义金额的百分比,把原来保单里一部分户口价值转到新保单(也就是分拆保单)里。
同时,(150 年保单年期)能无限制地改受保人,还能指定后续受保人,这样就能把财富按照您的想法传给对您最重要的人。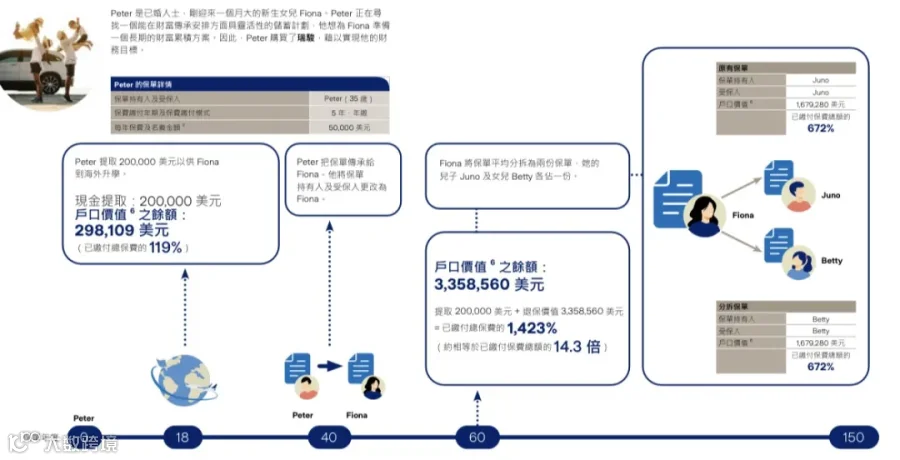
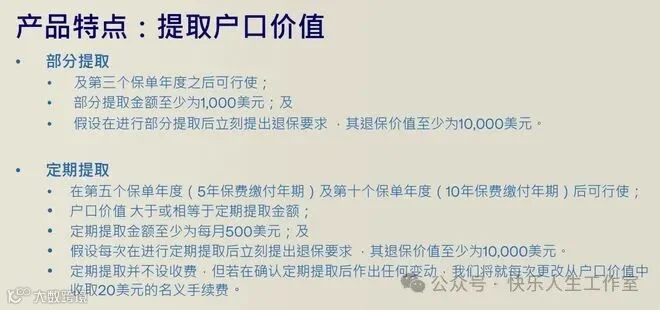
4、灵活提取资金
为了应对未来不断变化的需求,瑞骏万用寿险有资金提取的功能,像部分提取和定期提取都可以。
5、产品概况
 6、费用公开透明,保单架构清晰
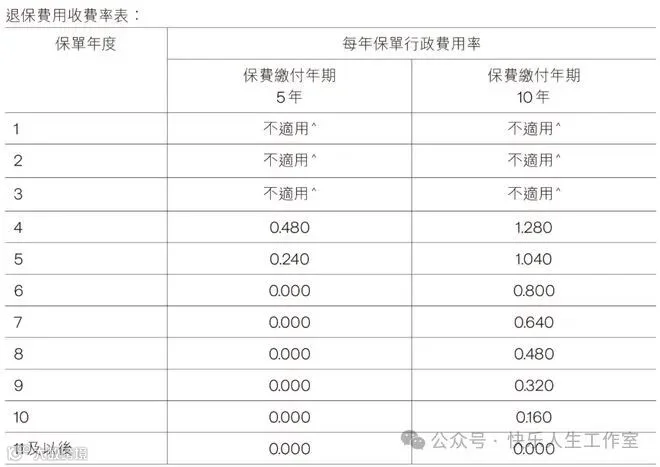
万用寿险具有较高的透明度,能清楚了解自己保单账户的利息和费用。瑞骏万用寿险的费用包括行政费用、保费费用、管理年费、部分提取费用及退保费用。

①行政费用:每月初扣除,每月行政费用=每年保单行政费用率x名义金额÷12+4美元,前10年收取;

②保费费用:月缴保单收取,年缴保单不收取。月缴保单,保费费用是每笔缴费的1%;
③管理年费:每月初扣除,每年管理年费是上一个月底户口价值的1.2%(即每月1.2%÷12),从第11个保单年度开始至整个保单年期;
④部分提取费用及退保费用:部分提取费用和退保费用,仅于第6个保单年度之前(5年缴)及第11个保单年度之前(10年缴)从户口价值中扣除。
二、限时产品优惠(特点):
1、新增 2 年保费缴付期,保费3万美元以上。
2、双重保底优惠 2.4%。
3、首年保证派息 8%。
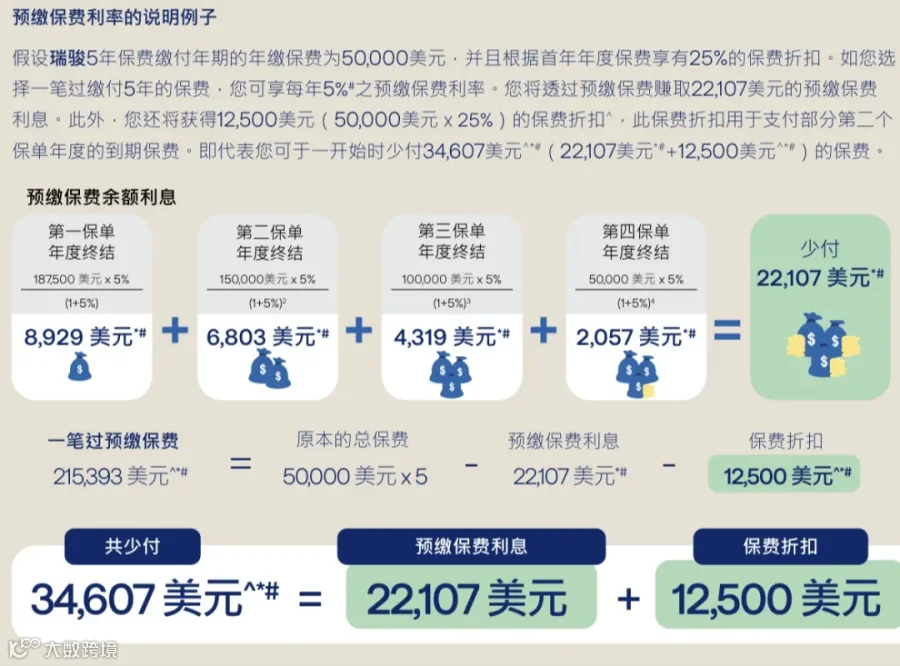
4、高达 25% 保费折扣。

5、预缴保费每年 5% 利率优惠。

三、瑞骏投资策略
瑞骏通过固收类资产和股票类资产的组合,为保单持有人提供股票市场的上行回报潜力,同时限制传统股票投资的下行风险。
债券及其他固收类资产配置比例超过50%,股票类资产配置比例为0%-50%。
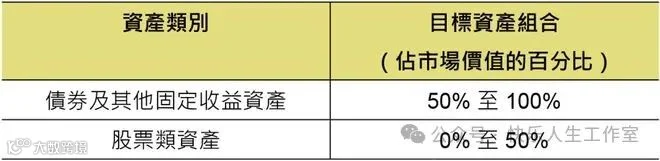
股票类资产采用牛市看涨价差交易策略,投资资产是一揽子股票、股票市场指数(标普500指数)和其他股票类资产。债券及其他固定收益类资产主要包括投资级国家债券和企业债券,大多数投资于美国及亚太区市场。
以标普500指数为例,从2013年到2022年的十年里,标普500指数回报率超过8%的概率是68%,超过5.5%的概率是72%,呈现长期上涨的趋势,历史回报非常好。

瑞骏的投资包括债券及股票类别资产,收益贴近相关股票投资的回报,提供保底0%派息率、上限8%派息率。在市场表现强劲时保留回报,在市场表现欠佳时维持保底0%派息率。 让投资人既能长期追踪市场,让投资回报与资本市场相关,上行有潜力。又能降低风险,保底有0%派息率,跟涨不跟跌,获取长期稳健投资收益。
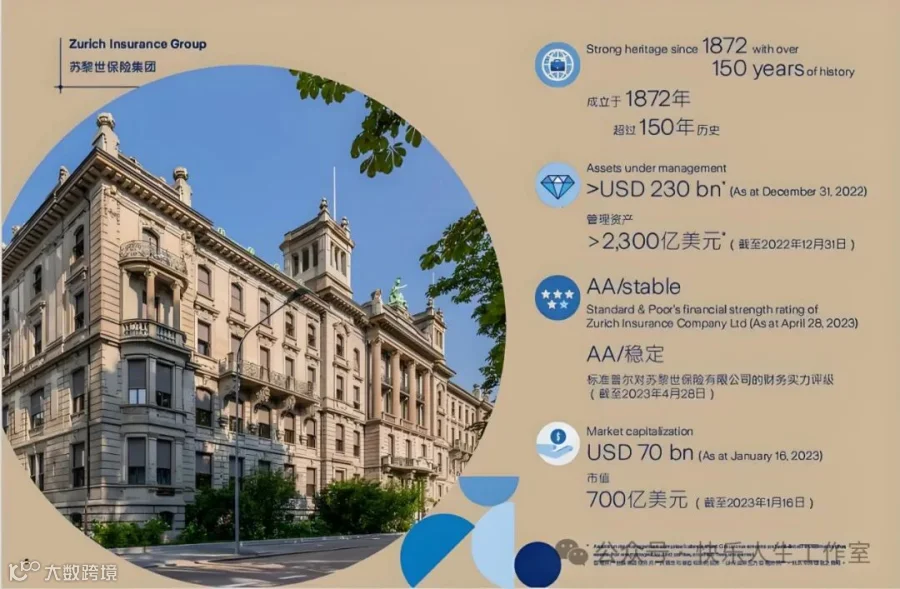
四、苏黎世保险公司介绍
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
