“我想让我的孩子们有足够的钱,以便他们可以做任何事情,但不能太多,以至于他们什么都不做。”
这句话,可能很多父母都有同感。
最近有个企业主来找我,想让我帮他给刚成年的女儿规划一笔钱。他说以前有钱的时候,买房子就能让资产保值、增值,需要用钱的时候也能把房子卖了变现。
但是这大半年,他把手里多出来的两套房子降价挂牌出售,都没人买。他就觉得现在是现金流最重要,也不想再给女儿留好多套房子了。
虽然他的企业一直经营得挺稳当,可他也尝过创业的时候经营现金流不稳定的苦头。特别是看到这两年市场环境不好了,他觉得企业遇到经营风险的可能性变大了,不想因为这个影响以后家人的生活。
可是呢,如果一下子把钱都给女儿,又怕她以后乱花钱,变得不努力了;还可能被坏人盯上。
所以他就想趁着现在手头现金流还挺充裕的时候,给女儿做个规划。这样以后不管女儿是过得好还是不好,都能有稳定的现金流,能保证吃得饱穿得暖。
根据客户的需求,我推荐用香港美元储蓄型分红保单 产品来给他孩子规划,可以把钱以定期、定额的方式给到自己的小孩,保障孩子一辈子都有细水长流的收入。
保单交满5年后,从第6年就开始领取,从领取这一天开始,就可以实现活多久领多久。
既能满足年轻时给孩子发“底薪”,还能兼顾孩子老后的退休金。

24岁开始,每个月领取11000元,刚开始工作,保险公司就给她开固定的底薪,让女孩子多了更多的安全感。
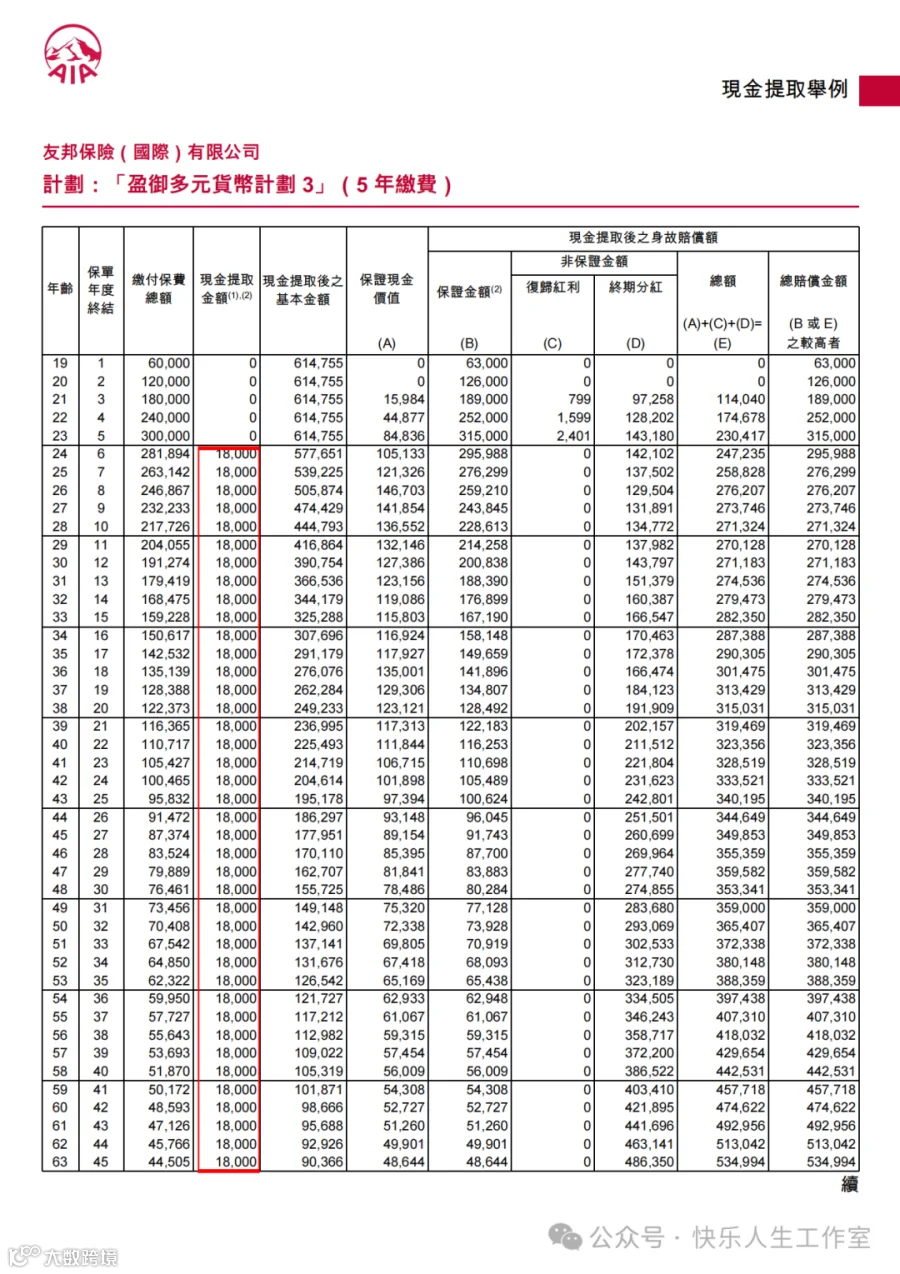
在社会上闯荡时,这笔钱就是伴随孩子一辈子的“底薪”。万一将来自家企业或是家里遭遇变故了,孩子的生活不会受到太大影响,手里始终有一笔现金流,能满足日常所需。
将来步入婚姻了,在夫妻和睦的情况下,这笔钱可以俩人一起享用,用作生活开销。要是万一未来婚姻有变故,另一半也分不走。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!