


之前袁泉花了 1500 万,后来宋丹丹、田亮、陈思诚这些大明星也被拍到在香港买保险。好像大部分有钱人都在香港买过保险。
那这是不是意味着,香港保险只是土豪们才能买的呢?真的是这样吗?
我们先来看看咱们这些普通人有没有必要买香港保险。

01 香港保险的高收益回报
从投资金额看,多的话每年能交千万美金,少的每年交 2000 美金就行,看起来门槛不算高。
咱们国人去香港买保险,主要是买两种,一种是储蓄分红险,另一种是重疾险。
储蓄分红险,就像它的名字一样,是既能存钱又能分红的保险,和内地的增额终身寿(分红型)有点像。
为啥土豪们都爱买这个呢?主要有两个原因。
第一,他们钱太多,动不动就几千万甚至上亿。
为了分散风险,就会把一部分资产转移到境外。香港保险是用美金理财的一种方式,所以经常会有那种千万美金的巨额保单。
第二,香港保险的历史复利挺高。
就拿袁泉买的友 B 充 Y 未来 3 来说,分红收益率基本能保持在 6.5%左右。再看看内地,利率一直在降,预定利率 3%都快成过去式了……
02 两地储蓄险收益差距的原因
为啥两地储蓄险收益差这么多呢?
一个关键原因是,内地保监会对分红险的投资范围管得很严,能用来投资股权类资产的比例非常有限,大部分都是国内债券。
而香港储蓄分红险可以投资全球的优质资产,比如美债和美股,还能投一些长期的股票和股权类项目。
因为权益类资产长期的收益率通常比债权类资产高,所以香港保险的分红收益一般都比内地保险高。
不过内地保险债券多,保底利率也高些,内地保底在 1% - 2%,香港不到 1%。
我们可以看看一张 2 万美金、交 5 年的计划书,就能明白复利有多厉害了。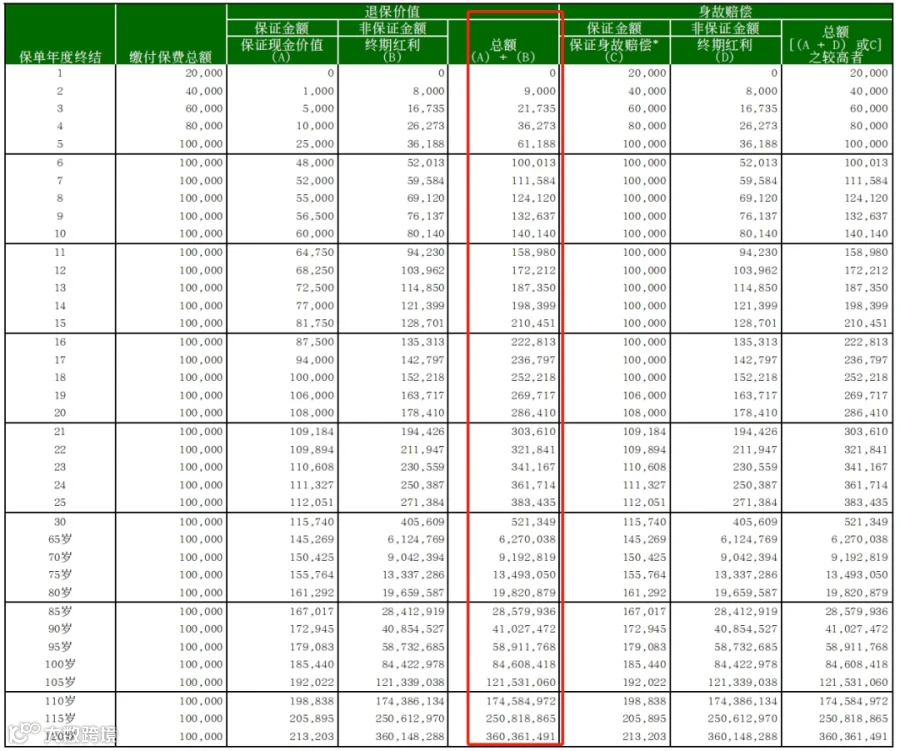
实际上,这张交 5 年的保单在第 6 年就能回本,之后每年现金价值会以 7%左右的预期收益快速增长。
到 80 岁的时候,现金价值是最开始的 198 倍,年化收益是 7.01%,单利高达 281.17%。
要是 20 年就退保,年化 6%,单利是 11.04%。
03 香港储蓄分红险的其他优势
除了收益高,香港储蓄分红险还有什么好处呢?
比如说,港险可以无限次更改被保人。
这个功能很贴心,为啥呢?
内地保险要是被保人身故了,保单就结束了。
但香港保险可以一直更改被保人,这样就算被保人不幸去世,保单还能继续,后代也能接着领钱。
和香港储蓄分红险类似,有钱的大佬还会设立家族信托或者慈善基金会,来让后代一直有钱。
像著名的罗斯柴尔德家族,就是用类似的办法保持了两百多年的富裕。
04 普通人配置香港储蓄分红险的案例
在宝宝出生的时候给他买一份储蓄分红险,交 2 万美元(差不多 14 万元)。
要是从他 60 岁开始领,现金价值能涨到 87.5 万美元(大概 626 万元)。
要是按照每年 6%的提取率(可以无限提取),每年能领 5 万美元。
再比如,0 岁的时候买 15 万人民币等值的储蓄分红险。
根据保险计划书,滚存到 20 岁的时候是 41 万美元。假设现在每年学杂费是 5 万,按 3%的通胀率算,到时候学费大概是 6.8 万美元。
这时候选择用 41 万美元在 7 年(本科加研究生)内提取完的方案,一年能提取 7 万美元左右,基本够大学到研究生 7 年的费用了。
05 为什么内地人选择香港重疾险?
我们再来聊聊香港重疾险。
把香港友邦的爱伴航和内地一款性价比高的产品对比一下。
同样是 50 万保额,两地保费差了大概一千左右,算下来香港比内地贵了 3.3 万。
那为啥还有很多人要选香港重疾险呢?
仔细看看,会发现香港重疾险主要有三个优势。
第一、保额分红
保额分红是香港重疾险特有的,就好像买重疾险的时候还买了一份储蓄分红险。
不仅保额会增加,现金价值也会随着时间变化。
比如说,0 岁的时候保额是 50 万人民币,到 65 岁,香港重疾险的保额能涨到 236 万,其中 175 万还能直接退保取出来。
但内地的保额还是 50 万,这么一比,香港重疾险抗通胀的能力可比内地强多了。
第二、胎儿投保
香港保险能给 22 周以上的胎儿投保,内地不行,这对那些有先天性疾病或遗传性疾病的家庭来说比较好。
第三、全球理赔
香港重疾险在全球都能理赔,内地重疾险只能在内地理赔。
06 香港保险存在一定的风险
有人可能会说,既然香港的储蓄分红险和重疾险有这么多好处,是不是比内地保险好太多了?
其实不是,香港保险也有不少“问题”。
就拿重疾险来说,香港的轻症赔付是要占保额的,内地不用。
而且香港的保费豁免条件比较严格,比如只有被保人确诊重疾后,后面的保费才不用交。
另外,买港险投保的时候比较麻烦。
投保人必须去香港签保单,这样才能受到香港法律保护,所以得花时间和路费。
ps. 不过后续缴费、提取和理赔就不用去香港了,可以线上办理。
07 什么样的人更适合香港保险呢?
说了这么多,哪些人可以考虑买香港保险呢?
总结一下:
长期投资的人更适合香港储蓄分红险,就像 1.01的365次方≈37.8,需要长期积累才能有丰厚回报;
有海外资产配置想法的人也适合港险,不能只看内地,要从全球角度分散资产配置,这样能更好地抵御风险。
一方面,配置香港储蓄险相当于有了美元资产,可以减少汇率波动带来的损失;
另一方面,香港重疾险会复利增长,二三十年后能抵御通胀的影响。
要是有一笔闲钱,又没有合适的投资渠道,现在可以重点考虑一下香港保险。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
