


如果你就喜欢内地每年1%-2%的收益,那下面的文字就不用看了。
预期高回报率,是港险吸引内地客户的一大亮点。
以香港某大型险企某款多元货币储蓄计划为例,一位港险销售人员向客户介绍道,作为纯储蓄类产品,这款产品终身分红,预期回报率高,每年5%~7%的复利增长,到第十年可回本,到保单年度第30年的年化复利接近6%,到客户100岁的年化复利能达到7%以上……
港险保单的账户价值通常包含保证(现金价值)和非保证(分红)两块,保证部分利率为0.5%,预期总收益率高达7%,吸引消费者。
从分红实现率来看,港险的分红实现率水平视不同产品、不同保单年度有所差异。
比如一款产品分红实现率在100%以上,同款产品在不同时期签发的可能不到100%。也有保险公司的分红实现率不稳定,不同产品相差巨大。因此选择一家靠谱的大保司非常重要。
那哪些客户适合购买香港保险作养老规划?
一位港险销售人员表示,会推荐家庭成员现在或将来会到香港、海外工作学习,有海外投资刚性需求的客户购买。
据其介绍,除了作为养老金,香港保险还有多币种优势,很多香港保险产品都有货币转换权益,自第三个保单周年起客户可以自由货币转换,比如能将原保单货币转换为美元、英镑、欧元、澳元等其他世界主流货币。
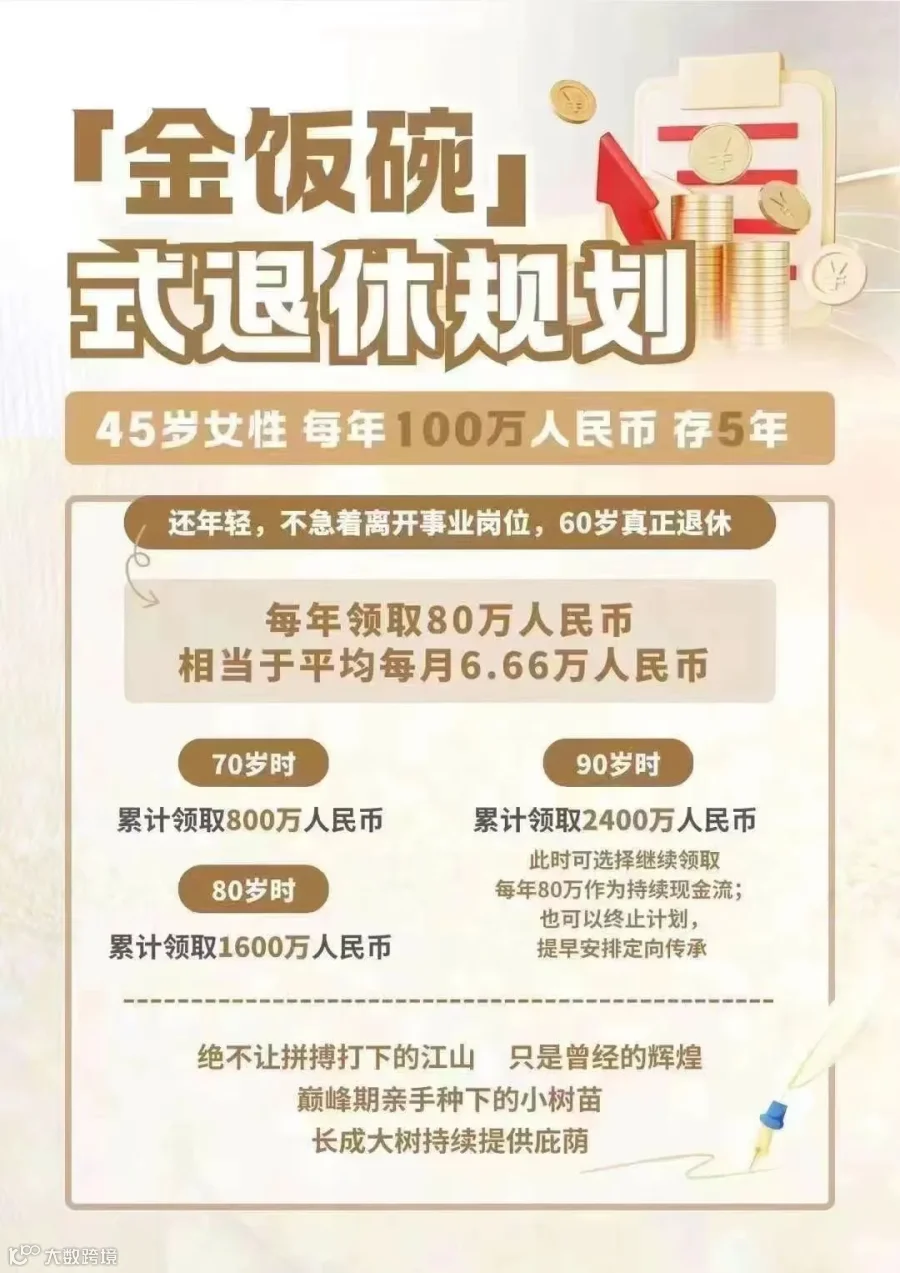
对于一些高净值客户,有出境旅游、子女教育等外币需求,当前投保香港保险,可视为分散财富风险的一种方式。
此外,有些客户还有财富传承的需求,有些香港保险产品可以更改被保险人,实现财富代代相传。
对于消费者赴港投保的注意事项,
业内人士提示:消费者需要亲赴香港投保,通过保单持有人的银行卡交费,如果在境内投保香港保单,则属于非法的地下保单,既不受内地法律保护,也不受香港法律保护。
还需要注意的是,消费者不要向代理人索取佣金或者返点,否则会导致保单的失效。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
