


过去20年,地产白酒不能错过;
未来20年,不能轻易犯错;
过去20年,宁可犯错,不可错过;
未来10年,宁可错过,不可犯错。
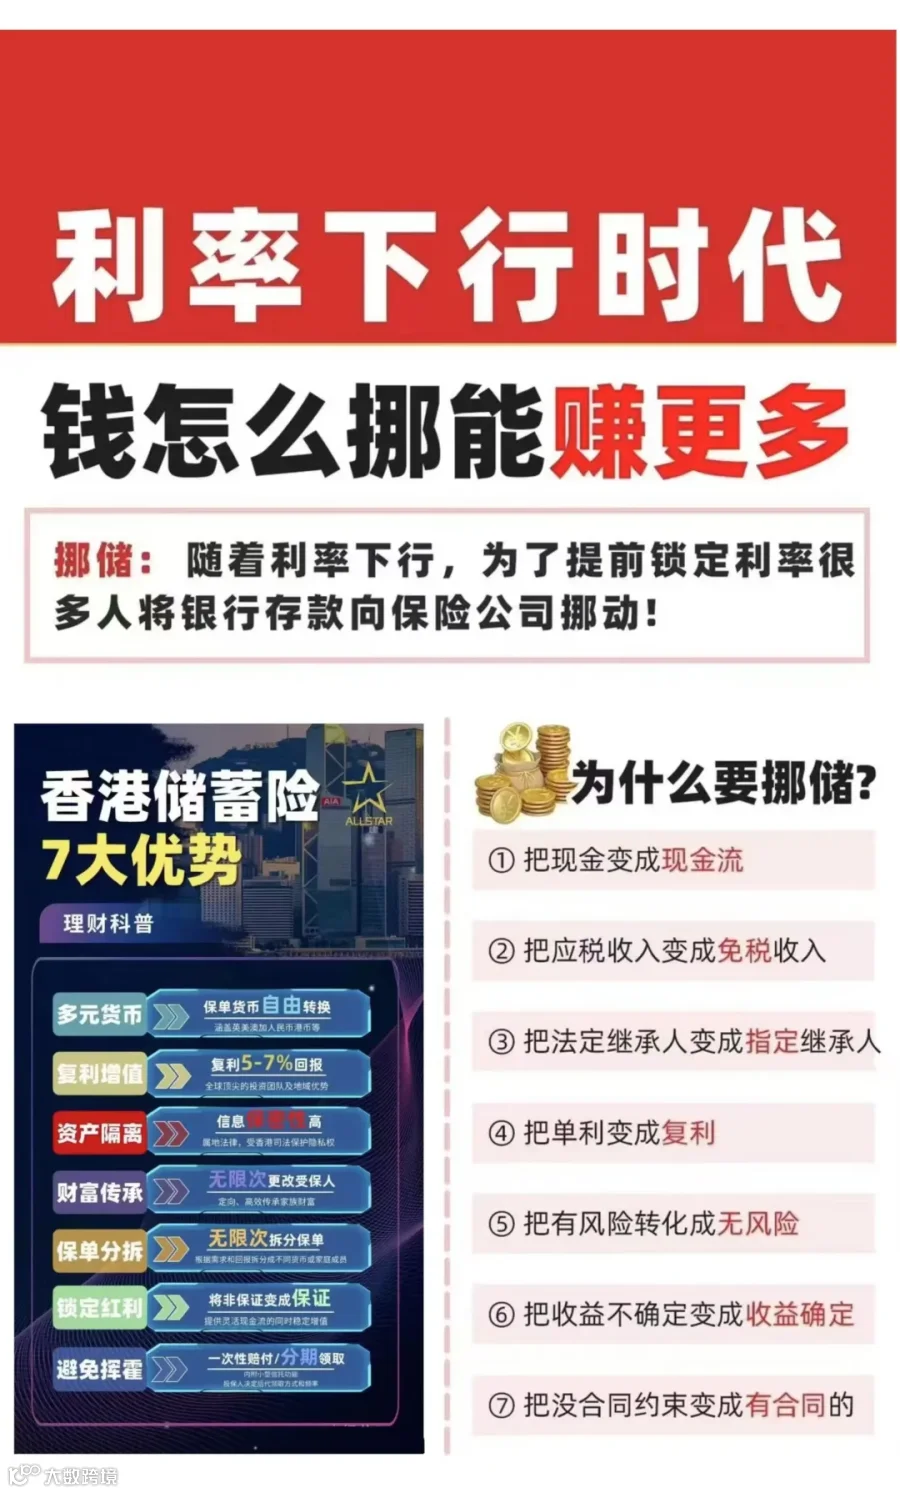
香港储蓄分红是开启全球资产配置的首选!

就可以看到人们的资产配置观念的改变。
加上内地股市近期的起伏不定,让很多新股民彻夜难眠!
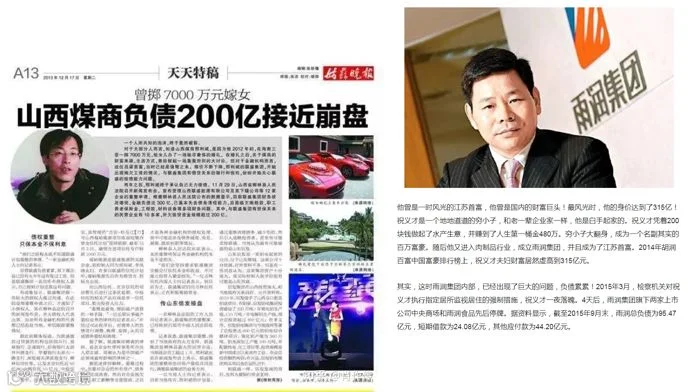
要是你没办法掌控好金钱,那就会变成守不住财富的失败者,会输得一干二净。实际上,好多例子都已经表明,就算有亿万身家也不能保证一辈子都富贵。
1.通胀风险
在负利率的这个时候,要是你不学着去理财,那通胀就像个小偷一样,会在你没注意的时候把你的财富偷走。中国的老百姓是全世界最喜欢存钱的,可得小心会越存越穷,只能干看着财富变少。
2.疾病风险
假如你有一个亿,那健康就是最前面的那个 “1”,而金钱、地位、房产、事业、家庭、子女这些,都是 “1” 后面的 “0”。要是 “1” 没了,再多的 “0” 也没啥用。
生个小病能花掉一头牛的钱,得个中等的病可能要你一栋楼,要是得了一场大病,真的能让富翁一下子就变成负翁。
3.意外风险
要是突然有一场意外发生了,常常会让你一下子慌了神,不知道该怎么办。假如你很不幸突然就去世了,你有没有留下足够的钱来保证家人以后的生活呢?
你给家人留下的是一堆债务还是满满的爱呀?
4.挥霍风险
常说 “吃不穷,穿不穷,不会打算肯定穷”,有些人花钱的时候一点节制都没有,有钱的时候就可着劲儿地挥霍,没钱的时候就到处去借,这种花太多钱的行为就是风险,很容易就出现钱方面的危机!
5.面子风险
人生有三种情况很难应对:
和人打交道、人情往来、各种场面。
在中国,人的心思很难猜,面子是特别大的事儿,怎么去应对是很让人费脑筋的事儿,“不给面子” 这话就像有千斤重一样;人情之间的来往也是很难把握好的事儿,就好像在鸡蛋上跳舞,用力重了或者轻了都不好处理;场面更是要花费很多人力、物力、财力的事儿。
6.债务风险
债务就好像是压在骆驼背上的东西,当背的债务到了极限的时候,谁都承受不住!
7.婚姻风险
有人挺诙谐地说:“恋爱就像艺术一样,结婚呢就像是技术活,离婚那可就是算算术啦。” 这种说法讲出了当下社会的一个实际情况:离婚是要付出代价的!离婚可太让人难受了!面对 “新婚姻法”,要是离婚了,怎么保护好自己的财产可是个非常重要的事儿。
8.税收风险
现在,世界上已经有一百多个国家开始征收遗产税了,而且税率普遍都还挺高的。目前,咱们国家也出台了《中华人民共和国遗产税草案》。
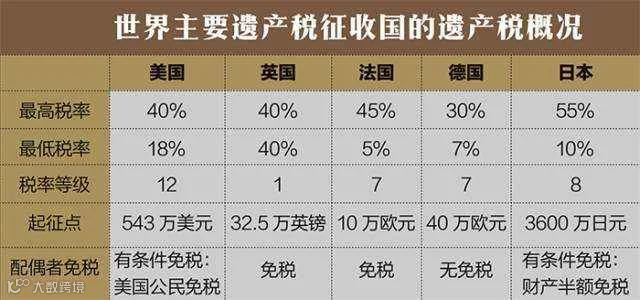
9.传承风险
说到财富,大家都像古代的皇帝似的,盼着能传给子子孙孙好多好多代。所以呢,财富传承的办法就特别关键,用啥方式传承决定了能不能把财富稳稳当当地传下去。
10.养老风险
“我能想到最浪漫的事,就是和你一起慢慢变老。” 可要是老了之后没啥保障,那还浪漫个啥呀?没提前把养老的事儿规划好,老了没钱花可咋整?
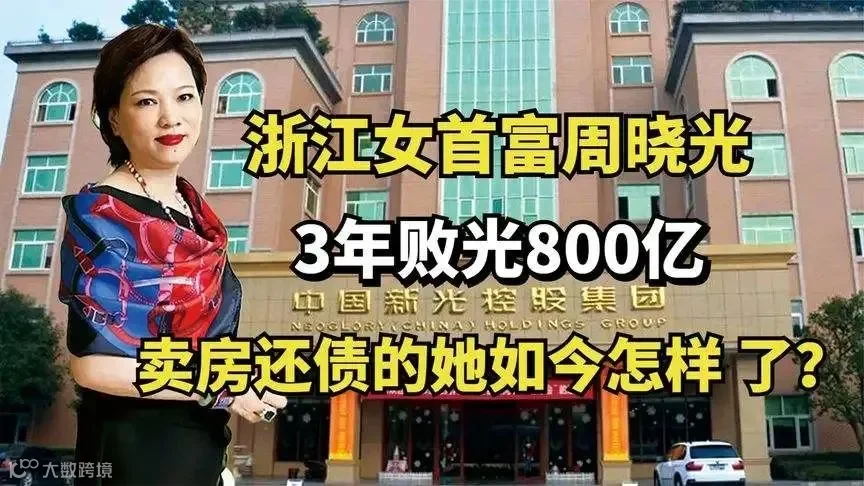
为什么那么多曾经叱咤风云的大佬守不住江山呢,究其原因就是一个,没有一个合理的财务规划,完全忽略了财富在积累和增长过程中的风险。

从日本“失去的30年”高净值家庭的资产配置来讲的,总结了四点内容,特别的实用。
这说的不就是香港储蓄分红保险吗!!

这7大功能,是不是恰巧可以满足大家财富管理防守时代的要求。
一、多种货币转换:香港保险产品可以涵盖高达9种多种货币,并允许保单持有者每年转换一次保单货币,从而分散单一货币风险。
二、锁定终期红利收益:部分香港分红保单提供分红锁定功能,将不稳定的分红转化为固定分红,增加客户对保单的掌控权。
三、N次转换受保人 :使得保单可以代代相传,实现财富的长期传承。
四、保单可拆分:可根据个人需求分配给家人
五、可更改投保人:增加了保单的灵活性。
六、保险金信托:允许理赔金分期、分额发放,避免受益人挥霍理赔款。
七、较高的分红实现率 :香港保司的分红实现率通常较高,意味着实际分红与预期分红较为接近,增加了保单的吸引力。
香港作为海外投资第一站,很多人觉得税收、自由、制度等是很多人选择香港的理由。

但作为投资者,香港宏观的金融条件够了,现在这个时间点来说,懒人理财,可观收益,稳定的现金流就是很多内地客户远赴香港配置的底层逻辑。
2024年,无论是个人还是公司,你的视野不要仅限于一个地方,走出去,多听听,多看看,只有好处没有坏处。
我认为香港保险就是开启全球资产配置的首选!你们觉得呢?
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
