1. 内地访客购买热潮:
根据香港保险监管局的统计,2023年内地访客在香港购买人寿保险的总保费高达590亿。2024年第一季度,内地访客在香港投保的保费达到了156亿港元,同比增长了62.5%。其中,香港的储蓄分红险最受欢迎。

二、香港分红险的收益情况
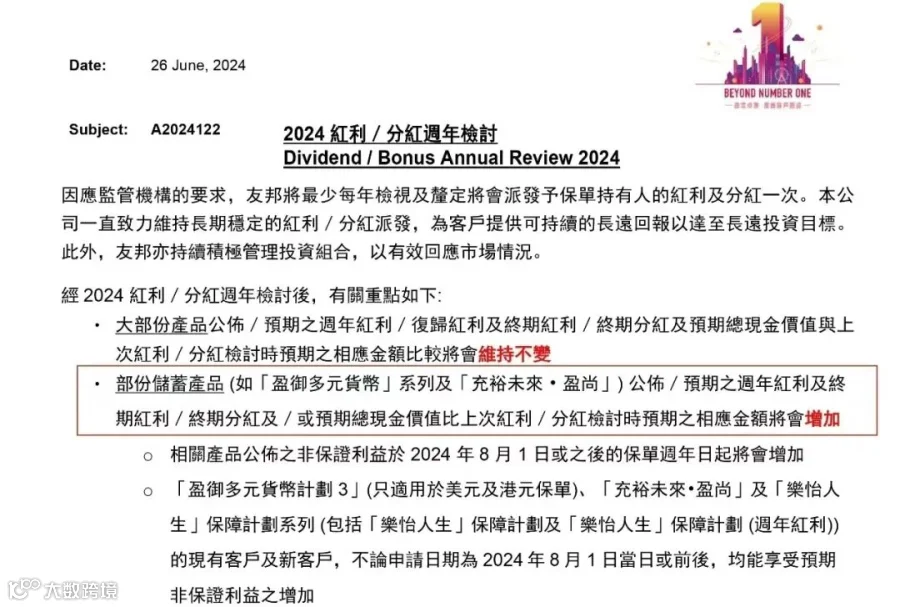
1. 友邦产品分红上调:
香港友邦宣布8月1日起,「盈御多元货币」系列及「充裕未来·盈尚」等产品上调预期分红。经过上调后,友邦「盈御3」的上调收益竟然达到了7.19%,与宏利的预期收益相同。
2. 分红险收益结构:
香港分红险是0.5% + X的结构,保底收益在0.5%以内,而X就是分红收益,不保证,长期持有可以达到5% - 7%的复利收益。
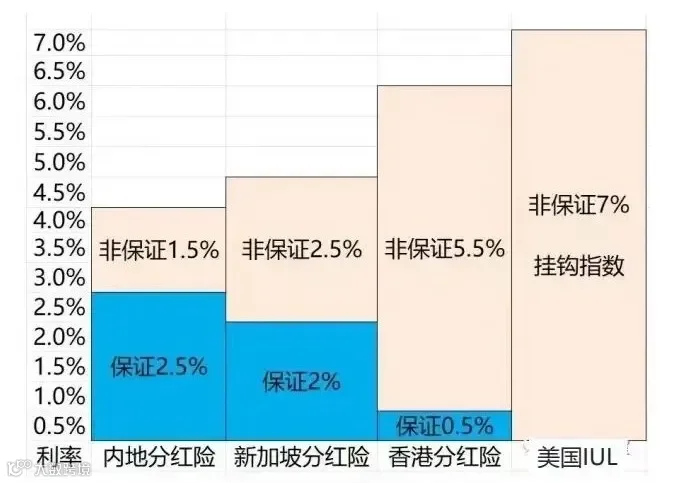
从市场情况来看,保险市场越发达,保证部分越少,非保证部分越多。大陆分红险产品目前一般是2.5% + X结构,但从10月1日起,内地分红险的预定利率上限将调整为2.0%。
三、香港分红险实现高预期收益的依据
1. 投资渠道丰富:
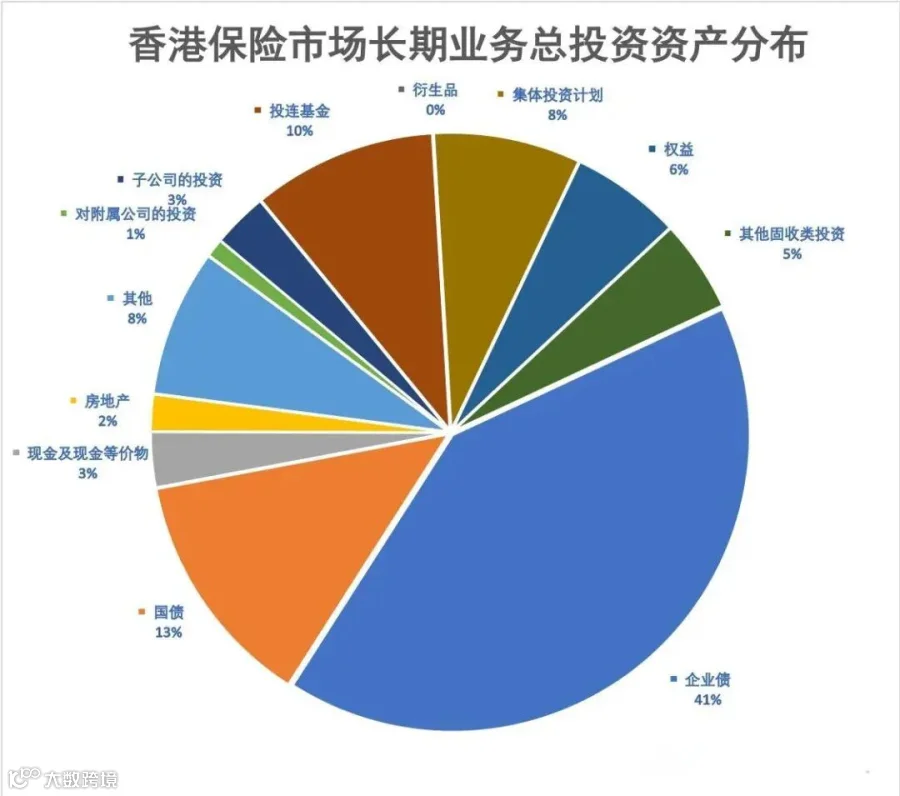
香港作为世界金融中心,保险公司可以对外投资,不受地理限制,在全球范围内寻找优质的投资项目,实现多元化投资。
其中权益类投资更多,而内地的保险公司主要投资固定收益类资产。权益类资产占比越高,固收类占比越低,投资收益就越高,分红就会越多,预期收益也就会越高。
2. 分红平滑机制:
为了让收益长期稳健,保险公司会采取收益调节机制,在投资较好的年份留存部分收益,用于补贴投资表现较差的年份。这样的安排不仅能让保单收益更稳定,还能让投保人享受到“提取自由”。

四、保险公司不提高保证收益的原因
1. 投资策略限制:
追求高保证收益意味着保险公司要买入大量固收类资产,以确保兑付所有保单,同时不得不降低风险资产的投资比例,这与追求长期收益的投资策略相悖。因此,高保证和高预期只能二选一。
2. 经营风险增加:
如果保险公司将过高的保证收益写进合同,就意味着无论能否赚到这笔收益,都要100%兑付给投保人,这不仅没有降低保单风险,反而增加了保险公司的破产风险。
在投资市场中,风险不会凭空消失,与其把风险转嫁给保险公司,不如降低保证收益,与保险公司成为风险共担、回报共享的利益共同体。

五、香港分红储蓄保险的长期表现
1. 本金安全与保费收回:
在长期持有的情况下,香港分红储蓄保险一般不会亏损。以某款产品为例,如果每年缴纳10万美金,连续缴纳5年,到了保单的第18年,保单的保证利益将与总保费50万持平,这在计划书上有明确写明。
也就是说,即便在最坏的情况下,保单分红为零,只要长期持有,就能收回总保费,确保投资不会损失。
2. 分红达成率的影响:
在香港这个竞争激烈的保险市场中,保单分红为零的情况几乎不可能发生,因为保险公司每年都必须在其官方网站上公布自家产品的分红达成率,分红达成率的高低将直接影响他们未来收取保费的能力,因此每家公司都会尽力提高分红达成率。
六、香港保险保证利率低的原因及影响
1. 保护公司与持有人利益:
香港保险保证利率低,既是保护公司的利益,也是保护持有人的利益。香港保险业历经180年的风风雨雨,先后经历了许多重大事件,但只有一家保险公司被接管,而且是因为其本身是地产公司,涉嫌违规融资,监管出于安全考虑提前介入。
相比之下,日本当年倒闭了大量保险公司,就是因为卖了大量高保证利率的合同,当日本利率下降时,这些保险公司就无法承受。
2. 预期回报与风险平衡:
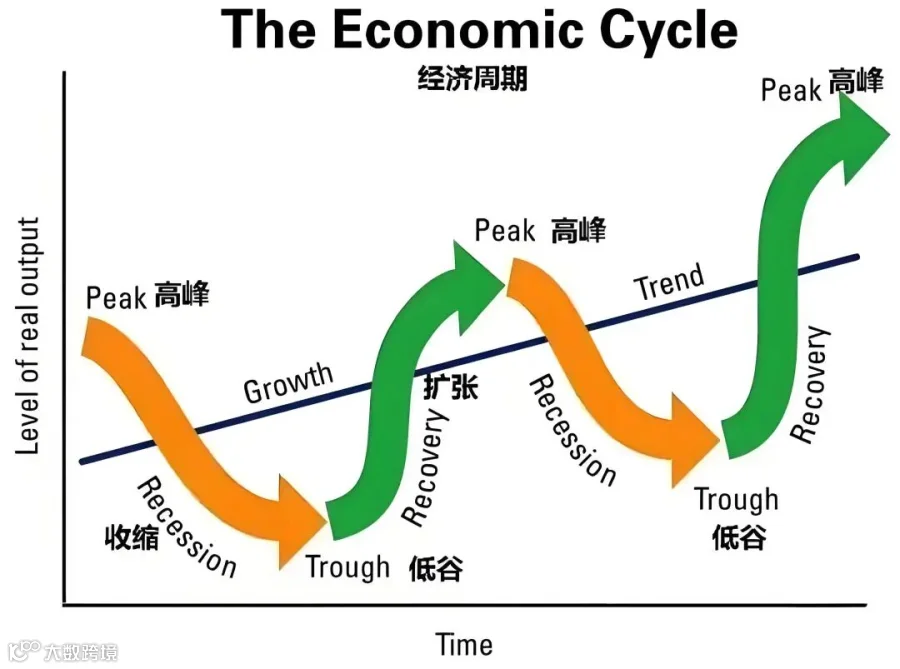
因此,香港保险保证收益虽然低,但在保证本金安全的基础上,通过跨资产、跨地区、跨周期的投资,能够获得一个长期6% - 7%的预期回报。
50万本金,到了第20年时候翻了2倍多,40年时候翻了10倍,100年时候居然增值到4个亿,翻了800倍!虽然这些数据只是预期收益,但却是保险公司经过复杂精算后给出的认为可以给到客户的收益。
七、对香港保险“非保证收益”的理解
1. 并非完全不靠谱:
在探讨香港分红险时,很多人会对非保证收益感到担忧,担心最终无法实现。但实际上,香港保险的“非保证收益”并非完全不靠谱。香港保险业监管体系成熟严格,对违规行为惩处力度大,保险公司不会为了吸引客户而刻意“画饼”。
2. 合理预测与风险承担:
“非保证收益”是基于市场实际情况、投资策略及未来经济预期的合理预测与披露,是香港保险产品透明度与灵活性的体现,它允许投资者在享受潜在较高回报的同时,自行承担一定的市场风险。
八、香港分红险的优势
1. 投资优势:
香港分红险能给出7%高收益,是因为其具有独特的投资优势。投资渠道丰富,可在全球范围内寻找优质投资项目;
资产高度分散,能降低个别国家经济衰退或某个行业暴雷带来的冲击;分红平滑机制能让收益更稳定,让投保人享受“提取自由”。

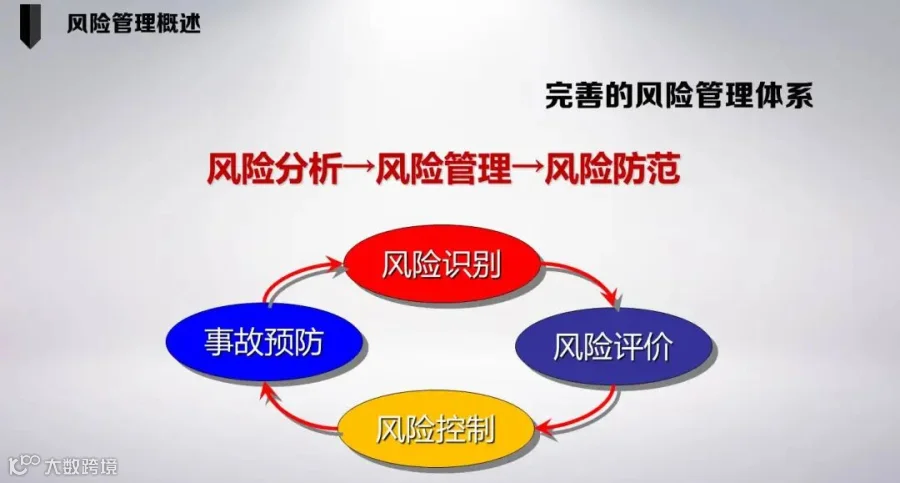
香港保险在收益与风险之间寻求平衡,对于投资者来说,需要结合自己的风险承受能力和投资目标来做出理性选择。香港的保险公司受到全世界广泛的认可和信任,预期收益7%的分红险并非虚假,而是有其实际依据和市场基础的。
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!